The Impact of ESG Performance on Audit Risk : An Analytical Inquiry into the Underlying Causes of Discrepancies between Theory and Prior Domestic Research
Asian Tax Journal Vol. 27 No. 2 (2026)
The Impact of ESG Performance on Audit Risk : An Analytical Inquiry into the Underlying Causes of Discrepancies between Theory and Prior Domestic Research
1 KPMG Samjong Accounting Corp.
2 School of Business Administration, Chung-Ang University
*Corresponding author: Jae-whan Park (jaypark@cau.ac.kr)
DOI: https://doi.org/10.35850/KJTA.27.2.8
Abstract
This study examines the underlying reasons for the inconsistent findings in prior theoretical and domestic empirical research on the relationship between ESG performance and audit risk—measured by audit hours and audit fees—and identifies the maturity of the ESG regulatory environment in Korea as a key explanatory factor. Using ESG ratings issued by the Korea Institute of Corporate Governance and Sustainability (KCGS), we analyze 3,849 firm-year observations of KOSPI and KOSDAQ listed companies (excluding financial firms) from 2012 to 2024. The sample period is divided into the ESG introduction stage (2012-2019) and the transition stage (2020-2024). Ordinary least squares regression with a lagged model is employed, with additional analyses conducted using size-effect controls, firm-fixed effects analysis, first-difference estimation, and 10% trimmed mean analysis. The results show that, over the full sample period, ESG performance is positively associated with both audit hours and audit fees. However, the interaction term ESG×Post20—representing the ESG transition period—exhibits a significantly negative association with both audit measures. This indicates that as the ESG regulatory framework matures, improvements in the reliability, volume, and quality of ESG disclosures lead auditors to gradually recognize strong ESG performance as a factor that reduces audit risk. Robustness tests restricted to large firms with total assets exceeding KRW 500 billion and those using a 10% winsorized sample yield consistent results, providing strong evidence of structural changes driven by regulatory maturity.
This study contributes to the literature by empirically presenting the temporal progression—introduction, transition, and maturity—of the ESG regulatory framework as a mechanism that explains divergent findings between domestic and international research. The results further suggest that the early finalization and mandatory implementation of the K-ESG disclosure standards may enhance the reliability of ESG information and improve audit efficiency.
Ⅰ. 서 론
재무성과만을 목표로 했던 과거와 달리 2000년대 이후의 글로벌 자본시장에서는 기업의 지속가능성(Sustainability) 개념이 확산되면서 비재무적 정보인 환경·사회·지배구조(ESG)는 투자의사결정의 핵심 지표로 자리 잡았고 해당 ESG정보의 중요성은 점점 커지고 있다.
이에 다양한 기관들은 ESG의 세 가지 비재무적 지표를 바탕으로 지속가능경영과 관련된 지표를 개발해 나가는 한편, IFRS재단 국제지속가능성기준위원회(ISSB)는 2022년에 글로벌ESG 공시기준 초안을 발표하면서 ESG로 대표되는 비재무적 정보에 대한 기업들의 공시를 공식화하였다.
한편, 한국에서도 한국회계기준원 한국지속가능성기준위원회(KSSB)에서 2024년 4월 말 한국지속가능성 공시기준 공개 초안을 발표하였고, 기업의 공시 부담을 최소화하기 위해 기후 분야(E)에서 공시의무화를 우선 추진하되, 공시시기 및 대상기업에 대해서는 추가 검토하여 2028년 이후로 공시할 예정이다. 즉, ESG관련 기업의 활동은 투자자들에게 중요한 비재무적 투자 정보의 하나로써 적극적으로 활용하게 되었고, 이에 ESG 정보이용자들에게 투명하고 신뢰성 있는 정보를 제공하기 위해 국내외에서는 ESG공시 기준을 발표하고 ESG정보의 공시를 의무화하기 위한 움직임이 활발히 진행 중이다.
다만, ESG공시 및 규제 체계는 각국의 자본시장 성숙도와 법적 인프라에 따라 상이하게 발전해 왔고, 유럽연합(EU)는 가장 선도적인 위치에서 기업지속가능성보고지침(CSRD)를 통해 2022년에는 이미 ESG공시를 의무화하였고, 이의 검증에 대해서도 제한적 인증(Limited Assurance)에서 합리적 인증(Reasonable Assurance)으로 강화하고 있다. 또한, 미국(US)은 시장 자율성을 중시해 왔으나, 증권거래위원회(SEC)를 중심으로 기후 공시 의무화를 우선으로 투자자 보호 측면에서 규제 강도를 높이는 추세이다. 이에 한국도 상장법인을 대상으로 단계적 공시의무화 로드맵을 발표하였으며, 특히 한국지속가능성기준위원회(KSSB)를 설립하고 K-ESG공시 초안을 공개함으로써 글로벌 기준(ISSB)과의 정합성을 도모하고 있으나, 아직 지배구조(G) 중심의 규제를 제외하면 서구권에 비해 환경(E)과 사회(S) 영역의 정량화 및 신뢰성 있는 정보의 확보 측면에 있어서는 아직 과도기적 단계에 머물러 있다.
이러한 흐름 속에, 자본시장의 중요한 참여자 중 하나인 외부감사인들에게도 감사업무를 수행함에 있어 기업의 ESG정보는 감사리스크를 평가하는데 유용한 정보의 하나로써 국내외에서는 다수의 관련 연구가 이루어져 왔다.
선행연구들에 따르면, ESG성과가 높은 기업은 그렇지 않은 기업에 비해 정보의 비대칭성이 낮고(Bilyay-Erdogan 2022), 채무불이행위험 등의 기업위험이 낮아 지속가능성이 높으며(Boubaker et al. 2020;Cohen 2023), 경영진의 이익조정과 같은 기회주의적 행위를 자제함에 따라(Velte 2019) 외부감사인은 ESG성과가 높은 기업에 대해서는 고유위험(Inherent Risk), 통제위험(Control Risk), 적발위험(Detection Risk)으로 측정되는 감사위험(Audit Risk)이 낮다고 판단하여, 감사위험에 기초하여 산정하는 감사 투입시간을 감소시키고 감사보수를 적게 요구할 것으로 추정할 수 있다(Simunic 1980).
이에, 우수한 ESG성과가 감사 리스크를 낮춘다는 선행연구들에 근거하여, 감사시간 및 감사보수를 감사리스크에 대한 대용치로 하여, ESG성과와 감사시간 및 감사보수 간의 관계는 음(-)의 관계일 것으로 추정할 수 있고 실제로 다수의 해외 기업들을 대상으로 한 해외 선행 연구들에서도 이론과 같은 결과를 보고하고 있다. 이에 한국의 ESG성과가 높은 기업들에 대해서도 외부감사인들은 감사리스크를 상대적으로 낮게 평가하여 감사시간을 덜 투입하고 낮은 감사보수를 요구할 것으로 예상되었다.
그러나, 국내 선행연구 결과들을 검토한 결과, 해외연구들과는 달리 한국의 ESG성과가 높은 기업들은 감사시간 및 감사보수와 양(+)의 관계를 보이고 있다. 이러한 상반된 결과에 대해, 욱빈 등(2022)는 ESG성과관련 연구에서 자주 제기되는 내생성 오류에 대한 문제일 수 있다고 보고 검증하였고, 강소현 등(2025)는 ESG성과가 높은 기업은 낮은 기업에 비해 사업의 복잡성이 커져서 감사인들이 더 많은 감사노력을 투입하기 때문이라고 보았다.
한편, 김동영(2012)는 우리나라 감사시장에서 감사보수 책정 시 기업의 사회적 책임이 반영되지 않고 있을 수 있고 오히려 기업의 CSR 활동으로 인해 구축한 내부통제시스템에 대한 감사업무량이 증가하여 감사보수와 양(+)의 관계를 보인다고 하였고, 최준현 등(2017)은 국내환경에서는 감사인이 기업의 규모가 큰 우량기업일 경우만 기업의 CSR보고를 신뢰하여 기업의 위험평가를 반영하여 감사노력과 음(-)의 관계를 보인다고 하였다. 즉, 국내의 감사인에게 CSR정보는 신뢰성이 없어 감사보수에 반영을 하지 않거나, 규모가 큰 기업의 CSR정보 만을 신뢰하여 대규모 기업에 한해 감사보수와 음(-)의 관계를 보인다는 것이다. 또한, 박범진 등(2016)은 단기적으로는 CSR활동여부 및 활동수준이 재무품질 및 감사리스크에 영향을 미치지는 않는다고 결론을 내면서 장기적으로는 영향이 있을 수 있다고 하였다.
이에 해당 논문에서는 이론 및 해외 선행연구들의 결과와 달리 한국기업들의 ESG성과와 감사시간 및 감사보수 간이 양(+)의 관계를 보이는 결과에 대해 그 이유를 검증해 보고자 하며, 특히 국내 선행연구들 근거로 ESG성과가 감사리스크에 장기적으로 어떤 영향을 미치게 될지 회귀분석을 통해 예측해 보고자 한다.
본 연구는 다음과 같이 구성된다. 제Ⅱ장에서는 기업의 ESG성과와 감사리스크에 관한 선행연구 및 ESG성과가 감사보수 및 감사시간에 미치는 영향에 대한 선행연구들에 있어 해외연구와 국내연구를 비교하여 검토하고 연구주제를 제시한다. 제Ⅲ장에서는 연구주제에 대한 가설을 설정하고, 제Ⅳ장에서는 해당 주제를 실증적으로 검증하기 위한 방법론을 설명한다. 제Ⅴ장에서는 회귀분석 결과를 요약하고 해석하며 제Ⅵ장에서는 강건성 검증을 실시한다. 마지막으로 제Ⅶ장에서는 연구 결과를 요약하고 본 연구의 공헌점 및 한계점에 대해 기술한다.
Ⅱ. 선행연구 검토
1. ESG성과와 감사리스크와의 관계에 관한 이론적 검토
선행 연구들에서 높은 ESG성과가 기업에 미치는 긍정적인 영향을 다양하게 보고하고 있는데, 높은 ESG성과는 기업의 채무불이행의 가능성 등 재무위험을 감소시킬 수 있는 요인으로 보았고(Boubaker et al. 2020;Cohen 2023), ESG 경영활동은 기업의 고유위험을 줄임으로써 기업의 지속가능성을 증대시키는 중요한 요인으로 보았다(Luo & Bhattacharya 2009). 이러한 결과들은 ESG성과가 좋은 기업일 수록 기업의 위험이 낮아짐으로써 지속가능성을 높여 나갈 수 있음을 의미하고, 감사인은 이러한 ESG성과가 높은 기업에 대해 감사위험과 소송위험이 감소할 것으로 기대할 수 있다.
그리고, 일부 선행연구들은 ESG경영은 경영진이 이익조정 할 요인을 줄일 수 있다고 하였는데, 독일 기업을 대상으로 ESG성과와 이익조정의 관계를 분석한 연구에서 ESG성과가 좋은 기업에서 재량적 발생액을 통한 이익조정 행위가 ESG경영성과가 안 좋은 기업보다 감소한다는 것을 보고하였을 뿐 만 아니라(Velte 2019), ESG경영성과가 좋을수록 실제 영업활동을 통한 이익조정을 할 가능성도 낮아진다는 증거들을 제시하기도 하였다(Chouaibi & Zouari 2021).
이와 같이 높은 ESG성과는 기업의 지속가능성을 높임에 따라 기업고유위험을 낮추고, 경영진의 이익조정과 같은 기회주의적 행위를 감소시킴으로써 피감사기업의 중요한 왜곡표시위험도 감소시킬 수 있으므로, 외부감사인은 ESG성과가 높은 기업에 대해서는 감사리스크에 기초하여 산정하는 투입감사시간을 감소시키고 감사보수를 적게 요구할 것으로 추정할 수 있다(Simunic 1980). 이에 해당 연구에서는 감사리스크에 대한 대용치를 감사보수 및 감사시간으로 하여 검토하였다.
또한, 선행연구들은 ESG 경영성과는 비재무적 성과로써 이해관계자 간에 정보불균형 문제를 완화하는 데 도움이 될 수 있다고 보았다. ESG 경영성과가 우수한 경우 기업은 이해관계자들의 요구를 충족시키기 위해 다른 기업보다 기업의 비재무적 정보를 더 많이 공시해야 한다는 것이다(Eccles et al. 2014). Dhaliwal et al.(2012)은 CSR활동의 공시가 애널리스트의 이익예측 오차에 대해 음(-)의 상관관계를 보임으로써 CSR활동의 공시는 애널리스트의 이익예측 정확성을 향상시킨다고 보고하였고, Bilyay-Erdogan(2022)는 21개 국가의 기업들을 대상으로 ESG성과와 정보비대칭 간의 관련성을 실증 분석하여, 기업의 ESG성과는 정보비대칭 문제를 완화시킬 수 있음을 입증하였다. 이러한 연구결과는 애널리스트가 기업의 재무적성과를 예측할 때 비재무정보도 고려한다는 것을 의미할 뿐 만 아니라, 기업의 ESG 경영이 정보비대칭을 낮추는 효과를 보임에 따라, ESG성과가 높은 기업에 대해서 감사인은 관련된 정보를 더 쉽게 얻을 수 있기 때문에 감사노력과 감사시간을 적게 투입할 것으로 예측할 수 있다.
2. ESG성과가 감사시간 및 감사보수에 미치는 영향에 관한 국내외 연구 검토
“ESG성과가 감사보수 등에 미치는 영향”과 관련하여 다수의 연구에서 서로 다른 검토 결과를 보여주고 있다. 해외 연구에서는 ESG성과와 감사리스크와의 관계에 관한 이론과 일치하는 결과를 보여주고 있는데, 이는 CSR/ESG 성과가 높을수록 감사위험이 감소하여 감사노력 즉 감사시간 및 감사보수가 줄어드는 음의 관계를 보인다는 것이다.
반면, 국내 연구에서는 이론과는 달리 주로 ESG 성과가 높은 기업일 수록 감사인은 더 많은 감사노력을 투입하여 감사보수 및 감사시간이 증가하는 양의 관계를 보이는 연구결과가 많다.
이와 같이 상반된 연구결과에 대해, “ESG성과가 감사보수 등에 미치는 영향”과 관련한 해외의 선행연구들과 국내의 선행연구들을 나누어 각각 검토해 보고, 그 차이의 원인을 발견해 보고자 한다.
가. 해외연구
Ittonen, K., & Peni, E.(2012)는 상대적으로 회계 투명성이 높고 이해관계자 자본주의가 발달한 노르웨이, 스웨덴, 핀란드의 북유럽(Nordic) 3개국의 상장사를 대상으로 CSR성과가 감사보수에 음(-)의 영향을 미치는 것을 입증함으로써, CSR 성과가 단순한 이미지 제고를 넘어, 감사인의 감사리스크 평가에 실질적인 영향을 미치는 변수임을 시사하였다
Hrazdil et al.(2017)은 유럽 다국적 기업들을 대상으로 CSR 점수의 세부 항목이 감사보수에 미치는 차별적 영향을 분석하였는데, CSR 성과가 높은 기업일수록 비재무적 정보의 질이 좋아 감사인이 정보를 확인하는 시간이 단축되어 CSR 점수와 감사보수 간에 음(-)의 관계가 있음을 입증하였다.
López-Puertas-Lamy et al.(2017)은 EU상장사를 대상으로 국가별 제도적 환경(Institutional settings)이 CSR활동과 감사리스크의 관계에 미치는 영향을 함께 분석하였는데, CSR 활동이 정보 비대칭을 줄이고 기업의 사회적 평판을 높여 감사 리스크를 완화함을 입증하였다.
미국상장기업을 대상으로 연구한 L Chen et al.(2016)은 CSR보고서의 발행주기가 길거나 산발적이고 CSR성과가 낮은 기업의 경우, 이는 감사보수와 강한 양의 관계가 있음을 보임으로써, CSR성과 및 신뢰도가 낮음에 따라 감사보수가 증가함을 입증하였고, 같은 미국상장기업을 대상으로 연구한 B Asante-Appiah(2020)은 나쁜 ESG평판은 감사노력을 증가시키고 감사품질을 악화시킴에 따라 감사보고서 공시의 지연을 통한 감사비용을 상승시킨다고 하였다.
또한, M Hua, P Alam(2021)은 미국의 상장 기업들을 대상으로 감사수수료를 감사품질의 대용치로 하여 ESG리스크와의 관계에 대한 연구를 하였고, 그 결과 ESG리스크와 감사수수료는 양의 연관성이 있다는 것을 발견하였다. 즉, 이는 기업들이 더 높은 품질의 감사 서비스를 받기 위해 ESG리스크가 증가할 때 더 높은 감사 수수료를 지불한다는 것으로, ESG성과가 낮으면 감사보수가 증가함을 의미한다.
S Du et al.(2020)는 미국의 상장기업들을 대상으로 CSR성과와 감사계약 간의 관계에 대해 연구하였는데, CSR성과가 높은 기업들이 BigN 감사인을 선택할 가능성이 더 높고, 비BigN 감사인으로 전환할 가능성이 낮다는 것을 발견하였고, 이는 사회적 책임이 있는 기업들이 더 높은 감사 품질을 요구하는 것과 일치한다고 하였다. 또한, CSR 성과가 높은 기업들이 더 낮은 감사 수수료를 지불한다는 강력한 증거를 제공하며, 이는 CSR 성과가 높을수록 감사위험이 감소한다는 것을 시사한다고 하였다.
또한, 영국상장기업들을 대상으로 한 연구에서도 H Al-Shaer(2020)는 지속가능성보고의 품질과 이익조정 간의 관계를 검토하면서 감사보수를 대용치로 한 감사노력을 조정변수로 하여 분석하였는데, 지속가능성보고서의 품질이 높은 기업일수록 이익조정을 덜 하고 있음을 보여주었고, 고품질의 지속가능성보고가 기업의 기회주의적 행동 및 사업위험에 대한 감사인의 우려를 줄여, 감사인의 노력을 줄이는 것을 입증하였다. 즉 높은 품질의 지속가능성보고를 하는 기업에 대한 감사보수는 감소하고 있음을 시사하였다.
한편, 상대적으로 이른 시기인 2008년부터 CSR공시가 의무화된 중국의 상장기업을 대상으로 연구한 Y Song et al.(2023)도 E, S, G의 각 요소별로 다르기는 하나, 전체 ESG성과는 기업의 리스크를 낮추고 정보의 투명성을 높여 감사보수를 대용치로 한 감사비용을 낮춘다고 입증하였다.
이와 같이 영국, 미국 등의 해외기업들을 대상으로 한 다수의 연구에서 ESG성과와 감사리스크(감사보수 및 감사시간)간에 음의 관계를 보이고 있는데, 이들 연구에서는 ESG성과가 나쁘면 감사인들은 기업의 리스크가 크다고 판단하고(Boubaker et al. 2020;Cohen 2023), 감사품질이 나빠질 것을 우려해 감사리스크를 높게 평가하게 되어 감사노력을 더 투입하게 된다는 것이다. 또한, ESG성과가 좋은 기업은 이익조정을 덜 하거나 혹은 기업의 이익조정에 대한 감사인의 우려를 감소시키고(Velte 2019;Chouaibi & Zouari 2021), 높은 ESG성과는 정보의 불확실성을 감소시킴으로써(Bilyay-Erdogan 2022) 감사인이 감사노력을 덜 투입하게 된다고 입증하였다.
이와 같은 해외 ESG성과와 감사시간 및 감사보수에 관한 선행연구들에 따르면, 감사보수는 감사품질과 감사위험에 따라 결정되고, 감사위험은 중요한 왜곡표시위험과 적발위험으로 측정되는데, ESG성과가 높은 기업들은 이익조정 가능성이 낮아져 재무제표의 왜곡표시위험이 감소하고, 기업정보의 정보비대칭성의 문제가 상대적으로 완화됨에 따라 적발위험도 낮아져 감사보수를 낮게 책정하는 결과를 보인다는 것이다.
나. 국내연구
한편, 국내연구들을 보면 해외 연구결과와는 달리 ESG성과가 감사보수에 양(+)의 영향을 미친다는 실증결과를 다수 보이고 있다.
김동영(2012)은 기업 사회적 책임이 감사보수와 감사시간에 미치는 영향에 대해 분석한 결과, 기업 사회적 책임은 감사보수 및 감사시간에 모두 양(+)의 영향을 미치고 있음을 입증하였다. 이러한 연구결과에 대해, 우리나라 감사시장에서는 감사보수 책정 시 기업의 사회적 책임이 반영되고 있지 않거나, 기업의 내부통제시스템 및 재무보고 체계 등과 관련한 감사위험 요인이 충분히 고려되고 있지 않을 수 있다고 설명하였다.
박범진과 김연복(2016)은 CSR활동과 감사보수의 상호작용이 이익조정과 유의한 관련이 없고 오히려 CSR활동 여부와 CSR활동 수준이 감사보수와 유의한 양(+)의 관계가 있음을 입증하였다. 이러한 결과는 CSR활동 여부 및 활동 수준은 경영자의 이익조정과 같은 재무품질 및 감사리스크에 영향을 미치지 않기 때문이라고 하였고, 기업이 이해관계자와의 관계를 중요하게 생각하고 양질의 감사를 받기 위해 감사보수를 더 지불한다는 장기관점가설(The long-term prospective hypothesis)을 지지하는 것으로 결론을 내렸다.
최준혁 외(2017)는 국내기업의 CSR공시가 감사시간에 미치는 영향에 대한 연구를 하였는데 그 결과 전체 표본에서 관심변수인 CSR 공시 더미와 종속변수인 감사시간은 양(+)의 관계가 나타남에 따라 CSR공시를 한 기업일수록 감사시간의 투입이 많음을 입증하였다. 한편, 기업의 크기를 통제하기 위해, 크기 기준3배수 매칭 표본으로 표본을 축소하여 실증분석을 수행하였는데, 그 결과 유의성이 완전히 사라지는 모습을 발견하였고, 매칭 표본에서 기업 크기를 다시 상하위3분위로 나누어 수행한 결과, 상위1분위에서만 유의한 음(-)의 결과가 관찰되었다. 결론적으로 국내 환경에서는 감사인은 일정 이상 크기의 우량 기업일 경우에만 기업의 CSR 보고를 신뢰하여 기업의 위험 평가에 반영하여 감사노력을 줄이고, 기업 크기가 일정 이하일 경우 감사인은 CSR 공시를 의미 있게 참고하지 않는다고 하였다.
임욱빈, 김동현(2022)은 ESG성과와 감사시간 및 감사보수의 관계에 있어 과거 국내 선행연구들의 결과가 양(+)의 관계를 보이는 것은 내생성문제와 표본선택편의의 문제라고 보았고, 우선 표본선택편의의 문제를 해결하기 위해 과거 연구에서 주로 사용된 ESG의 측정치였던 경제정의지수(Korea Economic Justice Institute:KEJI Index) 대신 한국ESG기준원의 ESG등급을 활용하여 실증분석을 실시하였다. 한국ESG기준원의 ESG등급의 표본을 활용한 실증분석 결과는 국내 선행연구 결과와 같이 모든 동일한 조건 하에 ESG성과가 감사보수 및 감사시간과 양(+)의 관계를 보임으로 표본선택편의의 문제점이 그 원인은 아님을 확인하였다. 반면, 내생성문제를 최소화하기 위해서는 차분법을 적용하여 변수를 변화량으로 설정하였는데, 그 결과 S성과 변화를 제외한 분석 결과에서는 양(+)의 관계를 찾을 수 없었다. 또한, S성과 변화의 경우, 차기감사보수의 변화에 대해 5%에서 통계적으로 유의한 양(+)의 값을 나타내었으나, 차기감사시간의 변화에 대해서는 아무런 영향을 미치지 않는 것으로 나타났다. 이는 차기 감사보수의 변화가 차기감사시간 변화의 증가로 발생하지 않았다는 것으로 ESG성과가 높아지더라도 감사인이 위험을 낮추기 위한 추가적인 자원(노력)을 투입하지 않는 것을 의미한다고 하였다.
3. 이론과 국내연구 간 차이발생 원인 검토
이처럼 ESG성과와 감사보수 간의 관계에 대해 다수의 국내외 연구들이 서로 다른 결과들을 보이고 있는데, 음(-)의 관계의 결과가 나온 해외 연구들은 ESG성과/지속가능성보고의 품질이 높은 기업일수록 이익조정을 덜하고 정보의 불확실성이 감소하여, 감사리스크 즉 재무정보의 왜곡표시위험 및 적발위험을 감소시킴으로써 감사인은 감사투입노력을 줄기이기 때문이라고 설명하고 있고, 이는 ESG성과와 기업리스크 및 감사리스크와 관련된 이론들과도 일치하는 결과이다.
한편, 양(+)의 관계가 있다고 입증한 국내 연구들에 대해서는 검토 시기별로 선행연구들의 결과에 대해서 확인하면서 이론과 국내 연구결과 간에 차이가 발생한 원인을 살펴보고자 한다.
2010년대의 연구들을 보면, 김동영(2012)는 우리나라 감사시장에서는 감사보수책정 시 기업의 사회적 책임이 반영되지 않고 있을 수 있고 오히려 기업의 CSR활동으로 인해 추가적으로 발생한 감사업무량이 증가하여 감사보수와 양(+)의 관계를 보인다고 하였다. 또한, 박범진 등(2016)은 단기적으로는 CSR활동 여부 및 활동 수준이 재무품질 및 감사리스크에 영향을 미치지는 않는다고 하였으나, 장기적으로 CSR활동을 한 기업의 경우는, 이해관계자와의 관계를 중요하게 생각하고 양질의 감사를 받기 위해 감사보수를 더 지불한다고 하면서 CSR활동여부와 CSR 활동수준이 감사보수와 유의한 양(+)의 관계가 있음을 입증하였다.
최미화, 김확열(2016)은 CSR성과와 감사리스크 간 관계를 검토한 연구는 아니나, CSR성과와 감사품질의 대용치인 감사보수는 양(+)의 관계를 입증하면서, 해당 CSR성과 변수로써 KEJI Index를 사용하였는데, 해당 연구결과에 대해 2010년부터는 한국기업지배구조원(현, 한국ESG기준원)에서 국내 상장기업을 대상으로 국제표준인 ISO26000 등을 반영하여 CSR지수를 평가하고 있으므로 향후 자료의 누적이 이루어지고 이러한 지표로 표본의 확대가 된다면 좀 더 일반화된 결과를 산출할 수 있을 것이라고 하였다.
최준혁 등(2017)은 CSR 공시여부와 감사시간 간의 양(+)의 결과에 대해 기업규모의 내생성 통제 없는 양(+)의 결과는 피상적인 관계일 수 있다고 보고, 내생성을 일정 통제하는 방법을 적용하여 실증분석 하였고, 선행연구들에 기초하여 기업 크기만을 기준으로 매칭된 표본은 전체 표본과는 달리 양(+)의 관계가 사라졌고, 다시 이를 기업 크기별로 나누었을 때는 최상위 분위 기업표본에서는 음(-)의 관계를 확인함으로써 일정 규모 이상의 기업에 대해서만 감사인은 CSR 공시를 반영하여 감사노력을 조절한다는 결론을 내렸다. 즉, 국내 환경에서는 감사인이 기업의 규모가 큰 우량기업일 경우만 기업의 CSR보고를 신뢰하여 기업의 위험평가를 반영하여 감사노력과 음(-)의 관계를 보인다는 것이다.
요약컨데, 2010년대 국내에서 CSR(ESG)제도를 도입한 초기의 “CSR(ESG)와 감사시간 등 간의 관계“에 대한 국내 선행연구들에 따르면, CSR(ESG)활동여부 및 성과와 감사시간 및 감사보수와의 관계가 양(+)의 결과가 나온 이유로써, 감사인은 CSR(ESG)정보에 대한 신뢰성이 없어 감사리스크 평가 시 해당 정보를 아예 고려하지 않음으로써 감사보수 혹은 감사시간에 반영되지 않았고, 기업의 CSR 활동으로 인해 구축한 내부통제시스템에 대한 감사업무량이 증가하여 감사보수와 양(+)의 관계를 보인다고 하였다. 또한, CSR(ESG)활동을 장기적으로 한 기업의 경우는, 이해관계자와의 관계를 중요하게 생각하고 양질의 감사를 받기 위해 감사보수를 더 지불하기 때문이라고 하였다.
이러한 2010년대 국내 선행연구들의 결과는, CSR(ESG)제도를 도입한 초기에는 아직 공시기준 및 공시의무화 부재, 평가기관의 경험부족 등의 환경이였으므로 기업의 CSR(ESG)정보에 대한 감사인의 신뢰성이 상대적으로 낮았을 것으로 예상되고, 이로 인해 감사인들은 감사리스크 평가 시 해당 정보의 활용에 소극적이였을 것으로 추측된다. 반면, CSR(ESG)제도 도입 초기에는 기업들이 CSR(ESG)활동을 하기 위한 내부시스템 구축 등을 새로 수행하여 기업의 복잡성이 일시적으로 증가했고, 이에 감사인들은 해당 새로운 내부시스템 등에 대한 추가 검증을 위해 감사투입시간 등이 도입 초기에는 증가했을 것으로 예상된다.
그러나, 국내 선행연구에 따르면 기존 연구들의 결과와는 달리 감사인이 규모가 큰 기업의 CSR정보는 감사인들이 상대적으로 신뢰하여 대규모 기업에 한해서는 감사보수와 음(-)의 관계를 보인다고 입증하였는데, 이는 신뢰성 있는 CSR정보로 판단되는 경우 감사인이 감사리스크를 낮추는 정보로 활용하였음을 시사한다. 또한, 당시 회귀분석에서 ESG성과의 변수로써는 KEJI지수가 주로 사용되었는데, 2010년부터 한국기업지배구조원(현, 한국ESG기준원)에서 국내 상장기업을 대상으로 국제표준인 ISO26000 등을 반영하여 CSR지수(현, ESG등급)을 평가하고 있으므로 향후 자료의 누적이 이루어지고 이러한 지표로 표본이 확대된다면 좀 더 일반화된 결과를 산출할 수 있을 것이라고 함으로써, 이후 CSR(ESG) 평가기관의 경험 및 자료가 축적되면 감사인들이 감사리스크 평가 시 CSR(ESG)정보를 보다 활용할 것임을 시사하였다.
해외와 달리 국내에서는 CSR(ESG)의 정보가 감사리스크 평가 시 사용되지 못한 이유로써, 선행연구에 따르면 감사인들이 ESG정보를 신뢰성 있는 정보로 인식하고 감사리스크 평가 시 활용하지 않은 점이 크고, 이는 ESG개념의 인식, 제도도입, 기준의 제정, 공시의무화, 평가기관의 경험 등이 상대적으로 늦고 짧았기 때문으로 국내에서 ESG제도의 성숙도가 달라지면 ESG성과와 감사리스크(감사시간, 감사보수)와의 관계가 이론과 일치하게 될 수도 있을 것으로 예상된다.
한편, 2020년대 들어 수행된 임욱빈, 김동현(2022)의 연구결과를 보면, CSR/ESG의 측정치로써 2010년대 주로 사용되었던 KEJI Index를 대신해 한국ESG기준원의 ESG등급을 활용하여 분석하였고, 내생성 문제를 최소화하기 위해서는 차분법을 적용하여 변수를 변화량으로 설정하여 분석하였다. 그 결과 S성과 변화를 제외한 E성과 변화 및 G성과 변화의 분석 결과에서는 양(+)의 관계를 찾을 수 없었을 뿐 만 아니라, S성과 변화도 차기감사시간의 변화에 대해서는 아무런 영향을 미치지 않는 것을 입증하므로써, ESG성과가 좋을 수록 감사시간 및 감사보수가 높아졌던 과거의 연구결과와는 다른 결과가 나올 수 있음을 시사하고 있다.
Ⅲ. 가설설정
선행연구를 통해 이론과 국내연구 결과와의 차이 원인에서 분석한 바와 같이 감사인들이 감사리스크 평가 요소로써 ESG정보를 활용하기 위해서는 해당 정보의 신뢰성이 확보되어야 한다. 각 기업의 ESG정보의 신뢰성 확보를 위해서는 공통된 기준에 따른 공시가 필수적인데, 국내에서는 약 10년 전인 2015년이 되서야 K-IFRS기반 ESG논의를 시작하였고, 2023년에는 한국지속가능성기준위원회(KSSB)에서 K-ESG 공시 초안을 작성하여 공개하였으나, 해당 기준에 따른 공시의무화 대상 및 공시 시기에 대해서는 아직 확정되지 않고 있다. 이에 반해 EU/US에서는 약 20년 전인 2004년에 UNGC(United Nations Global Compact)보고서를 통해 ESG개념이 공식화되었고, 10년 전인 2014년에는 이미 EU상장기업들에 대해서는 ESG활동을 의무화하기도 하였다. 또한, 2022년에는 IFRS재단 국제지속가능성기준위원회(ISSB)가 글로벌 ESG 공시기준 초안을 발표하고 ESG로 대표되는 비재무적 정보에 대한 기업들의 공시를 공식화하고 2025년에는 1단계 공시를 시작함으로써 EU소재 대기업들은 이미 ESG관련 공시를 진행하고 있다.
<Table 1> ESG Concepts and Adoption of ESG Standards
| 연도 | EU/US | KR | |
|---|---|---|---|
| 1997 | Establishment of the GRI (Global Reporting Initiative);introduction of ESG reporting frameworks | ||
| 2004 | Publication of the UNGC (United Nations Global Compact), formalizing the concept of ESG | ||
| 2006 | Launch of the UN PRI (Principles for Responsible Investment), requiring institutional investors to consider ESG factors | ||
| 2014 | Adoption of the NFRD (Non-Financial Reporting Directive), requiring ESG disclosure by listed companies in the EU;recommendation of climate-related disclosures by the U.S. SEC | ||
| 2015 | Adoption of the Paris Agreement;establishment of the Task Force on Climate-related Financial Disclosures (TCFD) | Introduction of ESG-related disclosure requirements under K-IFRS | |
| 2019 2020 | Introduction of the EU Taxonomy and SFDR (Sustainable Finance Disclosure Regulation) | Mandatory issuance of Corporate Governance Reports for KOSPI-listed firms with total assets exceeding KRW 2 trillion | |
| 2022 2023 | Adoption of the CSRD (Corporate Sustainability Reporting Directive);publication of the ESRS (European Sustainability Reporting Standards);release of ISSB IFRS Sustainability Disclosure Standards (IFRS S1 and S2) | SEC Climate Disclosure Rule proposed | KSSB released the initial draft of the Korean ESG Disclosure Standards (K-ESG Standards) |
| 2025 | Initial phase of CSRD implementation (applicable to large EU companies) | Preparations for SEC climate-disclosure requirements (Data Collection for Large Listed Companies) | Introduction of mandatory sustainability disclosure standards in Korea was planned, but implementation postponed beyond 2028 due to insufficient infrastructure and preparedness |
| 2026 | Full implementation of the CSRD (including listed SMEs in the EU) | Commencement of mandatory climate-related disclosures | |
| 2028 | Application of CSRD requirements to non-EU parent companies with significant EU operations and subsidiaries | ||
이와 같이 국내기업들은 EU/US국가의 기업들에 비해 10여년 정도 늦게 ESG개념을 도입하게 됨에 따라, 기업의 ESG활동은 물론 감사인들이 ESG성과 정보를 통해 감사리스크를 평가하고 이를 감사노력에 반영함에 있어, EU/US 기업들 및 감사인들과는 차이가 발생할 수 있을 것으로 추정된다. 이러한 ESG제도 도입시기 및 적용기준의 제정, 공시의무화 시기에 대한 국내외 차이는 ESG 정보의 국내외 신뢰성 차이를 발생시켰을 수 있고, 이로 인해 국내 선행연구들에 있어서는 이론과 다른 결과를 가져왔을 가능성을 고려해 볼 수 있다.
또한, 선행연구에 따르면 CSR(ESG)활동 여부 및 성과를 감사리스크 평가 시 고려하지 않았고, 오히려 CSR(ESG)활동을 하는 기업에 대해서 감사인은 비재무적 정보의 적정성을 확인하고 재무제표와의 연계성을 검증하기 위해 더 많은 시간과 노력을 들여야하기 때문에 감사시간 등이 증가한다고 하였다(김동영, 2012). 즉, ESG제도 도입 초기에는 아직 해당 정보에 대한 신뢰성 문제로 ESG정보를 반영되지 않으면서 이론처럼 감사리스크를 낮게 평가하지 않았고, 반면 상대적으로 도입 초기의 기업들이 해당 ESG활동을 수행하면서 복잡성은 추가되어, 감사인들은 이에 대한 추가 감사절차를 수행하게 됨에 따라 이론과는 달리 ESG성과와 감사시간 및 감사보수 간에는 양(+)의 관계가 발생한 것으로 보인다. 그러나, 기간 경과에 따라 기업들의 ESG경영은 성숙해지고 있고, 더 많은 기업들이 ESG정보의 유용성을 인식하고 이에 대한 공시 및 보고에 있어 일관되고 신뢰성 있는 정보를 제공하게 됨에 따라, ESG도입 초기에 비해 2020년대에는 감사인들도 ESG성과 정보를 반영하여 이의 성과가 높은 기업에 대해서는 감사리스크를 낮게 평가할 것을 예측해 볼 수 있다(임욱빈 등 2022). 즉, ESG제도 도입 후 활동기간이 누적되고 최근일 수록 ESG관련 회사의 시스템의 복잡성 및 감사의 복잡성이 감소하고, 해당 정보를 감사리스크 평가시 반영하게 됨에 따라 과거의 연구 결과와는 달리 국내 연구에서도 이론과 동일한 해외 연구 결과와 같이 ESG성과와 감사리스크 간에는 유의한 (-)의 관계가 발생할 수 있을 것으로 추정된다.
이에 본 분석에서는 ESG제도 도입 이후의 기간을 구분하여 분석하고, ESG성과와 감사시간 등의 관계의 변화를 검증해 봄으로서, 이론과 국내 선행연구 결과들 간에 차이 발생 원인이 국내외 ESG제도의 성숙도에 차이가 있음을 검증해 보고자 한다.
ESG제도의 국내 도입 과정 중 한국 기업들의 ESG에 대한 인식 및 관심이 강화된 계기는, ESG의 G지표와 관련한 기업지배구조보고서 공시제도가 한국거래소의 자율공시로 도입된 것을 들 수 있다. 이는, 2019년부터 자산총액 2조원 이상 기업들을 대상으로 기업지배구조보고서 공시를 의무화함으로써 G활동을 중심으로 한 ESG활동과 공시에 기업들은 보다 관심을 가지고 적극적으로 진행하게 되었다. 2022년에 들어서면서는 공시 대상기업의 기준을 자산총액 1조원까지 확대하였고, 2024년에는 5,000억원으로 그 공시 대상 기준을 낮추면서 공시 의무 대상 기업은 더욱 늘어났다. 또한, 금융위원회는 2025년 7월 9일에 한국거래소 기업지배구조보고서의 공시 대상을 확대하는 내용의 「한국거래소 유가증권시장 공시규정」 일부 개정안을 승인함에 따라 2026년부터는 기업지배구조보고서 공시 의무 대상이 모든 코스피 상장사로 확대되었고, 이에 공시대상 기업수가 541개사(2024년 말 기준)에서 842개사(2024년 말 기준)로 대폭 늘어난다. 이와 같이 기업지배구조보고서의 공시 의무화를 계기로 2020년 이후와 2019년 이전은 ESG제도의 인식 및 해당 활동에 대한 기업들의 적극성은 큰 차이가 발생하게 된다.
기업지배구조보고서는 해당 기업에서 주주의 권리가 잘 보장되고 있는지, 이사회나 감사위원회가 잘 구성·운영되고 있는지, 내부감사기구가 독립적으로 운영되고 있는지 등 기업의 지배구조상태를 보여주는 보고서로써, 기업지배구조보고서 공시제도는 기업이 지배구조 핵심원칙준수 여부를 공시하고, 준수하지 못하는 경우에는 그 사유를 설명하도록 하는 제도이다. 즉, 이러한 내용의 기업지배구조보고서의 공시 의무화는 ESG의 G활동은 물론 기업이 공개하는 G관련 정보량을 증가시키는데 기여하였다고 볼 수 있다.
이와 같이 기업지배구조보고서 의무공시제도가 2019년부터 도입되고, 이후 공시대상기업을 확대 시행함에 따라 기업의 지배구조 개선 노력은 빠르게 진행되었을 것으로 보인다.
한편, 2010년 대 국내에서 처음 ESG제도에 대한 논의가 시작된 이래 큰 변화가 없었으나, 2019년 기업지배구조보고서의 공시의무화를 계기로 기업들의 ESG활동에 대한 관심 및 적극성이 강화되었고 2022년에는 KSSB에서 K-ESG공시 초안을 공개하면서 기업들에게 ESG활동 및 공시에 있어 명확한 기준을 제시하였고, 기업들은 해당 기준에 따라 ESG활동을 더욱 활발하게 수행하고 있는 것으로 보인다.
이에, 기업지배구조보고서 공시 의무화 및 K-ESG공시 초안 공개 이후 시기(2020년~)와 이전 시기(2019년~)에 있어 ESG성과와 감사시간 및 감사보수에 미치는 영향은 차이가 발생할 수 있을 것으로 예상된다.
한편, 홈페이지(www.cgs.or.kr)를 통해 한국ESG기준원이 공개하고 있는 연도별 ESG성과 정보(박종일 등 2024)를 보면 2012년 이후 2019년까지는 매년 100여개~400여개 기업들만 ESG성과가 공개되었으나, 2020년 이후 부터는 800여개~900여개의 기업들로 증가하였다.
<Table 2> Number of Firms with Publicly Disclosed ESG Ratings by the Korea Institute of Corporate Governance and Sustainability (KCGS) (as of August 2025)
| Evaluation Year | Number of Firm | Evaluation Year | Number of Firm |
|---|---|---|---|
| 2012 | 113 | 2020 | 877 |
| 2013 | 118 | 2021 | 912 |
| 2014 | 121 | 2022 | 939 |
| 2015 | 93 | 2023 | 954 |
| 2016 | 128 | 2024 | 967 |
| 2017 | 137 | ||
| 2018 | 137 | ||
| 2019 | 479 | ||
| 2012~2019 | 1,326 | 2020~2024 | 4,649 |
| Total | 5,975 | ||
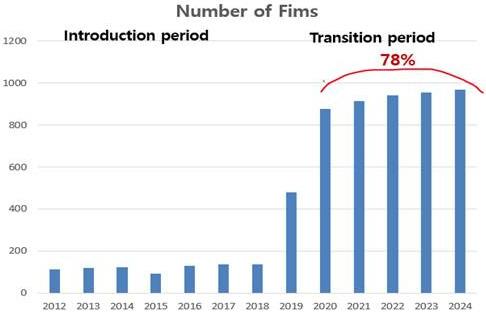
또한, 한국ESG기준원이 홈페이지를 통해 공개하고 있는 ESG성과 정보에 대한 통계를 보면, 2019년 이전에는 고성과평가를 받은 기업수의 비율이 78%로써 고성과 평가를 받은 기업들의 정보만 홈페이지를 통해 공개적으로 입수가 가능하였음을 알 수 있다. 반면 2020년 이후에는 고성과 평가를 받은 기업들이 전체의 32%뿐이나 저성과 평가를 받은 기업들의 비율은 68%로써, 2020년 이후에는 홈페이지에 공개된 저평가등급의 정보가 눈에 띄게 증가하였다, 이는 평가기관의 평가가 좀 더 엄격하게 이루어 지고 있음은 물론, 해당 평가 정보들이 과거와는 달리 모두 홈페이지를 통해 공개되고 있음을 알 수 있다.
<Table 3> Comparison of the Number of High-Performing and Low-Performing ESG-Rated Firms by Period
| Number of Firm | 2012~2019 | 2020~2024 |
|---|---|---|
| High-Performing Firms | 1,028 | 1,503 |
| Low-Performing Firms | 298 | 3,146 |
| Total | 1,326 | 2,649 |
이에 본 연구는 ESG제도의 도입 이후의 기간에 있어, 기업지배구조보고서의 공시의무화 시기 및 한국ESG기준원의 ESG등급이 공개된 기업수 및 공개된 ESG등급 분포에 있어 차이가 발생하는 시점을 기준으로 ESG 도입기(2012-2019)와 ESG 과도기(2020-2024)의 두 시기로 나누어 분석해 보고자 한다.
도입기와 과도기의 표현을 사용한 이유는 K-ESG기준을 제정, 공표하고 공시의무화가 이루어진 이후는 많은 기업들이 명확한 기준에 따라 정보를 공시하게 되고, 이에 대한 검증 의무도 발생하면서 ESG제도의 성숙기로 진행하게 될 것을 전제를 하고 있기 때문이다. 해당 성숙기 전의 기간은 도입기로 볼 수 있는데, 본 연구는 ESG성과와 감사리스크와의 관계에 있어 이론과 차이 나는 원인을 제도 성숙도의 차이로 보고 분석하기 위해, 제도 도입 초기부터 현재까지 기간에 해당하는 기간을 앞에서 설명한 기업지배구조보고서의 공시의무화 시기 및 한국ESG기준원의 공개 정보의 정량적 정성적 차이 발생 시기 등을 고려하여, 도입기와 과도기로 구분하였고 다음과 같이 귀무가설을 설정하였다.
가설:ESG도입기(2012-2019)와 ESG과도기(2020-2024)에 있어 ESG성과가 감사시간·감사보수에 미치는 영향에 차이는 없다
가설에 대한 검증결과, ESG과도기에는 ESG도입기와는 달리 ESG성과가 감사시간 및 감사보수에 음(-)의 영향을 미치거나 그 영향에 있어 차이를 보인다면, ESG제도가 성숙되어 감에 따라 국내기업들의 ESG활동 및 관련 정보공시가 상대적으로 적극적으로 이뤄져 왔고 한국ESG기준원의 평가 경험도 축적되어 ESG정보의 충분성과 신뢰성이 더 확보됨에 따라, 감사리스크를 평가 시 그 차이가 발생하였다고 할 수 있을 것이다.
한편, 국내 선행연구에 따르면 국내 환경에서 감사인은 일정 이상 크기의 우량 기업일 경우에만 기업의 CSR 보고를 신뢰하여 기업의 위험 평가에 반영하여 감사노력을 줄이고, 기업 크기가 일정 규모 이하일 경우 감사인은 CSR 공시를 의미 있게 참고하지 않는다고 하였다(최준혁 등, 2017). 즉, 감사인들이 감사보수 및 감사시간을 결정할 때 대규모 기업들에 한해서만 그들이 수행하는 CSR(ESG)활동이 기업의 리스크를 낮춘다고 판단하고 해당 비재무정보를 활용하여 감사노력에 반영하고 있어, 대규모의 기업들의 경우는 ESG성과와 감사노력 간의 음(-)의 관계가 있다는 것이다.
반면, 2018년 신외부감사법의 시행에 따라 “표준감사시간제도”가 도입되었고, 이에 따라 한국공인회계사회 주관으로 업종·규모별 표준감사시간을 산정하여 발표하고 있으며, 해당 기준에 따라 회계법인들이 감사투입시간 및 감사보수를 산정하고 있다. 선행연구(김미정, 이수준, 2025)에 따르면 표준감사시간제도의 도입은 감사시간의 구조적 증가를 유도하였으며 이에 따라 감사보수도 유의하게 상승하는 경향을 보였다고 하였고, 주기적 감사인지정제도가 시행되면서는 감사 계약의 자율성이 제한되고, 지정 감사인이 피감사기업에 대해 우월한 협상력을 보유하게 됨에 따라 전반적인 감사보수가 상승하는 결과를 가져왔다고 입증하였다.
즉, 산업 및 기업의 규모에 따라 감사시간 및 감사보수가 결정되는 표준감사시간제도를 도입한 2018년 이후에는 회사의 규모가 커질수록 감사시간 및 감사보수는 증가하는 결과를 가져옴에 따라 규모가 큰 기업들로 인해 가설의 결과가 왜곡될 수 있다. 이러한 규모효과를 고정하고 분석하기 위해 일정 규모이상의 대규모 기업만을 모집단으로 하여 가설을 추가 분석해 보고자 한다. 이때 분석 대상으로 하는 자산규모는 중소기업기본법에 따라 중소기업이 아닌 기준에 해당하는 자산총액 5,000억 이상의 기업으로 하여 분석을 실시하였다.
Ⅳ. 연구방법
1. 연구모형
해당 연구의 분석에 사용되는 모형은 ESG성과와 감사시간 및 감사보수의 관계에 대해 분석한 선행연구들의 모형을 기본적으로 적용하면서(임욱빈, 김동현 2022, Song, Y. 외 2023), 본 논문에서는 ESG과도기(2020-2024)의 ESG성과가 전체기간 분석결과에 미치는 영향 및 그 정도를 분석하기 위해 전체기간 표본에 상호작용항 삽입하여 분석하였다. 또한, 시차 모델을 활용하여, 인과관계의 전후에 따라 전기의 경영활동(ESG등급)이 당기의 감사보수 및 감사시간에 미치는 영향을 분석하여, 당기의 독립변수와 당기의 종속변수가 서로 영향을 주고받는 내생성문제도 완화하고자 하였다.
해당 분석을 위해 설계한 연구모형은 다음과 같다.
상기의 모형에서 α3가 유의한 경우, ESG도입기와 ESG과도기의 두 시기의 효과가 차별적으로 존재함을 확인할 수 있다.
해당 분석은 전기의 ESG성과가 외부감사인의 당기 감사보수 및 당기 투입하는 감사시간에 미치는 영향에 있어, ESG과도기(2020-2024)의 ESG성과가 전체기간 분석결과에 미치는 영향 및 그 정도를 분석하기 위한 것으로써, 종속변수는 각각 당기의 감사보수(AF)와 당기의 감사시간(AH)이고, 연구모형에서 아래첨자 i는 기업을 나타내며 t는 연도를 나타낸다. 본 연구의 관심변수는 전기ESG성과와 기간더미변수(ESG과도기를 1, ESG도입기를 0)의 교차항(ESGi,t-1×Post20)으로써, 여기서 ESG성과는 한국ESG기준원(KCGS)에서 발표하는 종합등급(ESG등급)을 사용하였다. 해당 등급은 6개의 등급으로 이루어져 있으며, 가장 높은 등급(A+)에 6을 부여하고 가장 낮은 등급(D)에 1을 부여하였다. 통제변수도 각각 전기변수들을 사용하였는데, 총자산의 자연로그 값으로 측정한 기업의 규모(SIZE), 총자산 대비 총부채의 비중(LEV), 총자산 대비 당기순이익의 비중(ROA), 순자산의 시장가치 대비 순자산의 장부가치(BTM), 총자산 대비 매출채권의 비중(REC), 총자산 대비 재고자산의 비중(INV), 유동자산 대비 유동부채비율(CR), 당기 감사를 수행하는 감사법인이 4대 대형 회계법인인지 여부(BIG4), 당기순손실 여부(LOSS), 전체이사수 대비 사외이사수(OUT), 최대주주지분율(OWN) 및 외국인투자지분율(FOR)을 활용하였으며 연도-산업에 의한 차이를 통제하였다. 통제변수들의 측정방법은 하기의 표에 요약하였다.
<Table 4> Summary of Variable Measurements
| Variables | Description |
|---|---|
| Dependent Variables | |
| ln(AF) | Natural logarithm of audit fees in year t |
| ln(AH) | Natural logarithm of audit hours in year t |
| Independent Variables | |
| ESG | ESG rating assigned by the Korea Institute of Corporate Governance and Sustainability (KCGS), coded from 1 to 6. A rating of A+ is assigned a value of 6, while ratings from A to D are assigned values from 5 to 1 (A, A-, B+, B, C, D) |
| ESG×Post20 | Interaction term between ESG and the post-period dummy variable. Post20 equals 1 for fiscal years 2020 and thereafter, and 0 otherwise |
| Control Variables | |
| SIZE | Natural logarithm of total assets |
| LEV | Total liabilities divided by total assets |
| BTM | Book value of equity divided by market value of equity |
| REC | Accounts receivable divided by total assets |
| INV | Inventory divided by total assets |
| CR | Current assets divided by current liabilities |
| BIG4 | Dummy variable equal to 1 if the auditor is a Big 4 audit firm, and 0 otherwise |
| LOSS | Dummy variable equal to 1 if the firm reports a net loss for the year, and 0 otherwise |
| OUT | Number of outside directors divided by the total number of directors |
| OWN | Percentage ownership held by the largest shareholder and related parties (=shares held by the largest shareholder and related parties÷total shares outstanding×100) |
| FOR | Percentage of foreign ownership (=shares held by foreign investors÷total shares outstanding×100) |
| YD | Year dummy variables |
| IND | Industry dummy variables |
2. 표본선정
본 연구에서는 2012년부터 2024년까지 재무제표 정보와 한국ESG기준원에서 발표하는 ESG성과등급 정보가 존재하는 유가증권 및 코스닥 시장에 상장된 기업들을 대상으로 하였으며, 12월 결산 법인으로써 회계기간이 동일한 기업들로 설정하고, 금융업을 영위하는 기업을 제외하므로써 비교가능성을 제고하였다. 또한, 분석에 필요한 재무정보 및 기업정보를 확보할 수 없는 경우는 표본에서 제외하는 과정을 통해 최종으로 13개년도의 3,849개의 기업-연도 표본을 선정하였고, 해당 표본선정 과정은 하기의 표에 요약하였다.
<Table 5> Sample Selection Procedure
| Sample Selection Criteria | Number of Observations |
|---|---|
| KOSPI and KOSDAQ listed firms from 2012 to 2024 | 35,639 |
| Less:Firms with fiscal year-end other than December 31 | (876) |
| Less:Firms in the financial industry | (2,296) |
| Less:Firms without ESG ratings | (26,919) |
| Less:Firms with insufficient data required for the analysis | (1,699) |
| Final Sample | 3,849 |
본 연구는 외부이용자에 해당하는 외부감사인이 감사리스크를 평가하기 위해 기업들의 ESG성과 정보를 활용하고자 할 때, 신뢰성을 인정받고 있는 한국ESG기준원의 홈페이지를 통해 공개된 정보를 이용할 것을 전제로 한 분석이다.
최종적으로 선정된 표본의 연도별 표본분포를 보면, 한국ESG기준원이 외부에 공개한 ESG성과정보가 2020년대에는 2010년대에 비해 월등히 증가함에 따라 당기의 감사보수 및 감사시간에의 영향을 분석하는 해당 표본도 같은 양상으로 증가하고 있음을 알 수 있다. 또한, 해당 표본의 연도별 분포를 통해 ESG도입 초기에 비해 2019년 기업지배구조보고서의 공시가 의무화됨에 따라 기업들의 ESG활동은 더욱 활발하게 진행되어 왔고, 한국ESG기준원의 평가 경험 및 내부 기준 등도 점차 변화하여 2020년대 이후에는 더 많은 기업들의 ESG성과정보를 평가,공개하였음을 알 수 있다. 이러한 ESG활동 및 성과평가에 대한 국내에서의 인식강화 및 신뢰성 증가로 2020년대 이후에는 이전 국내 선행연구와는 다른 결과를 예상해 볼 수 있다.
<Table 6> Yearly Distribution of Samples
| Year | Number of Observations | Percentage(%) | Cumulative Observations | Cumulative Percentage (%) |
|---|---|---|---|---|
| 2013 | 77 | 2.00 | 77 | 2.00 |
| 2014 | 88 | 2.29 | 165 | 4.29 |
| 2015 | 73 | 1.89 | 238 | 6.18 |
| 2016 | 73 | 1.89 | 311 | 8.07 |
| 2017 | 88 | 2.29 | 399 | 10.36 |
| 2018 | 87 | 2.26 | 486 | 12.62 |
| 2019 | 123 | 3.20 | 609 | 15.82 |
| 2020 | 428 | 11.12 | 1,037 | 26.94 |
| 2021 | 763 | 19.82 | 1,800 | 46.76 |
| 2022 | 750 | 19.49 | 2,550 | 66.25 |
| 2023 | 701 | 18.21 | 3,251 | 84.46 |
| 2024 | 598 | 15.54 | 3,849 | 100 |
| Total | 3,849 | 100 | - | - |
한편, 산업별 표본분포를 보면, ‘화학물질 및 화학제품 제조업;의약품 제외’에서 403개(약 10.47%)의 표본이 분포되어 가장 많은 것으로 나타났고, 연구표본은 다양한 산업으로 구성되어 있으나 제조업과 비제조업의 업종으로 구분하면, 제조업의 경우 2,429개(약 63%)로 과반수 이상을 차지하고 있다. 이에 따라 ESG활동을 수행하고 이에 대한 성과등급의 평가가 이루어지고 있는 업종은 상대적으로 제조업이 더 큰 비중을 차지하고 있음을 알 수 있다.
<Table 7> Industry Distribution of Samples
| Industry Classification (KSIC) | Number of Observations | Percentage (%) |
|---|---|---|
| Manufacture of Chemicals and Chemical Products (excluding Pharmaceuticals) | 403 | 10.47 |
| Professional Services | 324 | 8.42 |
| Manufacture of Electronic Components, Computers, Visual Displays, Audio Equipment, and Communication Equipment | 284 | 7.38 |
| Manufacture of Medical Substances and Pharmaceuticals | 280 | 7.27 |
| Manufacture of Basic Metals | 206 | 5.35 |
| Wholesale Trade and Brokerage Activities | 194 | 5.04 |
| Manufacture of Other Machinery and Equipment | 187 | 4.86 |
| Manufacture of Motor Vehicles and Trailers | 187 | 4.86 |
| Manufacture of Food Products | 161 | 4.18 |
| Manufacture of Rubber and Plastic Products | 113 | 2.94 |
| Retail Trade (excluding Motor Vehicles) | 113 | 2.94 |
| General Construction | 110 | 2.86 |
| Manufacture of Electrical Equipment | 103 | 2.68 |
| Manufacture of Non-metallic Mineral Products | 85 | 2.21 |
| Publishing Activities | 77 | 2 |
| Electricity, Gas, Steam, and Air Conditioning Supply | 70 | 1.82 |
| Manufacture of Other Transport Equipment | 68 | 1.77 |
| Manufacture of Pulp, Paper, and Paper Products | 57 | 1.48 |
| Manufacture of Wearing Apparel, Clothing Accessories, and Fur Products | 55 | 1.43 |
| Information Service Activities | 51 | 1.33 |
| Architectural, Engineering, and Other Scientific and Technical Services | 44 | 1.14 |
| Manufacture of Fabricated Metal Products (excluding Machinery and Furniture) | 42 | 1.09 |
| Postal and Telecommunications Activities | 42 | 1.09 |
| Land Transportation and Pipeline Transportation | 41 | 1.07 |
| Other Manufacturing Industries | 198 | 5.15 |
| Other Service Industries | 354 | 9.21 |
| Total | 3,849 | 100 |
<Table 8> Proportion of Manufacturing Firms
| Industry Composition | Number of Observations | Percentage(%) |
|---|---|---|
| Manufacturing Firms | 2,429 | 63 |
| Non-Manufacturing Firms | 1,420 | 37 |
| Total | 3,849 | 100 |
Ⅴ. 실증분석
1. 기술통계량
하기 Table 9에는 연구모형에서 사용된 변수들에 대한 평균, 표준편차, 중위수, 최솟값, 최대값 등 기술통계량을 요약하였다.
본 연구의 종속변수인 자연로그값으로 측정한 감사시간(AH)의 평균 값(중위 값)은 8.0932(7.9745)이고 감사보수(AF)의 평균 값(중위 값)은 19.5733(19.4854)으로써 평균값과 중위값이 거의 비슷한 수준이였다. 관심변수인 ESG성과와 Post20의 교차항에서 ESG성과의 평균값(중위값)은 3.1499(3.000)으로 나타났고, 사분위값 중 하한값은 2이나 상한값은 4로써 상한값이 평균값 3.1499보다 높았다.
통제변수를 살펴보면, 총자산의 자연로그 값으로 측정한 표본기업의 기업규모 SIZE의 평균 값(중위 값)은 27.7566(27.4878)로써 평균 값과 중위 값의 차이가 크지 않은 것으로 나타났다. LEV의 평균 값(중위 값)은 0.4657(0.4751)로 나타나 타인자본보다 자기자본의 비중이 더 높았다.
<Table 9> Descriptive Statistics (N=3,849)
| Variable | Mean | Standard Deviation | 25th Percentile | Median | 75th Percentile | Minimum | Maximum |
|---|---|---|---|---|---|---|---|
| AuditHour | 8.0932 | 0.8507 | 7.4804 | 7.9745 | 8.5755 | 1.3863 | 11.3636 |
| AuditFee | 19.5733 | 0.8519 | 19.0085 | 19.4854 | 20.0597 | 16.1181 | 22.8544 |
| ESG | 3.1499 | 1.3302 | 2.0000 | 3.0000 | 4.0000 | 1.0000 | 6.0000 |
| POST20 | 0.8418 | 0.3650 | 1.0000 | 1.0000 | 1.0000 | 0.0000 | 1.0000 |
| SIZE | 27.7566 | 1.7405 | 26.5096 | 27.4878 | 28.8813 | 23.9081 | 33.7533 |
| LEV | 0.4657 | 0.2029 | 0.3048 | 0.4751 | 0.6181 | 0.0175 | 1.6666 |
| BTM | 1.4445 | 1.3261 | 0.5508 | 1.0873 | 1.9181 | -4.6928 | 14.7473 |
| REC | 0.1204 | 0.0826 | 0.0621 | 0.1054 | 0.1627 | 0.0000 | 0.6369 |
| INV | 0.1092 | 0.0862 | 0.0426 | 0.0971 | 0.1550 | 0.0000 | 0.5130 |
| CR | 0.3144 | 0.1581 | 0.1955 | 0.2953 | 0.4156 | 0.0043 | 1.6352 |
| BIG4 | 0.6381 | 0.4806 | 0.0000 | 1.0000 | 1.0000 | 0.0000 | 1.0000 |
| LOSS | 0.2544 | 0.4356 | 0.0000 | 0.0000 | 1.0000 | 0.0000 | 1.0000 |
| OUT | 0.2879 | 0.1887 | 0.2500 | 0.2857 | 0.4000 | 0.0000 | 1.0000 |
| OWN | 0.4221 | 0.1625 | 0.3026 | 0.4257 | 0.5313 | 0.0000 | 0.9171 |
| FOR | 0.1182 | 0.1375 | 0.0221 | 0.0658 | 0.1622 | 0.0000 | 1.0000 |
한편, BTM의 평균 값(중위 값)은 1.4445(1.0873)으로써 자본의 시장가치 대비 장부가치는 평균적으로 1.4배이였고, REC는 0.1204(0.1054)로 나타나 평균 값이 중위 값보다 크게 나타났다. INV는 0.1092(0.0971)이였고 CR은 0.3144(0.2953)로 나타났고, BIG4의 평균 값은 0.6381로써 표본의 63.81%는 4대 대형회계법인에서 외부감사를 받고 있는 것으로 나타났다. LOSS의 평균 값은 0.2544로써 표본의 25.44%가 당기순손실이 발생한 것으로 확인되었다. 한편, OUT의 평균 값(중위 값)은 0.2879(0.2857)으로 나타나 표본의 사외이사비율은 평균 28.79%로써 전체이사수의 1/4이상은 사외이사로 구성되어 있음을 알 수 있었고 평균 값과 중위 값은 거의 비슷하게 나타났다. 한편, OUT의 평균값(중위값)은 0.4221(0.4257)로써 표본의 최대주주지분율은 평균 42.21%이고 중위 값과 거의 비슷하게 나타났다. 또한, FOR의 평균값(중위값)은 0.1182(0.0658)로써 표본의 외국인투자자지분율은 평균 11.82%였다.
2. 피어슨 상관관계
아래 Table 10은 주요 변수들의 피어슨 상관관계 결과를 보여주고 있다. 우선 종속변수인 감사시간(AH) 및 감사보수(AF)에 영향을 미칠 수 있는 다른 변수들을 통제하기 전에는 관심변수인 “ESG성과와 POST20의 교차항”을 구성하는 기업의 ESG 경영성과(ESG)와 감사시간 및 감사보수의 상관관계 계수는 각각 0.575***과 0.518***으로 1%의 유의한 양(+)의 상관관계가 있는 것으로 나타남으로써, ESG성과와 감사시간 및 감사보수와의 관계에 대한 기존 한국의 선행연구들의 결과와 동일하였다. 또한, 기업규모(SIZE)와 감사시간 및 감사보수의 상관관계 계수는 각각 0.851***과 0.792***으로 매우 높은 1%수준의 유의한 양(+)의 상관관계를 보였다. 이는, 기업의 규모가 클수록 업무 복잡성이 커지므로 감사보수도 높아질 것으로 판단한 선행연구(Simunic, 1980)와도 일치하는 결과이다.
한편, 2018년 신외부감사법의 시행으로 도입된 표준감사시간제도 및 이에 근거하여 한국공인회계사회가 산정한 업종·규모별 표준감사시간에 따라 회계법인들이 투입하는 감사시간이 구조적으로 증가됨에 따라 감사보수도 유의하게 상승하였고, 주기적 감사인지정제도가 시행되면서는 감사 계약의 자율성이 제한되고, 지정 감사인이 피감사기업에 대해 우월한 협상력을 보유하게 됨에 따라 전반적인 감사보수가 상승하는 결과를 가져왔다고 입증한 국내 선행연구(김미정, 이수준, 2025)와도 일치하는 결과이다.
이와 같이 기업규모에 따라 감사시간 및 감사보수가 증가되는 효과가 있으므로, 규모효과를 고정하고 분석할 필요가 있고, 해당 분석에서는 총자산규모 5,000억을 초과하는 기업만을 대상으로도 분석해 보고자 한다. 다만, 이는 감사시간 및 감사보수에 영향을 미칠 수 있는 다른 통제변수들을 통제하기 전의 상관관계 분석이므로, 다른 통제변수들도 고려한 OLS 회귀분석방법을 통해 가설을 검증해 보고자 한다.
<Table 10> Pearson Correlation Matrix (N=3,849)
| AH | AF | ESG | POST20 | SIZE | LEV | BTM | REC | INV | CR | BIG4 | LOSS | OUT | OWN | FOR | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| AH | 1 | ||||||||||||||
| AF | 0.932 | 1 | |||||||||||||
| <.0001 | |||||||||||||||
| ESG | 0.575 | 0.518 | 1 | ||||||||||||
| <.0001 | <.0001 | ||||||||||||||
| POST20 | -0.274 | -0.160 | -0.407 | 1 | |||||||||||
| <.0001 | <.0001 | <.0001 | |||||||||||||
| SIZE | 0.851 | 0.792 | 0.642 | -0.424 | 1 | ||||||||||
| <.0001 | <.0001 | <.0001 | <.0001 | ||||||||||||
| LEV | 0.262 | 0.257 | 0.172 | -0.132 | 0.269 | 1 | |||||||||
| <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | |||||||||||
| BTM | 0.104 | 0.095 | 0.039 | 0.058 | 0.266 | 0.030 | 1 | ||||||||
| <.0001 | <.0001 | 0.016 | 0.0003 | <.0001 | 0.0635 | ||||||||||
| REC | -0.117 | -0.117 | -0.021 | -0.002 | -0.171 | 0.149 | -0.075 | 1 | |||||||
| <.0001 | <.0001 | 0.1985 | 0.8784 | <.0001 | <.0001 | <.0001 | |||||||||
| INV | -0.100 | -0.094 | -0.100 | 0.093 | -0.154 | 0.046 | -0.023 | 0.225 | 1 | ||||||
| <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | 0.004 | 0.1495 | <.0001 | ||||||||
| CR | 0.044 | 0.064 | -0.002 | 0.001 | -0.025 | 0.773 | -0.104 | 0.325 | 0.207 | 1 | |||||
| 0.0067 | <.0001 | 0.9026 | 0.93 | 0.1146 | <.0001 | <.0001 | <.0001 | <.0001 | |||||||
| BIG4 | 0.505 | 0.477 | 0.476 | -0.298 | 0.485 | 0.094 | 0.051 | -0.003 | -0.076 | -0.046 | 1 | ||||
| <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | 0.0016 | 0.8725 | <.0001 | 0.0041 | ||||||
| LOSS | -0.095 | -0.067 | -0.162 | 0.068 | -0.185 | 0.236 | -0.059 | -0.096 | -0.032 | 0.227 | -0.134 | 1 | |||
| <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | 0.0002 | <.0001 | 0.0453 | <.0001 | <.0001 | |||||
| OUT | 0.070 | 0.054 | 0.053 | -0.296 | 0.135 | 0.065 | -0.048 | -0.020 | -0.010 | 0.006 | 0.048 | 0.012 | 1 | ||
| <.0001 | 0.0007 | 0.0011 | <.0001 | <.0001 | <.0001 | 0.003 | 0.2097 | 0.5449 | 0.7294 | 0.003 | 0.4478 | ||||
| OWN | -0.111 | -0.119 | 0.003 | 0.086 | -0.028 | -0.005 | 0.229 | 0.032 | 0.016 | -0.029 | 0.053 | -0.121 | -0.070 | 1 | |
| <.0001 | <.0001 | 0.8535 | <.0001 | 0.0873 | 0.7802 | <.0001 | 0.0468 | 0.3334 | 0.0753 | 0.001 | <.0001 | <.0001 | |||
| FOR | 0.477 | 0.444 | 0.397 | -0.340 | 0.520 | -0.092 | -0.103 | -0.092 | -0.083 | -0.142 | 0.304 | -0.205 | 0.109 | -0.233 | 1 |
| <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 | <.0001 |
총자산대비 총부채 비율(LEV)와 순자산 시장가치 대비 순자산 장부가액비율(BTM)은 감사시간 및 감사보수와 유의한 양(+)의 상관관계를 보이는 것으로 나타났다. 이는 총부채비율이 높을수록, 순자산시장가치 대비 순자산장부가액 비율이 높을 수록 투입하는 감사시간이 증가하고 감사보수가 증가한다는 것을 의미한다.
유동부채 대비 유동자산비율(CR), 사외이사비율(OUT) 및 외국투자자 지분율(FOR)은 감사시간 및 감사보수와 유의한 양(+)의 상관관계를 보였고, 최대주주지분율(OWN)은 유의한 음(-)의 상관관계를 보였다. 또한, 감사인의 BIG4 여부(BIG4)는 감사시간 및 감사보수와 유의한 양(+)의 상관관계가 있는 것을 보임으로써 4대 대형회계법인에게 감사를 받는 경우가 상대적으로 투입하는 감사시간이 많고, 감사보수가 높다는 것을 보여줬다. 반면에 손실더미(LOSS)는 감사시간 및 감사보수와 유의하게 음(-)의 상관관계가 있는 것으로 나타났다. 또한, 총자산 대비 매출채권비율(REC) 및 총자산 대비 재고자산비율(INV)은 감사시간 및 감사보수와 유의한 음(-)의 상관관계를 보였다.
3. 회귀분석
가. 가설에 대한 회귀분석결과
ESG제도를 도입한 이후 제도가 성숙해 감에 따라 ESG성과가 감사시간 및 감사보수에 미치는 영향에 차이가 발생하는지 여부를 분석하기 위해, 전체기간 표본에 ESG성과와 ESG과도기(2020-2024) 더미변수의 상호작용항(ESGi,t-1×Post20)을 삽입하여 OLS회귀분석을 실시하였다. 분석 결과 α3가 유의한 경우, ESG도입기와 ESG과도기의 두 시기의 효과가 차별적으로 존재함을 확인할 수 있다.
Table 11은 ESG성과와 ESG과도기(2020-2024)의 상호작용항과 감사시간 및 감사보수의 관련성에 관한 가설의 OLS회귀분석 결과이다. F값이 1%수준에서 유의하므로 연구모형은 적합한 것으로 판단된다. ESG성과가 감사시간 및 감사보수에 미치는 영향을 나타내는 회귀계수는 0.123***, 0.132***으로 1%수준에서 유의한 양의 값으로 나타났다. 이러한 결과는 ESG성과가 높을수록 투입되는 감사시간이 증가하고, 감사보수도 높아짐을 의미한다. 한편 해당 연구의 관심변수인 ESG성과와 ESG과도기(2020-20204)의 상호작용항이 감사시간 및 감사보수에 미치는 영향을 나타내는 회귀계수는 각각 (-)0.106***, (-)0.115***으로 1%수준에서 유의한 음의 값으로 나타났다. POST20이 1인 경우, 즉 2020년대 이후의 ESG 회귀계수는 (α1+α3)로써 그 값은 각각 0.017, 0.017이고 이는 여전히 양(+)의 값이나 2020년 이전 기간의 ESG 회귀계수의 값보다는 현저히 작아졌다.
<Table 11> Empirical Results of Hypothesis Testing
| Variables | AuditHour | AuditFee | ||||
|---|---|---|---|---|---|---|
| Coefficient estimates | t Value | Pr>|t| | Coefficient estimates | t Value | Pr>|t| | |
| Intercept | -4.681 | -21.28 | <.0001 | 6.699 | 27.26 | <.0001 |
| ESG | 0.123 | 4.45 | <.0001 | 0.132 | 4.29 | <.0001 |
| POST20 | 0.483 | 3.83 | 0.0001 | 0.752 | 5.34 | <.0001 |
| ESG*POST20 | -0.106 | -3.79 | 0.0002 | -0.115 | -3.7 | 0.0002 |
| SIZE | 0.449 | 69.76 | <.0001 | 0.439 | 60.96 | <.0001 |
| LEV | -0.225 | -3.69 | 0.0002 | -0.237 | -3.47 | 0.0005 |
| BTM | -0.066 | -11.8 | <.0001 | -0.071 | -11.3 | <.0001 |
| REC | 0.370 | 4.18 | <.0001 | 0.360 | 3.64 | 0.0003 |
| INV | 0.291 | 3.26 | 0.0011 | 0.057 | 0.57 | 0.5693 |
| CR | 0.286 | 3.76 | 0.0002 | 0.419 | 4.93 | <.0001 |
| BIG4 | 0.221 | 14.44 | <.0001 | 0.257 | 15.02 | <.0001 |
| LOSS | 0.143 | 9.34 | <.0001 | 0.172 | 10.05 | <.0001 |
| OUT | 0.005 | 0.15 | 0.8846 | 0.082 | 1.99 | 0.0469 |
| OWN | -0.324 | -7.87 | <.0001 | -0.360 | -7.83 | <.0001 |
| FOR | 0.027 | 0.42 | 0.6717 | 0.150 | 2.13 | 0.0334 |
| YD | Y | |||||
| IND | Y | |||||
| adj R-sq | 0.8209 | 0.7772 | ||||
| F value | 224.44 | 170.81 | ||||
| Pr>F | <0.0001 | <0.0001 | ||||
| N | 3849 | 3849 | ||||
* 상호작용항을 포함한 모형에서는 설명변수 간 상관성 증가로 인해 다중공선성 문제가 발생할 수 있다. 이를 완화하기 위하여 본 연구에서는 상호작용항을 포함한 설명변수 및 통제변수들을 평균중심화(Mean-Centering)한 후 분석을 수행하였다. 평균중심화 분석 전에는 분산팽창계수(VIF)의 평균치가 11.84, 최대값이 54.32로 매우 높게 나타났다. 그러나 평균중심화 분석 시에는 VIF의 평균치가 2.35, 최대값이 5.37로 크게 감소하였고, 모든 변수의 VIF가 일반적으로 허용되는 기준치(10 이하)를 충족하는 것으로 나타났다. 따라서 본 분석에서 다중공선성은 유의한 영향을 미치지 않는 것으로 확인하였다.
이는 ESG성과가 감사시간 및 감사보수를 증가시키기는 하나, ESG과도기(2020-2024)에 있어서는 해당 증가분을 감소시키고 있음을 의미한다. 즉, 이와 같은 분석결과는 ESG제도 도입이후 시간이 경과함에 따라 ESG성과와 감사시간 및 감사보수 간의 양(+)의 관계가 약화되어 가고 있음을 실증적으로 입증한 것이다.
본 연구에서도 국내 선행연구와 같이 ESG성과가 높을수록 감사시간 및 감사보수가 증가하는 결과가 도출되고 있으나, 이는 국내 ESG제도 도입 이후 ESG에 대한 기업들의 인식고조, 활동증가, 신뢰성 있는 정보공개 및 ESG평가기관의 경험축적에 따라 즉, ESG제도가 성숙되어 감에 따라 국내 선행연구에서 보여준 ESG성과와 감사보수 및 감사시간 간의 양(+)의 관계는 해외연구 결과와 같이 음(-)의 관계를 보일 수 있음을 시사하고 있다. 즉, ESG제도가 도입되고 과도기를 거쳐 K-ESG의 제정, 공표 및 이에 따른 기업의 ESG활동에 대한 공시의무화가 이뤄지는 등 성숙기에 접어들면 국내 감사인들도 기업의 ESG성과가 높을수록 감사 리스크를 낮게 평가하고 이를 투입감사시간 및 감사보수에 반영할 수 있을 것으로 예상된다.
본 연구의 실증분석결과는 이론과 다른 국내 선행 연구결과에 있어 국내에서도 ESG도입이후 기간이 누적되어 성숙기에 이르면 이론과 같은 결과가 나올 수 있음을 시사한다고 볼 수 있다.
통제변수들을 살펴보면, 기업규모(SIZE), 총자산 대비 매출채권 비율(REC), 유동비율(CR), 당기순손실여부(LOSS), 감사인이 4대 대형법인여부(BIG4)는 1%수준에서 유의한 (+)의 관계를 보였다. 즉, 기업규모가 클수록 매출채권 비율이 높을수록, 유동비율이 높을 수록, 당기순손실이 발생한 기업일수록 투입하는 감사시간이 증가하고 감사보수가 높아짐을 의미한다. 또한, BIG4 회계법인은 기타 다른 회계법인에 비해 투입감사시간이 크고 감사보수도 높은 것으로 나타났다. 한편, 기업 자본의 시장가치 대비 장부가치는 유의한 음(-)의 관계를 보였다.
Table 12는 규모효과를 고정시키기 위해 총자산 5,000억이상의 대규모기업들 만을 표본으로 하여 ESG성과와 ESG과도기(2020-2024)의 상호작용항과 감사시간 및 감사보수의 관련성에 관한 가설의 OLS회귀분석 결과이다. ESG성과가 감사시간 및 감사보수에 미치는 영향을 나타내는 회귀계수는 0.127***, 0.131***으로 1%수준에서 유의한 양의 값으로 나타났다. 이러한 결과는 ESG성과가 높을수록 투입되는 감사시간이 증가하고, 감사보수도 높아짐을 의미한다. 한편, 해당 연구의 관심변수인 ESG성과와 ESG과도기(2020-2024)의 상호작용항이 감사시간 및 감사보수에 미치는 영향을 나타내는 회귀계수는 각각 (-)0.096***, (-)0.101***으로 1%수준에서 유의한 음의 값으로 나타났다. 이는 ESG성과가 감사시간 및 감사보수를 증가시키기는 하나, ESG과도기(2020-2024)에 있어서는 해당 증가분을 감소시키고 있음을 의미한다. 결론적으로, 규모효과를 고정하고 분석한 결과도 ESG제도가 성숙되어 감에 따라 ESG성과와 감사시간 및 감사보수와의 양의 관계가 약화되어 가고 있음을 입증하고 있다.
규모가 클수록 감사시간 및 감사보수는 증가하고, 신외감법개정으로 도입된 제도들에 의해 규모와 감사시간 및 감사보수의 관계는 더욱 강한 양(+)의 관계를 갖게 되므로(김미정 이수준 2025), 이러한 외부적인 요인으로 인해 본 연구에서도 ESG와 감사시간 및 감사보수 간 양(+)의 관계를 보이고, 교차항의 경우 음(-)의 결과를 보임에도 여전히 양(+)의 관계를 보일 수 있다. 이에, 5,000억이상의 대규모 기업만을 표본으로 하여 분석해 보았으나, 그 결과 또한 ESG와 POST20의 교차항은 음(-)의 관계를 보임으로써, ESG과도기에는 ESG성과와 감사시간 및 감사보수와의 양(+)의 관계를 약화시키고 있음을 확인할 수 있었다.
<Table 12> Empirical Results for the Large-Firm Subsample
| Variables | AuditHour | AuditFee | ||||
|---|---|---|---|---|---|---|
| Coefficient estimates | t Value | Pr>|t| | Coefficient estimates | t Value | Pr>|t| | |
| Intercept | -5.110 | -17.53 | <.0001 | 5.939 | 19.71 | <.0001 |
| ESG | 0.127 | 4.09 | <.0001 | 0.131 | 4.09 | <.0001 |
| POST20 | 0.390 | 2.69 | 0.0073 | 0.656 | 4.38 | <.0001 |
| ESG*POST20 | -0.096 | -3.03 | 0.0025 | -0.101 | -3.09 | 0.002 |
| SIZE | 0.467 | 49.46 | <.0001 | 0.469 | 48.05 | <.0001 |
| LEV | -0.328 | -4.17 | <.0001 | -0.365 | -4.49 | <.0001 |
| BTM | -0.071 | -10.44 | <.0001 | -0.078 | -11.12 | <.0001 |
| REC | 0.519 | 3.89 | 0.0001 | 0.645 | 4.67 | <.0001 |
| INV | 0.503 | 3.65 | 0.0003 | 0.342 | 2.4 | 0.0164 |
| CR | 0.357 | 3.44 | 0.0006 | 0.408 | 3.81 | 0.0001 |
| BIG4 | 0.189 | 8.1 | <.0001 | 0.198 | 8.2 | <.0001 |
| LOSS | 0.131 | 5.84 | <.0001 | 0.145 | 6.27 | <.0001 |
| OUT | 0.014 | 0.28 | 0.7781 | 0.071 | 1.38 | 0.1683 |
| OWN | -0.410 | -6.55 | <.0001 | -0.278 | -4.3 | <.0001 |
| FOR | -0.033 | -0.36 | 0.717 | 0.095 | 1.01 | 0.3104 |
| YD | Y | |||||
| IND | Y | |||||
| adj R-sq | 0.7552 | 0.7426 | ||||
| F value | 99.77 | 93.34 | ||||
| Pr>F | <0.0001 | <0.0001 | ||||
| N | 2502 | 2502 | ||||
* 상호작용항을 포함한 모형에서는 설명변수 간 상관성 증가로 인해 다중공선성 문제가 발생할 수 있다. 이를 완화하기 위하여 본 연구에서는 상호작용항을 포함한 설명변수 및 통제변수들을 평균중심화(Mean-Centering)한 후 분석을 수행하였다. 평균중심화 분석 전에는 분산팽창계수(VIF)의 평균치가 9.93, 최대값이 50.13으로 매우 높게 나타났다. 그러나 평균중심화 분석 시에는 VIF의 평균치가 1.86, 최대값이 2.83으로 크게 감소하였고, 모든 변수의 VIF가 일반적으로 허용되는 기준치(10 이하)를 충족하는 것으로 나타났다. 따라서 본 분석에서 다중공선성은 유의한 영향을 미치지 않는 것으로 확인하였다.
즉, 2018년 이후 신외감법개정으로 도입된 표준감사시간제도 및 지정감사인제도 등으로 인해 더 강하게 발생하는 기업규모와 감사시간 및 감사보수와의 내생성문제를 고려하여 검증대상 규모를 총자산 5,000억원 이상의 대규모 기업으로 한정하고 분석해 보았으나, 이와 같은 다른 외부감사 관련 제도로 인한 영향에도 불구하고 본 연구의 분석결과는 변동되지 않음을 확인한 것이다.
Ⅵ. 추가분석
회사의 규모와 감사보수 및 감사시간과의 내생성 문제를 해결하기 위해 앞의 분석에서 총자산규모 5,000억 이상의 기업들만을 표본으로 하여 분석해 보았고, 해당 분석 결과는 전체 자산규모의 표본에 대한 검증 결과와 일치하였다.
다만, 한국 재벌 등과 같은 대규모기업의 경우 다른 기업들에 비해 투입 감사시간 및 감사보수가 월등히 높음에 따라 내생성 문제를 크게 발생시킬 수 있고, 반대로 소규모기업들의 경우 다른 기업들에 비해 투입 감사시간 및 감사보수가 월등히 낮음에 따라 분석결과에 왜곡을 발생시킬 수 있다. 즉, 기업의 총자산 규모는 감사보수와 감사시간을 결정하는 핵심 요인 중 하나로서, 자산 규모가 지나치게 크거나 작은 기업은 감사투입자원, 내부통제 수준, 위험평가 방식 등이 일반 기업과 현저히 다르다. 이러한 극단값(Extreme values)은 회귀계수를 왜곡시켜 ESG 성과의 순수한 효과를 과대·과소 추정할 가능성이 존재한다. 따라서 상·하위 10%를 제거함으로써 분석결과가 특정 초대규모기업 또는 초소규모기업에 의해 좌우되는 문제를 최소화하고자 하였다. 또한, 이러한 절사표본 분석을 통해 본 연구의 주요 분석결과에 대한 강건성을 검증하고자 하였다. 만약 10% 절사표본에서도 ESG 성과가 감사보수 및 감사시간과 유의한 관계를 보인다면, 이는 본 연구의 결과가 다른 평균적인 기업들에 비해 상대적으로 ESG성과가 높고 감사보수 및 감사투입시간이 높은 초대규모기업들에 의해 좌우된 것이 아님을 의미한다.
하기 Table 13은 10%의 절사표본(Trimmed Sample)에서 ESG성과와 ESG과도기(2020-2024)의 상호작용항과 감사시간 및 감사보수의 관련성에 관한 가설의 강건성 검증 결과이다. ESG성과가 감사시간 및 감사보수에 미치는 영향을 나타내는 회귀계수는 0.103***, 0.109***으로 1%수준에서 유의한 양의 값으로 나타났다. 이러한 결과는 ESG성과가 높을수록 투입되는 감사시간이 증가하고, 감사보수도 높아짐을 의미한다. 한편, 해당 연구의 관심변수인 ESG성과와 ESG과도기(2020-2024)의 상호작용항이 감사시간 및 감사보수에 미치는 영향을 나타내는 회귀계수는 각각 (-)0.096***, (-)0.104***으로 1%수준에서 유의한 음의 값으로 나타났다. 이는 ESG성과가 감사시간 및 감사보수를 증가시키기는 하나, ESG과도기(2020-2024)에 있어서는 해당 증가분을 감소시키고 있음을 의미한다. 결론적으로, 표본의 기업규모 분포의 양 끝단에 위치한 10% 극단값(Extreme values)를 제거하고 80% 만을 분석 대상으로 한 절사표본으로 분석한 결과도, ESG제도가 성숙되어 감에 따라 국내 선행연구에서 보여준 ESG성과와 감사보수 및 감사시간 간의 양(+)의 관계는 해외연구 결과와 같이 음(-)의 관계를 보일 수 있음을 시사하고 있다.
<Table 13> Robustness Test Results for the Subsample with ESG Disclosure Coverage above 80%
| Variables | AuditHour | AuditFee | ||||
|---|---|---|---|---|---|---|
| Coefficient estimates | t Value | Pr>|t| | Coefficient estimates | t Value | Pr>|t| | |
| Intercept | -4.776 | -16.3 | <.0001 | 6.164 | 19.29 | <.0001 |
| ESG | 0.102 | 3.26 | 0.0011 | 0.107 | 3.14 | 0.0017 |
| POST20 | 0.405 | 2.82 | 0.0048 | 0.684 | 4.37 | <.0001 |
| ESG*POST20 | -0.094 | -2.93 | 0.0034 | -0.100 | -2.89 | 0.0039 |
| SIZE | 0.457 | 49.5 | <.0001 | 0.463 | 45.94 | <.0001 |
| LEV | -0.145 | -2.05 | 0.0404 | -0.192 | -2.49 | 0.0128 |
| BTM | -0.057 | -8.55 | <.0001 | -0.064 | -8.85 | <.0001 |
| REC | 0.376 | 3.85 | 0.0001 | 0.400 | 3.75 | 0.0002 |
| INV | 0.279 | 2.84 | 0.0046 | 0.085 | 0.79 | 0.4272 |
| CR | 0.181 | 2.09 | 0.0371 | 0.318 | 3.36 | 0.0008 |
| BIG4 | 0.224 | 13.56 | <.0001 | 0.259 | 14.36 | <.0001 |
| LOSS | 0.119 | 6.93 | <.0001 | 0.152 | 8.11 | <.0001 |
| OUT | -0.034 | -0.84 | 0.4027 | 0.034 | 0.77 | 0.4427 |
| OWN | -0.286 | -6.05 | <.0001 | -0.303 | -5.86 | <.0001 |
| FOR | -0.007 | -0.11 | 0.9141 | 0.093 | 1.24 | 0.2133 |
| YD | Y | |||||
| IND | Y | |||||
| adj R-sq | 0.7171 | 0.667 | ||||
| F value | 78.41 | 78.41 | ||||
| Pr>F | <0.0001 | <0.0001 | ||||
| N | 3092 | 3092 | ||||
한편, 본 연구는 패널데이터를 분석함에 있어 합동회귀분석(Pooled OLS)를 주된 방법론으로 채택하고 있는데, ESG정보공시 및 경영성과는 그 특성상 강한 지속성(Stickiness)를 가짐에 따라 ESG보고서를 발간하거나 평가체계에 편입된 기업은 이를 계속 유지하려는 경향이 매우 높다. 그러나, Pooled OLS를 적용하는 경우, 이러한 기업 간에 존재하는 내재적이고 구조적인 이질성(Heterogeneity)를 적절히 통제하지 못하는 어려움이 있다.
이와 같이 ESG성과와 감사시간 및 감사보수에 동시에 영향을 미칠 수 있는 관측되지 않는 개별 기업의 고유특성이 통제되지 않아 누락변수 편의(Omitted Variable Bias)를 유발할 우려 크므로, 해당 분석에서는 본 연구의 실증 결과가 기업 간 이질성에 의한 착시가 아님을 증명하기 위해 개별 기업의 고유 특성을 통제하는 기업 고정효과 모형(Firm Fixed Model)을 추가 분석하였다. 그 결과는 Table 14에 요약하였다.
<Table 14> Robustness Test Results Using the Firm Fixed-Effects Model
| Variables | AuditHour | AuditFee | ||||
|---|---|---|---|---|---|---|
| Coefficient estimate | t Value | Pr>|t| | Coefficient estimate | t Value | Pr>|t| | |
| Intercept | 0.706 | 0.96 | 0.3374 | 13.170 | 17.34 | <.0001 |
| ESG | 0.084 | 3.38 | 0.0007 | 0.060 | 2.33 | 0.0197 |
| POST20 | 0.602 | 5.24 | <.0001 | 0.699 | 5.9 | <.0001 |
| ESG*POST20 | -0.104 | -4.1 | <.0001 | -0.074 | -2.83 | 0.0046 |
| SIZE | 0.224 | 9.32 | <.0001 | 0.190 | 7.66 | <.0001 |
| LEV | -0.062 | -0.61 | 0.5386 | -0.062 | -0.59 | 0.5523 |
| BTM | -0.020 | -2.36 | 0.0184 | -0.016 | -1.87 | 0.0622 |
| REC | 0.048 | 0.27 | 0.7875 | 0.300 | 1.64 | 0.1021 |
| INV | 0.164 | 0.88 | 0.3805 | 0.127 | 0.66 | 0.5116 |
| CR | 0.085 | 0.84 | 0.3999 | 0.165 | 1.58 | 0.1139 |
| BIG4 | 0.111 | 5.21 | <.0001 | 0.083 | 3.8 | 0.0001 |
| LOSS | 0.038 | 2.5 | 0.0124 | 0.029 | 1.84 | 0.0655 |
| OUT | 0.031 | 0.57 | 0.5661 | 0.046 | 0.81 | 0.4168 |
| OWN | -0.258 | -2.1 | 0.0357 | -0.207 | -1.64 | 0.1017 |
| FOR | 0.042 | 0.33 | 0.7421 | 0.076 | 0.57 | 0.5687 |
| YD | Y | |||||
| FD | Y | |||||
| adj R-sq | 0.9207 | 0.9158 | ||||
| F value | 37.53 | 35.16 | ||||
| Pr>F | <0.0001 | <0.0001 | ||||
| N | 3849 | 3849 | ||||
분석 결과, 기업 고정효과를 통제한 경우에도 기존 산업 고정효과를 이용한 주요 분석 결과와 동일한 결과가 도출되었다. 이는 본 연구의 실증 결과가 개별 기업의 관측되지 않는 고유 특성에 의해 설명되는 것이 아니라, 연구에서 제시한 주요 설명변수와의 관계에 의해 일관되게 나타나는 것임을 시사한다.
또한, 본 연구에서는 내생성을 통제하기 위한 방법의 하나로써 차분법도 적용하여 추가분석을 수행해 보았다. 그 결과 ESG성과와 ESG과도기의 교차항과 차기 감사시간 간에는 5%수준의 유의한 음(-)의 값을 보였고, 차기 감사보수와는 유의하지는 않으나 음(-)의 값을 보였다. ESG제도 도입 이후 기간이 경과되어 감에 따라 기업들의 ESG정보가 증가하고 신뢰성이 확보되어 감사리스크 평가 시 ESG성과가 좋을수록 감사시간 투입의 감소로 이어지고 있음을 확인할 수 있었다.
Ⅶ. 결론 및 시사점
본 연구는 ESG 성과가 감사리스크(감사보수·감사시간)에 미치는 영향을 국내 ESG제도 도입 이후 시간적 경과에 따라 동태적으로 규명하였다. 분석을 위해 “ESG 도입기(2012-2019)”와 “ESG 과도기(2020-2024)”로 시기를 구분하여 검증하였다. 분석 대상은 2012-2024년의 13년간의 한국ESG기준원(KCGS)의 ESG등급 데이터 및 기업들의 필수 재무자료가 모두 존재하는 유가증권·코스닥 상장사(금융업 제외, 12월 결산)으로써, 최종 3,849 기업-연도 표본을 구성하였다. 방법론적으로는 연도·산업 고정효과와 선행연구에서 사용된 통제변수들을 포함한 OLS 회귀분석을 수행하였고, (ESGi,t-1×Post20)의 교차항을 통해 시기별 차별효과를 입증하였으며, 규모효과 고정 분석(대규모 기업만을 대상으로 분석), 기업효과 고정 분석, 10% 절사표본(재벌 등 초대형 기업 및 소형기업 제외) 분석 및 차분법으로 강건성을 검증하였다.
본 연구 결과를 요약하면 다음과 같다. 첫째, 한국ESG기준원의 ESG등급 정보를 홈페이지에서 입수가는한 2012년부터 2024년까지의 기간 동안 ESG 성과와 감사시간·감사보수 간에는 유의한 양(+)의 관계(회귀계수:0.123/0.132, 1%수준 유의)를 보였다. 그러나 ESG과도기(2020-2024)에는 (ESGi,t-1×Post20)의 교차항이 유의한 음(-)의 값(회귀계수:(-)0.106/(-)0.115, 1%수준 유의)로 추정되어, 분석 대상기간 전체기간에서 보였던 ESG성과와 감사시간·감사보수 간의 양(+) 관계가 유의하게 약화 됨을 확인하였다. 즉, ESG제도 도입이후 시간이 경과함에 따라 ESG와 감사시간 및 감사보수 간의 양의 관계가 약화되어 가고 있음을 실증적으로 입증하였다.
둘째, 총자산 5,000억원 이상의 대규모 기업만 대상으로 규모효과를 고정하고 실증분석한 결과에서도 가설의 검증결과와 동일하게 분석대상기간 전체기간에서 보였던 ESG성과와 감사시간·감사보수 간의 양(+) 관계가 ESG과도기(2020-2024)에는 유의하게 약화됨을 확인하였다(회귀계수:ESG 0.127/0.131, 1%수준 유의, ESG×Post20 (-)0.096/(-)0.101, 1%수준 유의). 이는 2018년 이후 신외감법개정으로 도입된 표준감사시간제도 및 지정감사인제도 등으로 인해 더 강하게 발생하는 기업규모와 감사시간·감사보수와의 내생성문제를 고려하여 검증대상 규모를 총자산 5,000억원 이상의 대규모 기업으로 한정하고 분석한 결과로써, 이와 같은 다른 외부감사 관련 제도로 인한 영향에도 불구하고 본 연구의 분석결과는 변동되지 않음을 확인하였다.
셋째, 재벌과 같은 대규모 대기업과 소규모기업을 제외한 10% 절사표본에서도 주요 추정치의 부호·유의성·크기가 일관되게 유지되는 것으로 입증함에 따라, 본 연구 결과의 강건성을 확인하였다. 결론적으로, 대규모 대기업들의 높은 감사시간·감사보수의 내생성 문제를 고려한 분석결과에서도 분석대상기간 전체기간에서 보였던 ESG성과와 감사시간·감사보수 간의 양(+) 관계가 유의하게 약화됨이 확인되었다.
본 연구의 기여점으로는, 국내 선행연구들의 검증 결과가 이론과 상반된 이유를 분석하기 위해, ESG제도의 도입기-과도기-성숙기라는 제도의 시간 개념을 모형에 반영하였고, ESG성과-감사리스크의 관계에 있어 국내와 해외의 비교는 ESG제도의 도입과 제도의 발전 상황 따라 시간상의 동일 시점이 아닌 제도의 발전 상황이 동일한 시점에 대해 비교하는 것이 적절할 수 있음을 실증적으로 제시하였다.
한편, 정책적 시사점으로써, 본 연구는 ESG 성과와 감사리스크 간의 관계가 ESG제도 성숙도에 따라 달라짐을 밝힘으로써, 이는 정부·규제기관이 추진 중인 K-ESG 공시기준을 조기확정하고 단계적 의무화를 빠르게 시행할 필요성을 시사한다. 즉, K-ESG공시의 의무화는 정보의 비대칭성을 완화하고 감사인의 위험평가비용을 절감시킴에 따라 결과적으로 감사보수와 감사시간의 적정화에 기여할 수 있음을 본 연구에서 실증적으로 제시하였다.
다만, 본 연구는 국내 ESG 제도 도입기와 과도기를 포괄하는 장기 패널을 활용하여 ESG 성과가 감사리스크에 미치는 영향 및 그 시기별 차이에 대해서 실증적으로 제시하였다는 점에서 의의가 있으나, 교차항(ESGi,t-1×Post20)의 분석모형은 ESG도입기와 ESG과도기의 평균적 차이를 파악하는 데는 유효하나, 해외 선행연구들 결과와 같이 ESG성과가 감사리스크(감사시간, 감사보수)와 음(-)의 관계가 있음을 입증하지 못하는 한계를 가진다. 이에, K-ESG 기준 확정 및 2028년 의무공시 시행 이후 수년 간의 ESG성숙기의 데이터를 추가 확보하여, 국내의 ESG제도에 있어 도입기 및 과도기를 거쳐 성숙기로 진행되어 감에 따라 국내에서도 ESG성과와 감사리스크(감사시간 및 감사보수)간에 음(-)의 관계로 수렴되어 가는지에 대한 후속 연구가 필요하다.
References
- 1. Al-Shaer, H. (2020). Sustainability reporting quality and post-audit financial reporting quality: Empirical evidence from the UK. <italic>Business Strategy and the Environment</italic> 29(6): 2355-2373.
- 2. Asante-Appiah, B. 2020. Does the severity of a client's negative environmental, social and governance reputation affect audit effort and audit quality? <italic>Journal of Accounting and Public Policy</italic> 39(3): Article 106713.
- 3. Bilyay-Erdogan, S. 2022. Corporate ESG engagement and information asymmetry: The moderating role of country-level institutional differences. <italic>Journal of Sustainable Finance & Investment</italic> 12(여백): 1-37.
- 4. Boubaker, S., Cellier, A., Manita, R., & Saeed, A. 2020. Does Corporate Social Responsibility Reduce Financial Distress Risk? <italic>Economic Modelling</italic> 91: 835-851.
- 5. Chen, L., Srinidhi, B., & Tsang, A. 2016. CSR reporting and audit fees: Evidence from U.S. firms. <italic>Journal of Accounting and Public Policy</italic>, 35(5): 1-20.
- 6. Choi, J. H., I. G. Heo, and H. S. Yoo. 2017. T he effect of CSR disclosure on audit hours. <italic>International Accounting Research</italic> 72: 259-287. [Printed in Korean]
- 7. Choi, M. H., and H. Y. Kim. 2016. CSR activities, audit quality, and firm value. <italic>Accounting and Policy Research</italic> 21(1): 25-51. [Printed in Korean]
- 8. Chouaibi, Y., & Zouari, G. 2021. The effect of corporate social responsibility practices on real earnings management: Evidence from a European ESG data. <italic>International Journal of Disclosure and Governance</italic> 18(3): 1-20.
- 9. Cohen, G. 2023. ESG risks and corporate survival: Evidence that superior ESG performance reduces Default Risk and improves financial stability. <italic>Review of Quantitative Finance and Accounting</italic> 60(4): 1451-1468.
- 10. Dhaliwal, D. S., Radhakrishnan, S., Tsang, A., & Yang, Y. G. 2012. Nonfinancial Disclosure and Analyst Forecast Accuracy: International Evidence on Corporate Social Responsibility Disclosure. <italic>The Accounting Review</italic> 87(3): 723-759.
- 11. Du, S., Xu, X., & Yu, K. 2020. Does corporate social responsibility affect auditor-client contracting? Evidence from auditor selection and audit fees. <italic>Advances in Accounting</italic> 51: Article 100499.
- 12. Eccles, R. G., Ioannou, I., & Serafeim, G. 2014. The Impact of Corporate Sustainability on Organizational Processes and Performance. <italic>Management Science</italic> 60(11): 2835-2857.
- 13. Hrazdil, K., Li, Z. F., & Suwanyanguang, S. 2017. The effect of corporate social responsibility on audit fees: Evidence from European firms. <italic>International Journal of Auditing</italic> 21(3): 256-274.
- 14. Hua, M., & Alam, P. 2021. Audit Quality and Environment, Social, and Governance Risks. <italic>International Journal of Business Research and Management</italic> 12(2): 50-75.
- 15. Ittonen, K., & Peni, E. 2012. Corporate social responsibility and audit fees: Evidence from the Nordic countries. <italic>Auditing: A Journal of Practice & Theory</italic> 31(4): 1-22.
- 16. Kang, S. H., and S. M. Kim. 2025. The effect of ESG performance on audit efficiency. <italic>Accounting Information Review</italic> 43(1): 1-27. [Printed in Korean]
- 17. Kim, D. Y. 2012. The effect of corporate social responsibility on audit fees and audit hours. <italic>Journal of Commercial Education Research</italic> 26(4): 129-151. [Printed in Korean]
- 18. Kim, M. J., and S. J. Lee. 2025. The effects of initial audits and tax services on audit fees following the adoption of the New External Audit Act. <italic>Tax and Accounting Research</italic> 14(3): 65-130. [Printed in Korean]
- 19. Lim, W. B., and D. H. Kim. 2022. The effects of ESG performance on audit fees and audit hours. <italic>Management Accounting Research</italic> 22(3): 181-209. [Printed in Korean]
- 20. López-Puertas-Lamy, M., Jensen, J. C., & Churchill, A. M. 2017. Corporate social responsibility and audit fees: International evidence. <italic>Journal of Business Ethics</italic> 145(3): 567-588.
- 21. Luo, X., & Bhattacharya, C. B. 2009. The Debate over Doing Good: Corporate Social Performance, Strategic Marketing Levers, and Firm-Idiosyncratic Risk. <italic>Journal of Marketing</italic> 73(6): 198-213.
- 22. Park, B. J., and Y. B. Kim. 2016. The impact of corporate social responsibility activities on audit fees. <italic>Management Education Review</italic> 31(4): 73-97. [Printed in Korean]
- 23. Park, J. I., B. H. Lee, and Y. J. Lee. 2024. Does an improvement in ESG ratings enhance earnings quality? <italic>Journal of Taxation and Accounting</italic> 25(1): 127-160. [Printed in Korean]
- 24. Simunic, D. A. 1980. The Pricing of Audit Services: Theory and Evidence. <italic>Journal of Accounting Research</italic> 18(1): 161-190.
- 25. Song, Y., Wu, H., & Ma, Y. (2023). Does ESG performance affect audit pricing? Evidence from China. <italic>International Review of Financial Analysis</italic>, 90: 102890.
- 26. Velte, P. 2019. The bidirectional relationship between ESG performance and earnings management-empirical evidence from Germany. <italic>Journal of Global Responsibility</italic> 10(4): 322-338.
- 27. 강소현·김상미. 2025. “ESG성과가 감사효율성에 미치는 영향”. <italic>회계정보연구</italic> 제43권 제1호: 1-27.
- 28. 김동영. 2012. “기업사회적 책임이 감사보수와 감사시간에 미치는 영향”. <italic>상업교육연구</italic> 제26권 제4호: 129-151.
- 29. 김미정·이수준. 2025. “신외감법 도입에 따른 초도감사와 세무서비스가 감사보수에 미치는 영향”. <italic>세무와회계 연구</italic> 제14권 제3호: 65-130.
- 30. 박범진·김연복. 2016. “기업의 사회적 책임활동(CSR)이 감사보수에 미치는 영향”. <italic>경영교육연구</italic> 제31권 제4호: 73-97.
- 31. 박종일·이병희·이윤정. 2024. “ESG등급상승이 회계이익의 질을 향상시키는가?”. <italic>세무와회계저널</italic> 제25권 제1호: 127-160.
- 32. 임욱빈·김동현. 2022. “기업의ESG 성과가 감사보수 및 시간에 미치는 영향”. <italic>관리회계연구</italic> 제22권 제3호: 181-209.
- 33. 최미화·김확열. 2016. “CSR활동과 감사품질, 기업가치”. <italic>회계와 정책연구</italic> 제21권 제1호: 25-51.
- 34. 최준혁·허익구·유현수. 2017. “CSR공시가 감사시간에 미치는 영향”. <italic>국제회계연구</italic> 제72집: 259-287.
Related Articles
The Effect of Earnings-based Compensation on Audit Fee and Audit Hour:Focusing on the Role of Audit Committee
24(6) 59-81
Effect of Audit Plan by Position of Auditor on Audit Hour and Audit Fee
23(5) 267-291
The Determinants of the Difference between Standard Audit Hours and Actual Audit Hours
22(4) 97-127
The Effect of Smoothing of GAAP ETRs on Audit Fees and Audit Hours
22(3) 89-131
Audit Review and the Change of Audit Quality
22(2) 133-160