The Impact of the Regulations on Foreign Tax Credit on the Tax-Saving Accounts : Focusing on ISA and Retirement Pension Accounts
Asian Tax Journal Vol. 27 No. 2 (2026)
The Impact of the Regulations on Foreign Tax Credit on the Tax-Saving Accounts:Focusing on ISA and Retirement Pension Accounts
1 College of Business Administration, Kangwon National University
2 College of Business and Economics, Dankook University
*Corresponding author: Sun-ae Cho (s.cho@dankook.ac.kr)
DOI: https://doi.org/10.35850/KJTA.27.2.10
Abstract
This study examines the impact of the revised foreign tax credit rules, effective January 1, 2025, on the tax structure of tax-advantaged accounts, focusing on Individual Savings Accounts (ISAs) and pension accounts. Under the revised system, the previous refund mechanism at the level of indirect investment vehicles was abolished, and income is now distributed based on after-tax net asset value reflecting foreign taxes paid. Although this change aims to prevent excessive tax refunds and improve fiscal efficiency, it weakens the tax deferral function of tax-advantaged accounts and increases the possibility of double taxation on foreign dividend income. Based on institutional analysis and case-based simulations, this study finds that immediate foreign tax withholding at the time dividends are generated reduces the amount available for reinvestment, thereby weakening the compounding effect, particularly in pension accounts designed for long-term retirement asset accumulation. The government’s supplementary credit mechanisms may partially alleviate double taxation, but they do not restore the loss of tax deferral because they fail to compensate for the time value and reinvestment opportunities lost when foreign taxes are deducted at the dividend payment stage. Accordingly, this study proposes differentiated policy improvements for ISAs and pension accounts. For ISAs, it suggests limited supplementary measures reflecting the tax-exempt threshold and account characteristics, as well as a dividend-linked account mechanism to separately manage already-taxed foreign dividend income. For pension accounts, it proposes limited exceptions to preserve the tax deferral function, time-value adjustments for accumulated foreign tax credits, and expanded income deductions or tax credits linked to foreign taxes paid. These findings suggest that foreign tax credit reform should balance the prevention of excessive refunds with the preservation of the long-term asset-building function of tax-advantaged accounts.
Ⅰ. 연구목적 및 배경
대한민국은 최근 급격한 인구 고령화로 인해 노후 소득보장과 관련한 사회적 관심이 증가하고 있으며, 이는 세제 및 금융정책의 근본적 변화 필요성을 강조하고 있다. 특히 대한민국의 노인 빈곤율은 OECD 회원국 중 가장 높은 수준으로, 2023년 기준 65세 이상 노인의 상대적 빈곤율은 38.2%에 달하고 있다(Choi 2025). 또한, 노후생활 안정을 위한 공적연금의 소득대체율은 약 40% 수준으로(Jung 2024), 이는 은퇴 후의 생활비를 충당하기에 충분하지 않은 실정이다. 이러한 현실은 국가 차원의 사회적 비용을 증가시킬 우려가 있어, 개인이 자발적으로 노후 소득을 보완할 수 있는 사적연금의 필요성이 대두되고 있다. 이에 따라 정부는 개인종합자산관리계좌(ISA), 연금저축계좌와 같은 절세계좌를 적극적으로 도입하여 개인의 자발적인 노후대비를 장려하고 있다.
절세계좌는 개인이 금융투자상품에 투자하여 얻은 배당, 이자 등의 투자소득에 대한 과세를 이연하거나 최소화함으로써, 실질적인 세부담을 경감하고 개인의 소득을 극대화할 수 있는 제도이다. 절세계좌는 과세이연의 혜택을 가지고 있는 것이 특징이다. 즉, 금융소득에 대한 과세를 연금 수령시기까지 미루면, 연금소득으로 전환되면서 세금이 줄어드는 혜택이 있다. 계좌에 납입한 금액을 자유롭게 인출할 수 없는 대신 세제 혜택이 주어지는 것이다. 이러한 절세계좌는 개인의 자산관리를 효율화하여 궁극적으로 복지부담을 경감하고, 노후 생활 안정성을 높이는 데 중요한 기여를 하고 있다.
그러나 2021년 7월 세법 개정1)을 통해 간접투자회사 등에 대한 외국납부세액공제 방식이 변경되면서 절세계좌를 통해 미국 배당형 ETF에 투자를 하던 투자자들에게 예상치 못한 과세상 불이익이 발생하였다.(기획재정부 보도자료2;보도자료3) 절세계좌는 국내 금융상품에 투자할 수 있기 때문에 국내의 해외 투자형 ETF를 매수하여 미국 시장에 투자가 이루어지고 있다. 이때 한미조세협약에 따라 배당소득이 발생할 경우 미국에 배당소득세를 납부해야 하기 때문에 배당금은 미국에서 15% 원천징수를 해야 하는데, 절세계좌의 혜택을 유지하기 위해 국내 국세청이 이 15% 만큼을 채워 (국세청의 선환급) 투자자의 계좌에 넣어주는 것이 실무상 관행이었다. 기존의 외국납부세액공제 방식은 간접투자회사가 외국납부세액을 직접적으로 공제받거나 환급받는 형태였다. 그러나 이 방식은 간접투자회사가 외국납부세액을 먼저 환급받은 이후, 국내에서 실제 과세가 발생하지 않을 경우 이미 환급된 세액을 다시 회수하기 어려운 구조적 문제를 갖고 있었다. 그 결과 실제 납부한 세액보다 과다한 환급이 이루어지는 상황이 발생하게 되어, 국고의 불필요한 재정지출을 초래하고 세제 운영의 효율성을 저하시키는 문제점이 있다. 첫째, 면세국내법인의 경우, 국외원천소득에 대한 국내 과세가 없기 때문에 국고로 외국납부세액을 지원하는 결과가 발생한다. 둘째, ISA 계좌, 해외펀드 투자로 인한 배당금 외국납부세액을 국세청이 펀드에게 먼저 환급하고, 투자자는 ISA 만기 시 배당소득에 대해 9%만 원천징수하게 되면 차액 5%는 국세청이 국고로 보전하는 결과가 발생한다. 셋째, 연금저축펀드의 경우 실제 연금수령 시기가 지연됨에 따라 선환급세액에 대한 이자수익이 발생하게 되고, 투자자는 연금 수령 시 배당소득에 대해 연금소득세 (3.3~5.5%)만 원천징수하게 되어 차액 9~11%를 국세청이 국고로 보전하는 결과가 발생한다.
정부는 이러한 과다환급 문제를 해소하기 위해 간접투자회사 단계에서의 직접 공제 및 환급 방식을 폐지하고, 간접투자회사가 외국납부세액을 펀드 소득(분배금)에서 사전에 차감한 후 투자자에게 지급하는 방식으로 공제절차를 개정하였다. 이 개정은 외국납부세액을 실제 부담한 투자자 단계에서 공제하도록 하여 과다환급을 방지하고 국고 지출을 효율화하는 데 그 목적이 있다.
그러나 본 개정의 취지와는 달리 이러한 세제 개편은 ISA 및 연금저축계좌와 같은 절세계좌를 이용하여 미국 배당 ETF에 투자하던 투자자들에게 이중과세, 과세이연 효과를 통한 재투자 기회의 상실이라는 문제를 야기한다. 개정된 방식에 따라 간접투자회사나 투자신탁이 투자자에게 이자, 배당, 금융투자소득 등 분배금을 지급할 때 외국납부세액을 사전에 차감하고 지급하도록 변경됨에 따라, 개인 투자자들은 종전과 달리 배당금 수령 시점에 외국납부세액을 먼저 보전받지 못하게 되었다. 이미 외국에서 납부된 세액이 차감된 분배금이 절세계좌의 잔고로 들어오고, 절세계좌 해지 시 다시 국내에서 과세되는 구조가 형성됨으로써 실질적인 이중과세의 문제가 발생한 것이다. 이는 투자자가 실질적으로 부담한 외국납부세액만큼 절세계좌를 통한 과세이연 혜택이 축소되거나 사라지는 결과를 초래한다.
본 연구는 이러한 배경에서 2021년 세법 개정을 통해 변경된 간접투자회사 등에 대한 외국납부세액공제 방식이 절세계좌 투자자에게 가져온 세부담 증가 및 이중과세 문제의 실태를 사례분석(case study)을 통해 심층적으로 규명하고자 한다. 특히, 해당 세법 개정이 2025년부터 시행되므로 본 주제는 높은 시의성을 가진다. 본 연구는 분석결과를 바탕으로 절세계좌의 본래 목적과 취지인 효율적인 노후 소득 보장과 투자자의 세부담 경감을 달성하면서, 동시에 세법 개정의 원래 취지인 과다환급 방지 및 세제형평성 제고를 충족할 수 있는 구체적이고 실효성 있는 정책적 개선방안을 도출하는 데 그 목적이 있다. 본 연구의 결과는 고령화 사회로 급속히 진입하고 있는 대한민국에서 보다 합리적이고 효율적인 조세정책의 방향성을 제시하는 동시에, 노인의 안정적인 노후생활을 지원하는 데 기여할 것으로 기대된다.
Ⅱ. 제도분석 및 선행연구
1. 절세계좌의 구조와 세제 혜택
가. 개인종합자산관리계좌(ISA)
개인종합자산관리계좌(Individual Savings Account, ISA)는 투자자가 다양한 금융상품을 활용하여 자산을 운용하면서도 세제 혜택을 받을 수 있도록 설계된 계좌로, 투자 유연성을 제공하는 동시에 중․장기적인 재산 증식을 지원하는 역할을 한다.
ISA의 가장 큰 장점은 금융소득에 대한 세제 혜택이다. 기본적으로 ISA 계좌 내에서 발생한 금융소득(이자, 배당, 매매차익 등)에 대해 서민형․농어민형 계좌는 연 400만 원까지, 일반형 계좌는 연 200만 원까지 비과세 혜택이 제공된다. 비과세 한도를 초과하는 소득에 대해서도 일반적인 금융소득세(15.4%)가 아닌 9.9%의 분리과세가 적용되므로, 금융소득 종합과세 대상이 되는 고액 자산가뿐만 아니라 일반 투자자에게도 절세 효과를 제공한다. 또한, 일반적으로 금융소득이 2천만 원을 초과할 경우 종합소득세율(최대 49.5%)이 적용될 수 있으나, ISA를 활용하면 금융소득을 분리과세 처리하여 높은 세율을 피할 수 있다. 더불어 ISA 계좌는 예금, 펀드, ETF, 채권 등 다양한 금융상품을 포함할 수 있어 투자자의 선택 폭을 넓히며, 배당소득 및 이자소득에 대한 과세이연을 통해 복리 수익 효과도 제공한다.
나. 연금계좌(연금저축 및 개인형 퇴직연금:IRP)
연금계좌는 근로자의 은퇴 후 안정적인 생활을 보장하기 위한 제도로, 장기간에 걸쳐 자금을 적립한 후 연금 형태로 지급하는 것을 목적으로 한다. 연금저축 및 개인형 퇴직연금(IRP)은 납입, 운용, 수령의 각 단계에서 세제 혜택이 적용되는 구조를 가진다. 납입 단계에서 근로자가 연금저축에 가입할 경우, 연간 600만 원(IRP 합산 시 최대 900만 원)까지 세액공제 혜택을 받을 수 있다. 이때 총급여 5,500만 원 이하(종합소득 4,000만 원 이하)인 근로자는 16.5%의 세액공제(최대 148.5만 원), 5,500만 원을 초과하는 근로자는 13.2%의 세액공제(최대 118.8만 원)를 받을 수 있다. 더불어 운용 단계에서도 퇴직연금은 세제 혜택을 제공하는데, 퇴직연금 계좌 내에서 운용되는 금융상품의 수익에 대해서는 과세가 이연된다. 일반적으로 금융상품에서 발생하는 이자 및 배당소득은 매년 과세 대상이 되지만, 퇴직연금 계좌 내에서 발생하는 수익은 연금 수령 시까지 세금이 부과되지 않는다. 이와 같은 과세이연 효과는 복리 수익을 극대화하는 데 중요한 역할을 하며, 장기간 투자 시 큰 세제 혜택으로 이어질 수 있다. 연금 수령 단계에서는 추가적인 세제 혜택이 제공된다. 만 55세 이후 연금으로 수령할 경우 일반 소득세율보다 낮은 연금소득세율(3.3~5.5%)가 적용되며, 이는 금융소득세(15.4%) 또는 근로소득세(6~45%)보다 현저히 낮은 수준이다. 다만, 퇴직연금을 일시금으로 인출할 경우 퇴직소득세가 부과될 수 있으므로, 연금 형태로 분할 수령하는 것이 일반적으로 더 유리하다.
다. 과세이연의 기능과 정책적 의의
ISA와 연금계좌는 모두 투자소득의 과세 부담을 완화함으로써 재투자와 자산 형성을 지원한다는 공통점을 가지지만, 과세이연의 적용 방식에는 중요한 차이가 존재한다. ISA는 일정 한도 내 비과세 및 분리과세를 통해 세부담을 경감하며, 계좌 운용 기간 동안 발생한 수익에 대해 즉시 과세하지 않고 만기 또는 인출 시점에 과세함으로써 결과적으로 과세 시점이 일부 유예되는 효과를 가진다. 반면, 연금계좌는 납입 단계에서의 세액공제, 운용 단계에서의 과세이연, 수령 단계에서의 저율 과세가 결합된 다층적 세제 구조를 통해 장기적인 자산 형성을 지원한다. 이러한 절세계좌의 세제 구조를 보다 명확히 비교하면 다음과 같다.
Table 1에서 확인할 수 있듯이, ISA와 연금계좌는 모두 투자소득에 대한 과세 부담을 완화하고 과세 시점을 조정함으로써 재투자와 자산 형성을 지원한다는 공통점을 가진다. 특히 두 제도는 모두 투자수익이 발생하는 시점과 과세가 이루어지는 시점 간의 괴리를 발생시킨다는 점에서 넓은 의미의 과세이연 효과를 제공한다.
<Table 1> Comparison of Monthly Dividends According to Tax Status
| Classification | Individual Savings Account (ISA) | Retirement Pension |
|---|---|---|
| Tax Incentive | Reduction of financial income tax (tax exemption and separate taxation) | Income deduction, tax deferral, and application of pension income tax |
| Benefits upon Contribution | None | Income deduction up to KRW 9 million |
| Benefits during Management / Investment | Tax exemption on financial income within the account (KRW 2-4 million) and 9.9% separate taxation | Tax deferral on investment profits (tax deferral effect) |
| Benefits upon Receipt / Withdrawal | Avoidance of comprehensive financial income taxation | Application of low tax rates (3.3-5.5%) upon receiving pension payments |
| Taxation upon Lump-sum Withdrawal | No withdrawal restrictions (applied when profits are generated) | Potential imposition of retirement income tax upon lump-sum withdrawal |
과세이연은 금융소득에 대한 과세 시점을 미래로 연기함으로써 투자자가 세금을 즉시 부담하지 않고 해당 금액을 재투자할 수 있도록 하는 중요한 세제 메커니즘이다. 일반적인 과세계좌에서는 이자 및 배당소득이 발생하는 시점마다 과세가 이루어져 투자원금이 감소하게 되지만, 과세이연이 적용되는 절세계좌에서는 세금 납부가 연기됨에 따라 세전 기준의 수익 전액이 재투자될 수 있다. 이러한 구조는 투자기간이 길어질수록 복리 효과를 통해 자산 증가 속도를 크게 높이는 요인으로 작용한다. 또한, 과세이연은 단순한 세제 혜택을 넘어 자본시장의 안정성과 효율성에도 영향을 미친다. 투자자가 과세 부담 없이 수익을 재투자할 수 있는 환경은 장기 투자 성향을 강화하고, 이는 시장 변동성 완화 및 안정적인 자본 형성에 기여할 수 있다. 또한 고령화가 심화되는 상황에서 공적연금의 소득대체율이 충분하지 않은 경우, 사적연금 및 절세계좌를 통한 자산 축적은 노후 소득 보장의 중요한 축으로 작용하게 된다. 따라서 과세이연 제도는 개인의 재무적 안정뿐만 아니라 사회 전체의 복지 비용을 완화하는 측면에서도 정책적 중요성을 가진다.
그러나 과세이연의 효과는 과세 시점의 변화에 매우 민감하게 반응한다. 만약 금융소득 발생 시점에서 즉시 과세가 이루어질 경우, 재투자 가능한 금액이 감소하여 복리 효과가 약화되고 장기 투자 유인이 저하될 수 있다. 따라서 과세이연 구조의 변화는 투자자의 자산배분 및 투자전략에 직접적인 영향을 미칠 수 있으며, 이는 절세계좌의 정책적 기능에도 중대한 변화를 초래할 수 있다. 이러한 점에서, 외국납부세액공제 방식의 개정으로 인해 발생하는 과세 시점의 변화가 절세계좌 투자자에게 미치는 영향을 분석하는 것은 중요한 연구 과제라고 할 수 있다.
2. 연금소득 및 퇴직소득 과세제도에 관한 연구
선행연구들은 퇴직연금 및 ISA와 같은 절세계좌가 고령화 시대의 핵심적인 노후 소득 보장 수단으로 기능하기 위해서는, 과세이연(tax deferral)을 포함한 확실한 세제 유인이 매우 중요한 요소임을 설명한다. 김진수와 김재진(2007)은 퇴직연금 도입 초기 연구를 통해, 퇴직일시금과 비교하여 연금 수령 시의 세부담이 유의미하게 낮지 않다면 가입자가 연금을 선택할 유인이 부족하다고 지적하며, 정책 목표 달성을 위해 과세이연을 통한 실질 소득 증대 효과가 전제되어야 함을 강조하였다. 이와 같은 맥락으로 김수성과 성종훈(2014) 역시 퇴직소득세제가 노후 빈곤 해소라는 사회적 목적을 달성하기 위해서는 과세 형평성을 제고하되, 과도한 세부담이 은퇴 자금의 조기 소진을 유발하지 않도록 합리적으로 설계되어야 한다고 주장하였다. 또한 임성종(2017)은 연금소득 및 퇴직소득 세제의 개선방안을 논의하며, 연금 수령 단계에서의 유연성 확보와 세제 혜택의 강화가 사적연금의 지속가능성을 높이는 핵심 요인임을 역설하였다.
이러한 세제 혜택의 효과는 단순히 세율의 크기뿐만 아니라, 세액 공제 및 환급 절차의 효율성에 의해서도 결정된다. 김수성과 차명기(2015)는 개인형퇴직연금(IRP)의 과세 환급 실태를 분석하면서 복잡한 환급 절차와 행정적 비효율성이 IRP 활성화를 저해하는 주요 요인임을 지적하였는데, 이는 조세 행정 절차가 투자자가 체감하는 실질 수익률과 유동성에 직접적인 영향을 미친다는 점을 보여준다. 나아가 김용재(2015)는 원천징수 제도의 이론적 고찰을 통해, 원천징수는 징수의 편의를 위한 수단일 뿐 납세자의 실질 소득이나 재산권을 과도하게 침해해서는 안 된다는 원칙을 강조하였다. 이는 2025년 개정으로 인해 외국납부세액이 간접투자회사 단계에서 즉시 차감(원천징수)됨으로써 투자자의 재투자 기회가 상실되는 현상이 조세 이론적 관점에서도 재검토가 필요함을 뒷받침한다.
한편, ISA 제도와 관련해서도 기존 연구들은 기존 세제 혜택이 자산 형성 지원이라는 정책 목표를 달성하기에는 다소 미흡하다는 평가를 내놓고 있다. 문성훈과 임동원(2021)은 현행 ISA 제도가 ‘국민의 종합적 자산 형성’이라는 취지를 살리기에는 세제 혜택의 수준과 구조적 한계가 존재한다고 비판적으로 고찰하였으며, 김영민과 정원석(2021)은 서민형 ISA가 저소득층의 금융투자 참여를 높이는 데 기여했음을 실증하면서도 실질적인 자산 증대를 위해서는 보다 강력한 세제 지원과 제도적 보완이 필요함을 제언하였다. 즉, 선행연구들은 공통적으로 절세계좌의 활성화를 위해 세제 혜택의 확대와 운용의 효율성 제고가 필요하다고 지적하고 있다.
한편, ISA 제도와 관련해서도 선행연구들은 현행 세제 혜택만으로는 자산 형성 지원이라는 정책 목표를 달성하기에 구조적 한계가 있음을 꾸준히 지적해 왔다. 문성훈과 임동원(2021)은 현행 ISA의 세제 혜택 수준이 정책 취지를 살리기에 미흡하다고 비판적으로 고찰하였으며, 김영민과 정원석(2021) 역시 서민형 ISA가 금융투자 참여를 높이는 효과는 있으나 실질적인 자산 증대를 위해서는 보다 강력한 세제 지원과 제도적 보완이 필요함을 역설하였다. 그러나 본 외국납부세액공제 관련 규정 개정은 이러한 선행연구들의 혜택 확대 요구와는 반대로, 기존 제도의 혜택마저 축소시키는 결과를 초래하고 있다. 이는 기존 연구들이 지적한 혜택의 부족함을 넘어, 제도의 매력도를 기존보다 더욱 악화시킴으로써 국민의 자산 형성 기회를 위축시키는 퇴행적 변화로 평가할 수 있다.
이상의 논의를 통해 확인할 수 있듯이, 선행연구들은 사적연금 및 ISA와 같은 절세계좌가 본연의 정책적 기능을 수행하기 위해서는 실질적인 과세이연의 보장과 조세 행정의 효율성이 필수적임을 일관되게 지지하고 있다. 즉, 제도의 성패는 단순한 명목 세율의 인하를 넘어, 투자자가 체감하는 세후 실질 수익률과 복리 효과가 얼마나 효과적으로 보전되는지가 매우 중요하단 사실을 시사한다.
3. 투자소득 과세제도와 투자 결정에 관한 연구
투자소득 과세제도는 개인투자자의 실질수익률을 변화시키며 이는 투자시점, 위험자산 선호도, 국가 간 투자 배분 등 광범위한 의사결정 요인에 영향을 미친다. 외국납부세액공제와 같은 세액공제 제도의 변경은 과세대상 소득의 범위와 세부담 수준을 변화시키고, 특히 절세계좌와 연계된 과세구조의 변화는 투자자 실질수익률에 직접적인 효과를 미칠 수 있다. Ivković et al.(2025)는 과세가 적용되는 계좌에서 투자자들이 미실현 이익에 대한 매도를 지연하고 손실 주식을 연말에 집중 매도하는 현상을 확인한 반면, 비과세 연금계좌에서는 이러한 패턴이 약화됨을 제시하였다. 이는 소득세 부과 여부가 투자자의 매매 시점에 체계적 영향을 미친다는 실증적 근거를 제공한다. Alan et al.(2020)은 과세계좌에서 과세 부담의 수준이 위험자산 비중 축소와 연계되며, 반대로 세제 혜택이 주어지는 계좌에서는 위험자산 비중이 유지되는 현상을 확인하였다. 이는 소득세가 자산배분과 위험감수 결정에 직접 연관되어 있음을 보여준다. Desai and Dharmapala(2011)는 배당소득세 인하가 특정 국가의 주식 보유 비중 증가로 이어지는 현상을 확인함으로써, 세후 수익률이 국제 포트폴리오 선택에 있어 결정적 기준이 될 수 있음을 제시하였다. 즉, 투자자는 세제상 유리한 자산과 지역을 선호하는 경향을 보이며 이러한 반응은 간접투자에서도 유사하게 나타난다.
국내 선행연구에서도 동일한 방향성이 확인된다. 유지선과 한선아(2017)는 대주주 지정 회피 목적의 연말 집중매도를 확인하며 개인이 세금 부담을 회피하기 위해 적극적으로 매매전략을 조정할 수 있음을 제시하였다. 김한수(2024)는 국내·해외 금융상품 간 과세차이가 투자자 선택에 영향을 미칠 수 있음을 언급하였고, 천창민(2014)은 일본 비과세 계좌 제도가 개인투자자의 금융자산시장 참여 수준을 제고하는 정책효과를 가질 수 있음을 시사하였다. 반면, 문성훈과 임동원(2021)은 국내 개인종합자산관리계좌가 정책적 목표인 개인 재산 형성 지원 기능을 충분히 달성하지 못하고 있음을 지적하였다.
종합하면, 투자소득 과세제도의 구조는 개인투자자의 행태에 실질적으로 영향을 미친다. 정부는 세제 혜택을 제공하는 절세계좌를 통해 투자 참여 확대와 개인의 장기 자산 형성을 지원하고자 해왔으나 과세체계의 변경이 절세계좌의 실질수익률을 낮출 경우, 해당 계좌 본래 목적의 달성 가능성이 제약될 수 있으며 이는 투자자의 참여 동기를 약화시키는 결과를 초래할 수 있다.
Ⅲ. 외국납부세액공제 관련 규정 개정과 절세계좌의 과세구조
1. 외국납부세액공제 관련 규정 개정
2025년 1월 1일부터 시행되는 소득세법 및 법인세법의 개정은 개인종합자산관리계좌(ISA)와 퇴직연금계좌에서 발생하는 해외 배당소득에 대한 과세 체계를 변화시키는 내용을 포함하고 있다. 개정 이전까지는, 예컨대 미국 소재 법인이 배당을 지급하는 경우 미국 세법에 따라 일정 비율(15%)의 외국납부세액이 원천징수되었고, 이를 부담한 이후 해당 배당금이 국내 투자펀드(간접투자회사)로 유입되는 구조였다. 이때 국세청은 개정 전 법인세법 제57조의2에 근거하여 간접투자회사가 부담한 외국납부 원천징수세액을 간접투자회사에 선환급하는 방식을 취하였기 때문에, 투자자가 퇴직연금계좌나 ISA를 통해 배당소득을 수령하는 시점에서는 별도의 배당소득세가 과세되지 않았다. 이러한 구조로 인해 투자자는 퇴직연금계좌에서는 연금 수령 시 연금소득세(3.3~5.5%)만을 부담할 수 있었으며, ISA 계좌의 경우 해지 시 200만 원까지 비과세 혜택을 적용받고 그 초과분에 대해서는 9.9%의 저율 분리과세가 적용됨으로써, 해외 배당소득에 대한 과세이연 및 실질적인 절세 효과를 누릴 수 있었다. 또한, 법인세법 제57조의2에 따라 간접투자회사가 외국납부세액을 선환급받음으로써 투자자의 계좌에는 세전 배당금이 전액 입금되었기 때문에 투자자는 세금이 차감되기 전의 배당수익 전부를 다시 재투자함으로써 투자소득을 극대화할 수 있었다. 이러한 점에서 개정 전 절세계좌를 활용한 미국 ETF 투자 구조는 투자자에게 과세이연 및 세제 혜택을 제공하는 매우 매력적인 투자안으로 평가되었다. 다음의 Figure 1은 외국납부세액공제 관련 규정이 개정되기 이전 ISA 및 퇴직연금계좌를 통한 미국 ETF 배당소득 과세구조를 도식화한 것이다.
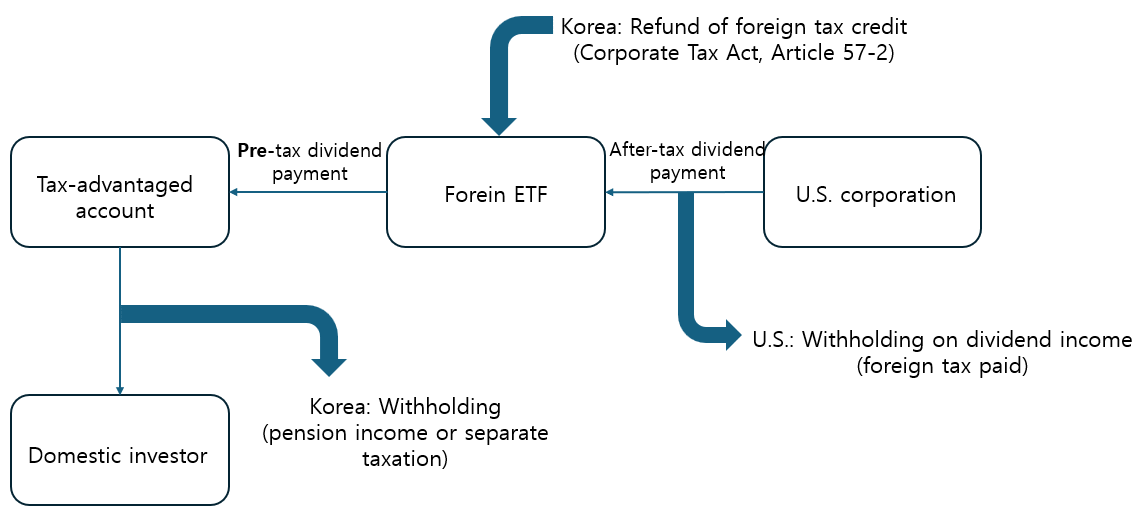
이와 같은 구조 하에서 투자자는 펀드에서 이미 외국세액을 차감받지 아니한 상태로 세전 배당금 전액을 수령하게 되며, 이후 국내에서 소득세 혹은 법인세를 납부하거나 각종 절세계좌에서 세제 혜택을 적용받게 된다. 그러나 이러한 구조는 다음과 같은 구조적 문제를 내포하고 있다. 간접투자회사가 국세청으로부터 외국납부세액을 선환급받은 이후, 투자자가 국내에서 실제로 과세되지 않는 경우 이미 환급된 세액을 다시 회수하기 어려운 구조적 한계를 가진다. 그 결과 투자자가 부담하여야 할 세액보다 과다한 환급이 이루어지는 사례가 빈번히 발생하였으며, 이는 국고에서 불필요한 재정지출을 초래하고 세제운영의 효율성을 저해하는 주요 원인이 되어 왔다. 이를 구체적으로 살펴보면, 첫째 면세 국내법인의 경우 국외원천소득에 대하여 국내에서 과세되지 아니함에도 불구하고, 간접투자회사가 선환급을 받음으로써 결과적으로 국세청이 외국납부세액을 대신 지원하는 구조가 형성되었다. 둘째, ISA 계좌를 통한 해외펀드 투자에 있어서도 펀드가 국세청으로부터 외국납부세액을 선환급받은 이후 투자자는 ISA 만기 시 배당소득에 대하여 9.9%의 저율 분리과세만 부담하게 됨에 따라, 원래 외국에서 납부한 세율(15%)과의 차액인 5%에 해당하는 금액은 국고에서 보전되는 결과가 초래되었다. 셋째, 연금저축펀드의 경우 펀드 단계에서 외국납부세액을 선환급받아 세전 금액을 재투자함으로써 운용기간 동안 추가적인 이자수익이 발생하였으며, 연금 수령 시에는 연금소득세만을 부담함으로써 차액 상당의 세수를 국세청이 다시 확보하지 못하게 되는 문제가 발생하였다. 이에 정부는 이러한 과다환급 구조를 해소하고 국고 지출의 효율성을 제고하기 위하여, 2025년 1월 1일부터 시행되는 법인세법 및 소득세법 개정을 통하여 간접투자회사가 외국납부세액을 직접적으로 공제하거나 환급받는 방식을 폐지하고, 간접투자회사가 외국에서 이미 납부한 세액을 기준가격에서 차감한 세후기준가격을 기초로 투자자에게 소득을 지급하도록 과세체계를 전환하였다. 이를 통해 외국납부세액을 실제 부담하게 되는 투자자 단계에서만 공제가 이루어지도록 함으로써, 과다환급을 방지하고 세제 운영의 합리성과 국고 재정의 건전성을 도모하고자 한 것이다.
다음의 Table 2부터 Table 4까지는 이러한 외국납부세액공제와 관련된 법인세법 및 소득세법 규정의 개정 전․후 내용을 비교하여 제시한 것이다.
<Table 2> Comparison of Foreign Tax Credit Regulations under the Corporate Income Tax Act Before and After the Amendment
| Before Amendment2) | After Amendment |
|---|---|
| Article 57-2 (Special Cases concerning Refund of Foreign Tax Credits for Indirect Investment Companies) (1) Where any investment company, special purpose company, investment limited liability company, investment association (excluding a private equity fund participating in management, as defined in Article 9 (19) 1 of the Financial Investment Services and Capital Markets Act), or investment limited liability company under the aforesaid Act, any corporate restructuring real estate investment company or real estate investment company for entrusted management as defined in the Real Estate Investment Company Act (hereafter in this Article, referred to as “indirect investment company, etc.”) has paid foreign corporate tax (referring to the amount of foreign corporate tax referred to in Article 57 (1) and (6)) on its income accrued from its investment in foreign assets, it shall each pay the tax due as computed by subtracting the tax paid overseas in the relevant business year (its ceiling shall be the amount of tax computed by multiplying the tax rate under Article 129 (1) 2 of the Income Tax Act by the income accrued from the investment in foreign assets, and the amount exceeding such ceiling may be deemed nil) from the amount of the corporate tax of the relevant business year when filing a return on the tax base of the business year during which the relevant income accrues, notwithstanding Article 57. (2) Where the amount of tax paid by an indirect investment company, etc., in any foreign country for the relevant business year referred to in paragraph (1) exceeds the corporate tax for the relevant business year, the indirect investment company, etc., may obtain a refund of such excess, as prescribed by Presidential Decree. |
<Deleted> |
| (3) An investment trust, an investment limited partnership, or an undisclosed investment association as defined in the Financial Investment Services and Capital Markets Act (hereafter in this paragraph, referred to as “investment trust, etc.”) shall be deemed a domestic corporation for the purposes of applying paragraphs (1) and (2) to the investment trust, etc. In such cases, “business year” referred to in paragraph (1) shall be construed as “accounting period of the investment trust, etc.,” and “when filing a return on the tax base” shall be construed as “when settling accounts.” (4) An investment trust, an investment limited partnership, or an undisclosed investment association as defined in the Financial Investment Services and Capital Markets Act (hereafter in this paragraph, referred to as “investment trust, etc.”) shall be deemed a domestic corporation for the purposes of applying paragraphs (1) and (2) to the investment trust, etc. In such cases, “business year” referred to in paragraph (1) shall be construed as “accounting period of the investment trust, etc.,” and “when filing a return on the tax base” shall be construed as “when settling accounts.” |
<Deleted> |
2) 본 조문에 대한 본문 내용은 법률 제18584호를 기준으로 하였으나, 영문법령이 일부 호에 대하여 제공되지 않아, 해당 부분은 내용이 동일한 법률 제17476호의 영문법령을 제시하였음
Table 2에서 보이는 바와 같이 법인세법 제57조의2 개정 전에는 간접투자회사가 국외 자산에 투자하여 얻은 소득에 대하여 외국에서 납부한 세액이 있는 경우, 해당 외국납부세액을 간접투자회사 단계에서 법인세액에서 공제하거나 환급받을 수 있는 구조를 가진다. 구체적으로 간접투자회사는 해당 사업연도의 법인세액에서 외국납부세액을 차감하여 납부할 수 있으며, 외국납부세액이 법인세액을 초과하는 경우 그 초과분에 대해서도 환급이 허용된다. 이러한 규정은 투자신탁, 투자합자조합 및 투자익명조합 등 간접투자기구에도 동일하게 적용되어, 이들을 내국법인으로 간주한 후 결산 시점에 외국납부세액을 공제하거나 환급받는 것이 가능하다. 특히 투자신탁 등의 경우 해당 사업연도의 법인세액이 없는 것으로 간주되므로 외국납부세액 전액에 대한 환급이 이루어지는 구조이다. 이와 같은 구조 하에서는 간접투자회사가 외국에서 원천징수된 세액을 국내에서 선공제하거나 환급받은 후, 투자자에게는 외국납부세액이 반영되지 않은 세전 기준의 배당소득이 귀속된다. 그 결과 투자자는 세금이 차감되기 이전의 수익 전액을 재투자할 수 있으며, 이는 투자소득의 과세 시점을 실질적으로 이연시키는 효과를 가진다. 그러나 세법 개정으로 법인세법 제57조의2가 삭제됨에 따라, 종전의 간접투자기구 단계에서의 외국납부세액공제 및 환급 구조는 소득세법상 공제 체계로 이전되며, 이에 따라 외국납부세액공제의 적용 주체와 시점에 구조적인 변화가 발생한다.
<Table 3> Comparison of Foreign Tax Credit Regulations under the Income Tax Act Before and After the Amendment
| Before Amendment | After Amendment3) |
|---|---|
| <Newly Inserted> | Article 57-2 (Special Cases concerning Foreign Tax Credit on Income Received from Indirect Investment Company, etc.) (1) If the amount of a resident's global income includes income that meets any of the following requirements, the amount specified in paragraph (2) 2 may be deducted from the calculated tax on global income for the relevant tax period: 1. The income shall have been received from any of the following entities (hereafter referred to as “indirect investment company, etc.” in this Article and Article 129): (a) An investment company, an investment purpose company, an investment limited company, an investment limited partnership company (excluding an institutional private equity fund as defined in Article 9 (19) 1 of the same Act), an investment limited liability company, investment trust, investment limited partnership, and undisclosed investment association as defined in the Financial Investment Services and Capital Markets Act; (b) Corporate restructuring real estate investment trust and entrusted management real estate investment trust as defined in the Real Estate Investment Company Act; (c) Trust property deemed to be a domestic corporation under Article 5 (2) of the Corporate Tax Act; 2. An indirect investment company, etc. shall have paid an amount of foreign corporate tax as defined in Article 57 (1) and (6) of the Corporate Tax Act (if the indirect investment company, etc. invests in a structure that involves acquiring securities issued by any other indirect investment company, etc., and if there is an amount of foreign corporate tax paid by such other indirect investment company, etc. under the same provisions, including the relevant tax amount;hereafter referred to as “indirect investment foreign corporate tax” in this Article and Article 129) on the income paid to the resident. (2) For the purpose of applying paragraph (1), the amount of income received by a resident from an indirect investment company, etc. and the amount deductible from the calculated tax on global income shall be as follows: 1. Income received from an indirect investment company, etc.:The amount calculated based on the base price specified in Article 238 (6) of the Financial Investment Services and Capital Markets Act (which means the price after deducting the amount of indirect investment foreign corporate tax;hereafter referred to as “after-tax base price” in this Article and Article 129):Provided, That income received from an indirect investment company, etc. due to the sale of securities of the indirect investment company, etc. listed on the stock market shall be the amount calculated as prescribed by Presidential Decree; 2. Amount deductible from the calculated tax on global income:The amount calculated as prescribed by the Presidential Decree, taking into account the after-tax base price of the indirect investment foreign corporate tax. |
3) 본 조문에 대한 본문 내용은 법률 제19196호를 기준으로 하였으나, 영문법령이 일부 호에 대하여 제공되지 않아, 해당 부분은 내용이 동일한 법률 제19590호의 영문법령을 제시하였음
Table 3에서 확인할 수 있듯이, 2025년 1월 1일부터 시행된 소득세법 개정은 간접투자회사가 외국에서 납부한 세액을 기준가격에 반영하여 차감한 세후기준가격을 기초로 투자자에게 배당소득을 지급하도록 과세체계를 변경한 데 그 핵심이 있다. 이에 따라 투자자는 외국납부세액이 차감된 이후의 금액을 기준으로 배당소득을 지급받게 되며, 외국납부세액에 대한 공제 역시 해당 소득을 실질적으로 부담하는 투자자 단계에서 공제하는 방식으로 이루어진다. 이러한 구조에서는 간접투자기구 단계에서 외국납부세액이 선공제되거나 환급되지 않고, 투자자가 세후 기준의 소득을 인식하게 된다. 그 결과 세후기준가격을 기준으로 소득이 지급됨에 따라 투자자가 재투자할 수 있는 금액이 감소하게 되며, 이는 절세계좌의 핵심 기능인 과세이연 효과를 약화시키는 요인으로 작용한다.
<Table 4> Comparison of Withholding Tax Regulations under the Income Tax Act Before and After the Amendment
| Before Amendment4) | After Amendment5) |
|---|---|
| Article 129 [Withholding Tax Rates] ④ When calculating the amount of taxes to be withheld pursuant to paragraph (1), where the amount of a foreign income tax prescribed by Presidential Decree is paid on income under Article 127 (1) 1, 2, or 9 in a foreign country, the amount calculated by deducting such amount of foreign income tax from the amount of withholding tax calculated pursuant to paragraph (1), shall be the amount of a withholding tax. In such cases, where any of the following entities has paid an amount of foreign corporate tax under Article 57 (1) of the Corporate Tax Act on the relevant income, the amount calculated by deducting such amount of foreign corporate tax from the amount of withholding tax calculated pursuant to paragraph (1) shall be the amount of a withholding tax: |
Article 129 (Withholding Tax Rates) (4) When calculating the amount of taxes to be withheld pursuant to paragraph (1), where the amount of a foreign income tax prescribed by Presidential Decree is paid on income under Article 127 (1) 1, 2, or 9 in a foreign country, the amount calculated by deducting such amount of foreign income tax from the amount of withholding tax calculated pursuant to paragraph (1), shall be the amount of a withholding tax. In such cases, if the amount of a foreign income tax exceeds the amount of a withholding tax calculated pursuant to paragraph (1), such excess shall be deemed written off: 1. Deleted; 2. Deleted; 3. Deleted; |
| 1. An investment company, an investment purpose company, an investment limited company, an investment limited partnership company (excluding an institutional private equity fund as defined in Article 9 (19) 1 of the same Act), an investment limited liability company, investment trust, investment limited partnership, and undisclosed investment association as defined in the Financial Investment Services and Capital Markets Act; 2. Corporate restructuring real estate investment company and entrusted management real estate investment company as defined in the Real Estate Investment Company Act; 3. Trust property deemed to be a domestic corporation under Article 5 (2) of the Corporate Tax Act. ⑤ In applying paragraph (4), where the amount of a foreign income tax or foreign corporate tax exceeds the amount of a withholding tax calculated pursuant to paragraph (1), such excess shall be deemed written off. |
(5) For the purpose of calculating the amount of withholding tax under paragraph (1), for income under Article 127 (1) 2 or 9 that meets the requirements of the subparagraphs of Article 57-2 (1), the withholding tax shall be determined by subtracting the amount specified in subparagraph 2 from the amount specified in subparagraph 1: 1. The amount calculated by multiplying the income received from an indirect investment company, etc. (referring to the amount specified in Article 57-2 (2) 1;hereafter the same shall apply in this Article) by the tax rate specified in paragraph (1); 2. The amount calculated by taking into account the after-tax base price of the indirect investment foreign corporate tax, as prescribed by Presidential Decree. |
4) 본 조문에 대한 본문 내용은 법률 제18975호를 기준으로 하였음. 영문법령이 일부 호에 대하여 제공되지 않고 내용이 동일한 영문법령이 없어, 저자가 영문으로 번역하여 제시하였음
5) 본 조문에 대한 본문 내용은 법률 제19196호를 기준으로 하였으나, 영문법령이 일부 호에 대하여 제공되지 않아, 해당 부분은 내용이 동일한 법률 제19590호의 영문법령을 제시하였음
또한 Table 4에 나타난 것과 같이, 간접투자회사 등이 투자자에게 소득을 지급하는 경우 해당 소득에 국내세율을 적용하여 산출한 세액에서 외국납부세액을 차감한 금액만을 원천징수하도록 소득세법이 개정되었다. 이는 종전 외국납부세액에 대해 간접투자기구 단계에서의 환급과 원천징수 단계에서의 차감이 분리되어 이루어지던 이중적 절차를 제거하고, 원천징수 단계에서 이를 일괄적으로 반영하도록 함으로써 과세 절차를 간소화하고 납세편의를 제고하기 위한 것이다. 그러나 이러한 변화는 배당소득이 투자자 계좌에 귀속되는 시점에 과세가 이루어지도록 함으로써, 절세계좌를 통한 투자에 적용되던 과세이연 구조를 약화시키는 결과를 초래한다.
2. 외국납부세액공제 관련 규정 개정의 영향
가. 투자자에게 미치는 파급효과
과세이연은 특정 금융소득에 대한 과세를 일정 기간 유예함으로써 세부담을 완화하고, 복리효과를 극대화할 수 있도록 하는 중요한 절세 메커니즘이다. 특히 ISA 및 퇴직연금 계좌는 이러한 과세이연 혜택을 통해 장기 투자자의 자산 형성을 지원하는 핵심적인 제도로 기능해 왔다. 그러나 최근 세제 개편으로 인하여 과세이연의 적용 방식이 변경됨에 따라, 투자자의 세부담이 증가하고 ISA 및 퇴직연금 계좌의 장기투자 장점이 현저히 약화되는 문제가 발생하고 있다. 종전에는 절세계좌 내에서 배당소득, 이자소득, 분배금이 발생하더라도 과세되지 않고 전액 재투자될 수 있었으며, 이로써 금융소득이 세금으로 인해 감소하지 않고 복리로 운용될 수 있는 구조가 유지되었다. 그러나 본 세법 개정 이후 해외 배당소득과 이자소득에 대하여 즉시 원천징수가 이루어짐으로써 재투자 가능한 금액이 축소되고, 그 결과 복리효과가 필연적으로 약화되는 상황이 초래되었다. 이하에서는 이러한 세제 개정으로 인한 과세 효과의 감소를 구체적인 예시를 통해 살펴보고자 한다.
우선 ISA 계좌의 사례를 살펴보면, 미국 배당 다우존스 ETF(SCHD)에 대하여 연간 2천만 원씩 투자(ISA 비과세 최대 적립 한도 기준)를 가정하여 장기적으로 비교․분석하였다. 분석에서는 배당률 3.5%, 배당 성장률 8%, 주가 성장률 5%를 전제로, 배당금을 전액 재투자하는 방식으로 투자 효과를 시뮬레이션하였다. ISA 계좌는 5년 동안 최대 한도인 1억 원을 적립한 후 이후에는 추가 입금 없이 투자 수익만 운용하는 방식을, 일반 계좌는 매년 250만 원의 시세차익 비과세 혜택을 활용하는 방식을 가정하였다. 그 결과 투자 6년 차부터 ISA 계좌의 총자산이 약 1억 3,555만 원, 일반 계좌가 1억 3,532만 원으로 ISA 계좌가 소폭 우위를 나타내기 시작하였다. 이는 개정된 세법에 따른 과세이연 약화로 인해 ISA의 비과세 혜택(200~400만 원)과 초과분에 대한 9.9% 분리과세가 5년간 충분히 발휘되지 못한 데 기인한 것이다. 또한 ISA 평균 가입금액이 약 93만 원(금융위원회 보도자료 기준)에 불과하다는 점을 고려할 때, 연간 2천만 원을 꾸준히 투자하는 경우는 매우 제한적이다. 실제로 월 50만~100만 원 수준으로 투자금액을 설정할 경우, 일반 계좌가 오히려 더 유리한 결과를 나타냈다. 이는 일반 계좌에서 매년 250만 원까지 시세차익이 비과세되기 때문에 투자 금액이 상대적으로 적은 경우 과세 부담이 크지 않기 때문이며, ISA는 비과세 한도가 200만 원으로 제한되고 해지 시 단 한 차례만 적용되며 나머지 수익에 대해서는 9.9%의 세율이 적용되는 까닭이다. 따라서 투자 금액이 적을수록 ISA의 분리과세 절세 효과는 감소하고, 오히려 약화된 과세이연 효과가 상대적으로 크게 작용하게 됨을 알 수 있다.
이러한 경향은 운용 기간이 ISA보다 상대적으로 긴 퇴직연금에서 더욱 두드러지게 나타난다. 퇴직연금 계좌를 활용하여 배당 중심의 투자를 진행하는 투자자들은 종전까지 과세이연 혜택을 통해 장기적으로 복리효과를 극대화하는 전략을 구사해 왔다. 그러나 이번 세제 개편으로 퇴직연금 계좌 내에서 발생하는 배당금에 대해서도 15%의 원천징수가 적용됨에 따라, 연금계좌에서 배당 수익을 활용하는 투자자들은 실질적인 월 배당금이 감소하는 문제에 직면하게 되었다. 구체적으로 미국 배당 다우존스 ETF(SCHD)의 배당률을 3.5%로 가정할 경우, 기존에는 배당금이 전액 재투자되어 연간 약 350만 원의 배당소득을 얻을 수 있었으나, 개정 이후에는 배당금 지급 시 15%가 원천징수됨으로써 실질적인 배당률은 약 3%(3.5% × 0.85)로 감소하여 연간 약 300만 원 수준으로 하락하였다. 월 배당금으로 환산하면 기존 29만 원에서 약 25만 원으로 감소한 셈이다. 문제는 이러한 배당금 감소가 단기적 손실에 그치지 않는다는 점에 있다. 배당금 재투자는 장기적으로 복리효과를 창출하는 핵심 요소로 작용하기 때문에, 세전 배당금이 클수록 재투자되는 금액이 증가하여 장기간 더 큰 자산 증가를 기대할 수 있다. 그러나 배당금 지급 시 즉시 세금이 원천징수됨으로써 연금계좌 내에서 재투자되는 금액이 줄어들게 되고, 이는 결국 복리효과의 지속적 감소로 귀결된다. 예를 들어, 월 60만 원을 정기적으로 퇴직연금 계좌에 적립하며 배당 재투자를 실시할 경우, 기존에는 20년 후 월 약 220만 원의 배당을 기대할 수 있었으나, 개정 이후에는 약 170만 원 수준으로 감소하는 것으로 분석되었다6). 이는 세제 개편으로 인한 과세이연 약화가 장기적으로 투자자의 자산 형성에 미치는 영향을 단적으로 보여주는 사례라고 할 것이다.
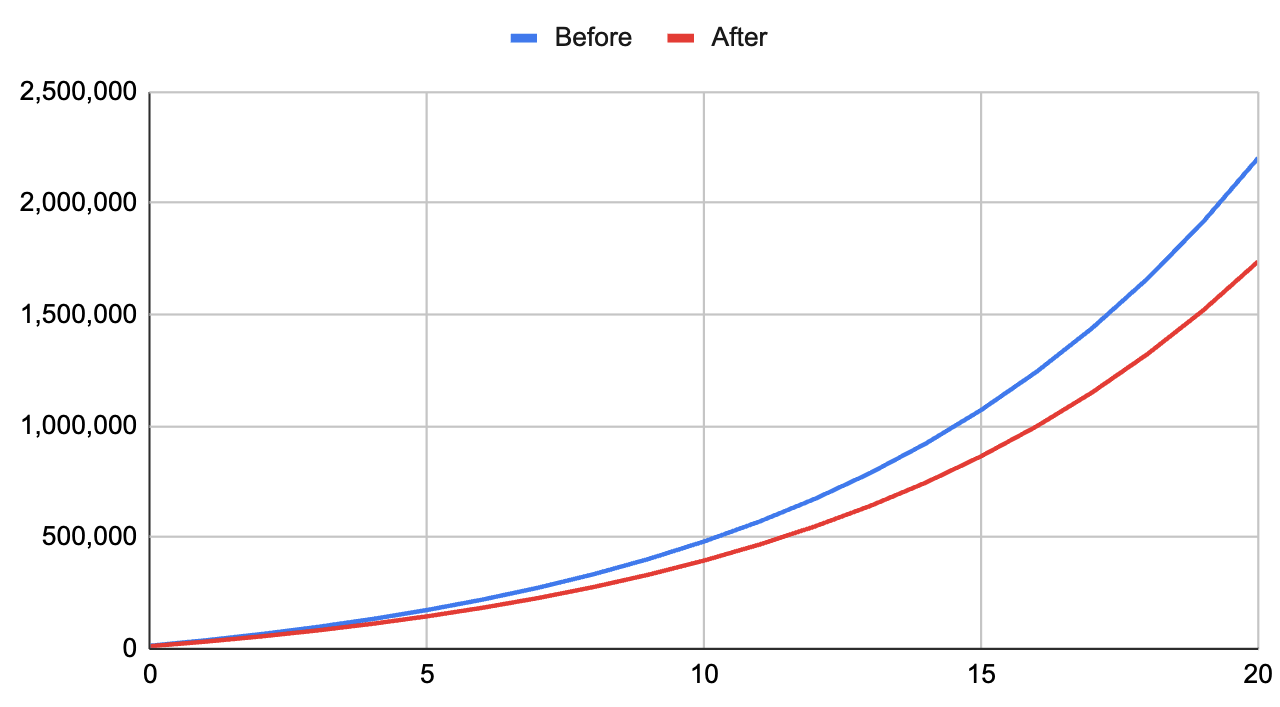
이번 세법 개정으로 ISA와 퇴직연금 계좌의 과세이연 효과가 현저히 약화되면서, 배당 중심의 투자전략을 구사하는 투자자는 복리효과의 감소와 세부담 증가에 직면하게 된다. 특히 배당소득이 절세계좌에 귀속되는 시점에 원천징수가 이루어짐에 따라 재투자 가능한 금액이 축소되고, 이는 장기적으로 수익률 저하로 이어져 퇴직연금 계좌에서 배당 전략의 실효성을 약화시키는 요인으로 작용한다. 또한 ISA 계좌의 경우 투자금액이 소규모일수록 일반 과세계좌에 비해 뚜렷한 절세 효과를 기대하기 어려워, ISA 계좌의 본래 장점이 상당 부분 제한되는 양상이 나타난다. 이러한 변화는 절세계좌를 활용한 투자전략의 재검토를 요구하며, 투자자가 배당 중심 전략에서 시세차익 중심 전략으로 전환하거나, 경우에 따라 일반 과세계좌를 선택할 유인을 증가시키는 결과를 가져온다.
나. 이중과세 문제
다음으로 본 세제 개편으로 인하여 ISA 및 퇴직연금 계좌에서 발생하는 금융소득, 특히 해외 배당소득에 대한 과세 방식의 변화로 인해 발생할 수 있는 이중과세 문제를 검토한다. 종전 과세 체계에서는 ISA 및 퇴직연금 계좌 내에서 발생하는 해외 배당소득에 대하여 과세이연이 적용되어, 투자자가 연금을 수령하거나 계좌를 해지하는 시점에 소득세를 부담하는 방식으로 설계되어 있었다. 이에 따라 투자자는 투자기간 동안 배당소득을 재투자함으로써 복리효과를 극대화할 수 있었으며, 과세는 장기적으로 연기되는 특징을 가진다. 그러나 2025년 1월 1일부터 시행된 개정 세법에 따르면 배당소득이 발생하는 즉시 외국에서 원천징수된 세액(예컨대 미국에서의 15%)이 투자자 계좌로 환급되지 않고 그대로 확정됨에 따라, 외국납부세액이 반영된 세후 금액을 기준으로 과세가 이루어지는 구조로 변화한다. 이러한 변화는 절세계좌의 유형에 따라 서로 다른 방식으로 이중과세 문제를 발생시킨다.
먼저 ISA 계좌의 경우, 해외 배당소득에 대하여 외국에서 원천징수된 세액이 반영된 이후의 금액을 기준으로 소득이 귀속되며, 비과세 한도를 초과하는 경우 초과하는 부분에 대해서는 9.9%의 분리과세가 적용된다. 이 과정에서 외국에서 이미 납부된 세액에 대하여 별도의 공제가 이루어지지 않으므로, 동일한 배당소득에 대하여 이중과세의 문제가 발생할 가능성이 있다.
다음으로 퇴직연금 계좌의 경우, 해외 배당소득에 대하여 외국에서 원천징수된 세액이 반영된 상태로 운용되며, 이후 연금 수령 시점에 다시 연금소득세가 부과된다. 이 경우 외국에서 이미 과세된 소득에 대하여 연금 수령 단계에서 추가적인 과세가 이루어짐으로써, ISA에 비해 보다 명확한 형태의 이중과세 문제가 발생하게 된다. 특히 연금계좌는 장기간 운용을 전제로 하는 제도라는 점에서, 이러한 이중과세 구조는 장기적인 세후 수익률을 저하시켜 제도의 유인을 약화시키는 요인으로 작용한다.
결과적으로 이러한 세법 개정은 ISA 및 퇴직연금 계좌의 본래 목적 중 하나인 장기투자를 통한 절세 혜택을 현저히 약화시키는 방향으로 작용한다. 이러한 해외 배당소득에 대한 이중과세 문제를 해소하기 위해서는, 종전과 같은 세제 혜택을 일정 부분 복원하거나, 최소한 연금 수령 단계에서 이미 원천징수된 외국납부세액을 공제할 수 있도록 하는 형태의 조세조정이 필요하다. 만약 이러한 보완 장치가 마련되지 않을 경우, ISA 및 퇴직연금 계좌를 활용한 장기투자의 유인이 감소하여 절세계좌 제도의 근본적 목적이 훼손될 가능성이 있다.
나아가 이러한 이중과세 구조는 조세법 이론상 중대한 문제를 야기한다. 첫째, 이는 조세법의 가장 기본적 원칙 중 하나인 국제적 이중과세 방지 원칙에 반한다. 조세주권의 중첩으로 인하여 동일한 소득에 대하여 두 개 이상의 과세권 국가에서 각기 과세가 이루어질 가능성은 불가피하나, 이를 방지하기 위하여 각국은 조세조약을 체결하거나 국내법상 외국납부세액공제 제도를 통해 조세 부담을 조정하고 있다. 그럼에도 불구하고 동일한 소득에 대하여 중복하여 과세가 이루어질 경우, 이는 납세자의 부담을 부당하게 가중시켜 조세평등 원칙 및 조세법률주의에 따른 조세의 적정성에 저촉될 가능성이 있다. 둘째, 이러한 과세 구조는 과세의 중립성 원칙을 훼손한다. 조세는 경제적 의사결정을 왜곡시키지 않도록 설계되어야 하나, 동일한 소득에 대하여 두 차례 과세가 이루어질 경우 투자자는 해외투자를 기피하거나, 절세계좌의 활용을 회피함으로써 장기투자 유인이 감소할 수 있다. 이는 조세제도의 예측가능성과 안정성을 저해하고, 궁극적으로 국내 자본시장의 발전에도 부정적인 영향을 미칠 수 있다. 셋째, 과세능력주의의 관점에서도 문제가 발생한다. 투자자가 동일한 소득에 대하여 해외에서 이미 실질적으로 조세를 부담하였음에도 불구하고, 다시 국내에서 동일한 소득에 대하여 과세가 이루어진다면, 이는 납세자의 경제적 수용능력을 초과하는 과세를 초래하여 조세의 수평적 공평성을 훼손하는 결과를 가져올 수 있다. 따라서 법인세법과 소득세법의 외국납부세액공제 관련 규정 개정으로 인하여 ISA 및 퇴직연금 계좌를 통한 해외 배당소득에 대한 이중과세 문제가 현실화된 것은 단순히 투자자 개별 차원의 세부담 증가에 그치는 것이 아니라, 조세법 측면에서 과세평등 원칙, 조세중립성, 과세능력주의 등의 중요한 원칙을 훼손하는 문제로 평가할 수 있다. 이러한 점에서 외국납부세액공제 방식의 재조정을 통한 제도개선이 필요하다.
Ⅳ. 절세계좌의 외국납부세액공제 관련 규정 개정에 대한 개선방안
1. 정부의 보완책과 그 한계
앞서 살펴본 바와 같이, 2025년부터 시행된 외국납부세액공제 관련 규정의 개정은 간접투자회사 단계에서 이루어지던 외국납부세액의 선환급 구조를 폐지하고, 외국에서 납부된 세액을 반영한 세후기준가격을 기준으로 투자자에게 소득이 귀속되도록 과세체계를 전환한 데 그 특징이 있다. 이러한 개정은 간접투자회사 단계에서 외국납부세액이 먼저 환급된 이후 투자자 단계에서 실제 과세가 이루어지지 않거나 낮은 세율로 과세되는 경우 발생할 수 있는 과다환급 문제를 해소하려는 목적을 가진다. 따라서 개정의 기본 방향 자체는 외국납부세액공제를 실제 세부담자 단계에서 조정하고, 국고 부담을 줄이며, 조세제도의 정합성을 높이려는 정책적 의도를 가지고 있다고 평가할 수 있다.
그러나 문제는 이러한 과세체계의 전환이 일반 과세계좌와 절세계좌에 동일한 방식으로 적용될 경우, 절세계좌가 본래 가지고 있던 과세상 기능을 약화시킬 수 있다는 점에 있다. ISA와 연금계좌는 단순히 낮은 세율을 적용받기 위한 계좌가 아니라, 금융소득이 발생하는 시점과 과세가 이루어지는 시점 사이에 시간적 간격을 둠으로써 장기적인 자산형성을 지원하는 제도이다. 특히 연금계좌의 경우 납입 단계의 세액공제, 운용 단계의 과세이연, 수령 단계의 저율과세가 결합되어 노후소득 형성을 유도하는 구조를 가진다. 따라서 해외 배당소득이 발생하는 시점마다 외국납부세액이 차감되어 계좌에 유입된다면, 투자자는 최종적인 국내 세액에서 일부 공제를 받더라도 운용기간 중 재투자할 수 있었던 원본의 일부를 상실하게 된다. 정부 역시 이러한 문제를 인식하여 ISA 계좌와 연금계좌에 대한 보완책을 마련하였다. ISA 계좌에 대해서는 이미 외국에서 납부된 세액을 만기 또는 해지 시점의 국내 과세 과정에서 일정 부분 공제하는 방식이 도입되었고, 연금계좌에 대해서는 해외 간접투자소득과 관련된 외국납부세액을 공제적립액의 형태로 관리한 후 향후 연금 수령 또는 인출 시 산출세액에서 차감하는 방식이 마련되었다. 이러한 보완책은 개정된 과세체계 아래에서도 해외 배당소득에 대해 외국과 국내에서 중복적으로 과세되는 문제를 완화한다는 점에서 일정한 의미가 있다. 특히 기존 세법 개정이 외국납부세액을 세후기준가격에 반영하도록 하면서 절세계좌 투자자에게 이중과세 논란을 야기하였다는 점을 고려하면, 정부의 크레딧 및 공제적립액 방식은 최소한 동일 소득에 대한 중복 세부담을 조정하려는 제도적 대응으로 볼 수 있다.
그럼에도 불구하고 정부의 보완책은 절세계좌에서 발생하는 문제를 완전히 해결하지는 못한다. 그 이유는 이중과세의 완화와 과세이연 효과의 보전은 서로 다른 문제이기 때문이다. 외국납부세액을 향후 국내 세액에서 공제해 주는 방식은 동일 소득에 대한 최종적인 세부담을 조정하는 기능을 한다. 그러나 배당소득이 발생한 시점에 이미 외국납부세액이 차감되어 계좌에 유입되는 구조에서는, 해당 세액만큼 투자자가 계좌 내에서 재투자할 수 있는 금액이 감소한다. 다시 말해, 크레딧이나 공제적립액은 사후적으로 세액을 조정하는 장치일 뿐, 배당 발생 시점에 감소한 재투자 원본을 회복시키는 장치는 아니다. 이 점은 절세계좌의 본질적 기능을 고려할 때 중요한 의미를 가진다. 절세계좌의 경제적 효과는 단순히 최종 부담세액이 낮아지는 데서만 발생하지 않는다. 오히려 운용기간 동안 세금이 차감되지 않은 수익을 계속 재투자할 수 있다는 점에서 절세계좌의 실질적인 장점이 나타난다. 일반 과세계좌에서는 이자나 배당이 발생할 때마다 과세가 이루어지므로 재투자 가능한 금액이 감소하지만, 절세계좌에서는 과세시점이 뒤로 미루어짐으로써 세전 수익 전체가 운용자산으로 남게 된다. 이러한 구조가 장기간 유지될수록 복리효과는 확대된다. 따라서 외국납부세액이 발생 시점에 차감되는 방식은 비록 향후 일정 부분 세액공제가 허용된다 하더라도, 절세계좌의 과세이연 기능을 실질적으로 축소시키는 결과를 초래한다.
특히 연금계좌에서는 이러한 한계가 더욱 크게 나타난다. ISA는 일정한 의무가입기간 이후 만기 또는 해지 시점에 비과세 및 저율 분리과세 혜택을 부여하는 구조이므로, 상대적으로 과세 문제가 단일한 정산시점에 집중된다. 반면 연금계좌는 장기간에 걸쳐 자산을 적립한 후, 은퇴 이후 연금 형태로 수령하는 것을 전제로 한다. 따라서 해외 배당소득이 발생할 때마다 외국납부세액이 차감되어 재투자 금액이 줄어드는 효과는 단기간의 세액 차이에 그치지 않고, 수십 년 동안 누적되는 복리효과의 감소로 이어질 수 있다. 정부가 공제적립액 방식을 통해 향후 연금수령 단계에서 일정 금액을 공제해 준다고 하더라도, 그 공제액은 원칙적으로 명목상 세액을 조정하는 기능을 할 뿐, 해당 금액이 장기간 계좌 내에서 운용되었을 경우 발생할 수 있었던 시간가치와 투자수익까지 보전하는 것은 아니다. 이러한 점에서 정부의 보완책은 외국납부세액공제 방식 개정으로 인해 발생한 문제 중 일부, 즉 명시적인 이중과세 문제를 완화하는 데에는 기여하지만, 절세계좌의 핵심 기능인 과세이연 효과의 훼손 문제까지 해결하는 데에는 한계가 있다. 결국 현행 보완책은 “동일 소득에 대한 중복 과세를 조정하는 장치”로의 의미가 있으나, “절세계좌 내에서 세전 수익을 재투자할 수 있도록 하는 장치”로 보기는 어렵다. 따라서 절세계좌의 과세구조를 합리적으로 보완하기 위해서는 단순히 외국납부세액의 공제 여부만을 검토할 것이 아니라, 외국납부세액 차감으로 인한 감소되는 시점, 차감된 금액의 계좌 내 운용 가능성, 장기투자에 따른 시간가치 손실까지 함께 고려할 필요가 있다.
결국 개선방안은 두 가지 방향을 동시에 고려해야 한다. 하나는 세법 개정의 본래 목적이었던 과다환급 방지와 조세형평성 제고를 훼손하지 않는 것이고, 다른 하나는 ISA 및 연금계좌가 정책적으로 부여받은 장기 자산형성 기능을 유지하는 것이다. 특히 ISA와 연금계좌는 모두 절세계좌로 분류되지만, 과세구조와 정책목적이 동일하지 않다. ISA는 중장기 자산형성을 지원하는 투자계좌의 성격이 강한 반면, 연금계좌는 공적연금의 부족을 보완하기 위한 노후소득 보장 장치로서의 성격이 더 강하다. 따라서 이하에서는 이러한 차이를 전제로 하여, ISA와 연금계좌에 대한 개선방안을 구분하여 검토하고자 한다.
2. ISA 계좌에 대한 개선방안
ISA는 연금계좌와 달리 납입 단계의 세액공제나 수령 단계의 연금소득세 과세가 결합되어 있지는 않다. ISA의 세제상 특징은 계좌 내에서 발생한 금융소득에 대하여 일정 한도까지 비과세를 적용하고, 그 한도를 초과하는 소득에 대해서도 일반 금융소득세율보다 낮은 세율로 분리과세한다는 데 있다. 따라서 ISA는 장기간 노후소득을 형성하기 위한 연금계좌라기보다는, 일정 기간 동안 다양한 금융상품을 운용하면서 중장기적인 자산형성을 지원하는 투자계좌의 성격이 강하다. 이러한 점에서 ISA의 과세구조는 연금계좌에 비해 상대적으로 단순하다. 그러나 ISA 역시 운용기간 중 금융소득에 대한 과세를 유예하거나 낮은 세율로 조정함으로써 계좌 내 재투자 효과를 높이도록 설계된 제도라는 점에서는 절세계좌로서의 공통된 성격을 가진다.
외국납부세액공제 방식의 개정은 바로 이 지점에서 ISA의 정책적 기능을 약화시킬 수 있다. 개정 전에는 해외 배당형 ETF에서 발생한 배당소득에 대해 외국에서 원천징수가 이루어지더라도, 간접투자회사 단계의 선환급 구조를 통해 투자자의 ISA 계좌에는 세전 배당금에 가까운 금액이 유입되었다. 이 경우 투자자는 ISA 계좌 안에서 배당금을 재투자할 수 있었고, 만기 또는 해지 시점에 비과세 및 저율 분리과세 혜택을 적용받았다. 반면 개정 이후에는 해외 배당소득이 발생하는 시점에 외국납부세액이 차감된 금액만이 계좌에 반영된다. 따라서 ISA 계좌에서 향후 국내 세액공제가 허용된다 하더라도, 배당 발생 시점부터 만기 또는 해지 시점까지 해당 금액을 재투자하지 못하는 문제가 발생한다. 이러한 변화는 특히 배당 중심의 해외 ETF에 투자하는 ISA 가입자에게 불리하게 작용한다. ISA는 계좌 내 손익을 통산한 후 순이익에 대해 비과세 또는 저율 분리과세를 적용한다는 점에서, 장기투자와 재투자 전략에 적합한 계좌로 이해되어 왔다. 그러나 해외 배당소득에 대해 외국납부세액이 먼저 차감되면 배당 재투자의 원본이 줄어들게 되고, 이는 ISA의 절세 효과를 단순히 세율 차이의 문제로 축소시킨다. 특히 투자금액이 크지 않은 일반 가입자의 경우에는 ISA의 비과세 한도가 충분히 활용되지 못할 가능성이 있고, 일반 과세계좌에서 해외주식 매매차익 한도 등을 활용하는 경우와 비교할 때 ISA의 상대적 장점이 약화될 수 있다. 이는 ISA가 국민의 자산형성을 지원하기 위해 도입된 제도라는 점에서 바람직하지 않다.
다만 ISA에 대해 종전과 동일한 방식의 전면적 예외를 인정하는 방안은 신중하게 검토할 필요가 있다. 외국납부세액공제 방식 개정의 중요한 목적 중 하나가 간접투자회사 단계에서 발생하던 과다환급 문제를 방지하는 데 있기 때문이다. 만약 ISA 계좌에 대해 아무런 제한 없이 외국납부세액의 선환급 구조를 복원한다면, 국내에서 실제 부담하는 세액보다 더 큰 외국납부세액 상당액이 환급되는 문제가 다시 발생할 수 있다. 특히 ISA는 비과세 한도와 저율 분리과세가 적용되는 계좌이므로, 외국납부세액 전액을 계좌 내에서 보전해 주는 경우 국내 과세권과의 균형 문제가 제기될 수 있다. 따라서 ISA에 대한 개선방안은 전면적 예외보다는 제한적이고 조건부적인 방식으로 설계되는 것이 타당하다.
우선 검토할 수 있는 방안은 ISA 계좌 내 해외 배당소득 중 비과세 한도에 해당하는 부분에 대해서만 외국납부세액 차감 전 금액의 계좌 내 재투자를 허용하는 것이다. ISA는 일반형의 경우 일정 금액까지 비과세 혜택을 부여하고, 이를 초과하는 순이익에 대해서는 저율 분리과세를 적용하는 구조를 가진다. 따라서 비과세 한도 내의 금융소득은 애초에 국내에서 과세하지 않기로 정책적으로 정한 영역이라고 볼 수 있다. 이 영역에 해당하는 해외 배당소득에 대해 외국납부세액이 먼저 차감되어 재투자 원본이 감소한다면, 국내 비과세 혜택의 실질적 효과가 축소된다. 그러므로 ISA의 비과세 한도에 대응하는 해외 배당소득 부분에 대해서는 외국납부세액 상당액을 계좌 내에서 별도로 보전하거나, 최소한 만기 정산 시 해당 금액의 재투자 손실을 완화하는 방식의 보완이 필요하다.
다음으로, ISA 계좌에서 발생한 해외 배당소득에 대해 외국납부세액 상당액을 별도로 관리하는 방안도 고려할 수 있다. 현행 방식이 외국납부세액을 사후적으로 국내 세액에서 공제하는 구조라면, 개선방안은 그 공제 대상 금액을 계좌 운용기간 중 별도로 추적하고 관리하는 방식으로 발전될 필요가 있다. 예컨대 ISA 계좌 내 해외 배당소득에서 차감된 외국납부세액 상당액을 ‘외국납부세액 관리금액’으로 별도로 기록하고, 만기 또는 해지 시점에 국내 산출세액과 상계하도록 할 수 있다. 이 경우 국고에서 즉시 환급이 이루어지는 것은 아니므로 과다환급 문제를 완화할 수 있고, 동시에 투자자는 자신이 향후 공제받을 수 있는 금액을 명확히 확인할 수 있어 과세 예측가능성이 높아진다.
또 다른 방안으로는 ISA 계좌에 한하여 해외 배당소득을 별도의 배당금 연동계좌로 분리하여 관리하는 방식을 생각해 볼 수 있다. 이는 이미 외국에서 원천징수된 배당소득을 ISA 계좌의 일반 운용수익과 구분하여 별도로 적립하거나 인출할 수 있도록 하는 방식이다. 이러한 구조를 취하면 해외에서 이미 과세된 배당금이 만기 시 다시 일반 운용수익과 동일하게 과세되는 문제를 완화할 수 있고, 투자자 입장에서는 배당소득의 활용 가능성이 높아진다. 특히 ISA는 연금계좌와 달리 노후소득을 보장을 직접 목적으로 하는 계좌는 아니므로, 일정한 요건에서 이러한 외국 이외 배당금에 대한 유동성을 확대하는 방안은 제도 취지에 반한다고 보기 어렵다. 물론 배당금 연동계좌 방식도 한계를 가진다. 배당금을 별도 계좌로 분리하여 투자자가 자유롭게 활용할 수 있도록 할 경우, ISA의 중장기 자산형성 기능이 약화될 수 있고, 계좌 운용 및 세무관리 측면에서 금융기관의 행정비용이 증가할 수 있다. 또한 배당소득과 매매차익, 국내 배당과 해외 배당을 구분하여 관리해야 하므로 제도 운영이 복잡해질 수 있다. 따라서 이 방식을 도입한다면 모든 해외 배당소득에 대해 무제한으로 허용하기보다는, ISA 비과세 한도 또는 일정 금액 범위 내에서 적용하는 것이 바람직하다. 또한 투자자가 배당금 연동계좌를 선택할지, 기존 ISA 계좌 내에 배당금을 계속 적립할지 선택할 수 있도록 하여 투자자의 자산관리 방식에 따라 제도를 활용할 수 있도록 할 필요가 있다.
이상의 논의를 종합하면, ISA 계좌에 대한 개선방안은 외국납부세액공제 방식 개정 이전의 선환급 구조를 그대로 복원하는 방식으로 설계되어서는 안 된다. 이는 개정의 본래 목적인 과다환급 방지와 충돌할 수 있기 때문이다. 그러나 현행 크레딧 방식만으로는 ISA 계좌에서 발생하는 과세이연 효과의 약화와 배당 재투자 원본 감소 문제를 충분히 해결하기 어렵다. 따라서 ISA에 대해서는 비과세 한도와 납입한도라는 제도적 제한을 활용하여, 일정 범위 내에서 외국납부세액 상당액의 계좌 내 보전, 별도 관리, 또는 배당금 연동계좌 방식을 도입하는 제한적 보완이 필요하다. 이러한 방식은 과다환급 문제를 통제하면서도 ISA가 본래 의도한 중장기 자산형성 지원 기능을 유지하는 현실적인 개선방안이 될 수 있다.
3. 연금계좌에 대한 개선방안
연금계좌는 ISA와 달리 단순한 중장기 투자계좌가 아니라 노후소득 형성을 목적으로 설계된 장기 과세이연 계좌이다. 연금저축계좌와 퇴직연금계좌는 납입 단계에서 세액공제 혜택을 부여하고, 운용 단계에서는 계좌 내 투자수익에 대한 과세를 이연하며, 수령 단계에서는 연금소득세를 적용하는 구조를 가진다. 이러한 과세체계는 가입자가 현재의 소비를 유보하고 장기간 자산을 축적하도록 유도하기 위한 정책적 장치이다. 따라서 연금계좌의 핵심은 단순히 낮은 세율을 적용받는 데 있는 것이 아니라, 운용기간 동안 과세가 발생하지 않도록 하여 세전 수익을 계속 재투자할 수 있게 하는 데 있다. 이러한 점에서 외국납부세액공제 관련 규정의 개정은 연금계좌에 보다 중대한 영향을 미친다. ISA의 경우 일정한 의무가입기간 이후 계좌를 해지하거나 만기 정산을 통해 과세관계가 종결되는 구조이므로, 외국납부세액 차감으로 인한 재투자 원본 감소 효과가 상대적으로 제한된 기간 동안 발생한다. 반면 연금계좌는 수십 년에 걸친 운용을 전제로 하므로, 해외 배당소득이 발생할 때마다 외국납부세액이 차감되는 구조는 장기간 누적적인 효과를 가진다. 배당 발생 시점에 차감된 금액은 그 해의 재투자 원본에서 제외되는 데 그치지 않고, 이후 장기간 발생할 수 있었던 추가 수익의 기초에서도 제외된다. 따라서 연금계좌에서의 문제는 단순한 세액공제 여부의 문제가 아니라, 장기 복리효과의 훼손 문제로 이해되어야 한다.
정부가 연금계좌에 대해 공제적립액 방식을 도입한 것은 이중과세 문제를 완화하기 위한 제도적 대응으로 볼 수 있다. 공제적립액 방식은 연금계좌 내 해외 간접투자소득에 대해 외국에서 납부된 세액 상당액을 즉시 환급하지 않고 별도로 적립해 두었다가, 향후 연금 수령 또는 인출 시 산출세액에서 차감하는 구조이다. 이는 종전과 같은 간접투자회사 단계의 선환급 구조를 그대로 유지하지 않으면서도, 외국에서 이미 납부한 세액이 국내에서 다시 과세되는 문제를 일정 부분 조정하려는 방식이다. 따라서 공제적립액 제도는 과다환급 방지라는 세법 개정의 취지를 유지하면서 연금계좌 투자자의 이중과세 부담을 완화한다는 점에서 의미가 있다.
그러나 공제적립액 방식은 연금계좌의 과세이연 손실을 충분히 보전하지 못한다는 한계를 가진다. 공제적립액은 기본적으로 향후 연금 수령 단계에서 국내 산출세액을 줄여주는 장치이다. 다시 말해, 이는 최종적인 세부담을 조정하는 제도이지, 운용기간 중 계좌 내에서 재투자되지 못한 금액을 복원하는 제도는 아니다. 해외 배당소득이 발생한 시점에 외국납부세액이 차감되어 계좌에 유입된다면, 그 금액은 이후 수십 년 동안 운용자산으로 기능하지 못한다. 장기간 운용되는 연금계좌의 특성을 고려하면, 이 차이는 단순한 명목세액의 차이를 넘어 장기적인 연금자산 규모의 차이로 확대될 수 있다. 특히 연금계좌에서는 시간가치의 문제가 중요하다. 예를 들어 동일한 외국납부세액 상당액을 20년 또는 30년 후 연금 수령 시점에 공제해 준다고 하더라도, 그 금액이 배당 발생 시점부터 계좌 내에서 재투자되었을 경우 얻을 수 있었던 운용수익은 보전되지 않는다. 결국 공제적립액 방식은 “이미 외국에서 납부한 세액을 나중에 국내 세액에서 빼준다”는 점에서는 이중과세 완화 기능을 수행하지만, “그 세액이 계좌 내에서 계속 운용되었더라면 발생했을 복리효과”까지 보전하지는 못한다. 따라서 연금계좌에 대한 개선방안은 단순히 공제적립액을 인정하는 수준을 넘어, 공제적립액이 장기간 운용되지 못함으로써 발생하는 시간가치 손실을 어떻게 조정할 것인지까지 포함해야 한다.
이러한 한계를 보완하기 위한 첫 번째 방안은 연금계좌에 한하여 외국납부세액을 계좌 내 재투자를 허용하는 예외 규정을 마련하는 것이다. 연금계좌는 인출이 제한되어 있고, 연금 수령 시점에 과세가 이루어지는 구조를 가지고 있기 때문에, 외국납부세액을 계좌 내에서 보전한다고 하더라도 즉각적인 사적 소비로 전환될 가능성이 낮다. 또한 연금계좌는 납입한도와 세액공제 한도가 존재하므로, 예외 규정이 무제한적인 조세혜택으로 확대될 가능성도 상대적으로 제한된다. 따라서 연금계좌는 ISA보다 과세이연 회복의 정책적 명분이 강하다. 따라서 해외 배당소득에 대하여 외국납부세액 상당액을 직접 환급하는 방식이 부담스럽다면, 최소한 해당 금액을 연금계좌 내 별도 하위계정에 적립하여 운용할 수 있도록 하는 방안을 검토할 수 있다. 이 경우 과거의 선환급 구조가 초래했던 과다환급 문제를 방지하기 위한 장치도 함께 마련되어야 한다. 예를 들어 외국납부세액 상당액을 계좌 내에 보전하되, 그 금액은 일반 운용자산과 구분하여 별도 관리하고, 향후 연금 수령 또는 중도해지 시점에 최종 세액과 정산하는 방식이 가능하다. 이 방식은 정부가 즉시 세액을 환급하는 구조가 아니라 장래 과세관계와 연동하여 관리하는 구조이므로, 과다환급 위험을 일정 부분 통제할 수 있다. 동시에 가입자 입장에서는 외국납부세액 상당액이 계좌 밖으로 사라지는 것이 아니라 연금자산으로 계속 운용될 수 있으므로, 과세이연의 경제적 효과를 상당 부분 유지할 수 있다.
두 번째 방안은 현행 공제적립액 방식에 시간가치 보정 장치를 추가하는 것이다. 만약 외국납부세액을 계좌 내 재투자를 허용하기 어렵다면, 적어도 향후 공제되는 금액이 단순 명목금액에 그치지 않도록 조정할 필요가 있다. 연금계좌의 운용기간이 장기라는 점을 고려하면, 배당 발생 시점에 차감된 외국납부세액 상당액을 수십 년 후 동일한 명목금액으로만 공제하는 것은 실질적인 보전으로 보기 어렵다. 따라서 공제적립액에 일정한 이자상당액 또는 기준수익률을 반영하여 조정하는 방안을 고려할 수 있다. 예컨대 국고채 수익률, 퇴직연금 원리금보장상품의 평균수익률, 또는 세법상 인정되는 일정 기준이율을 적용하여 공제적립액을 누적 관리하는 방식이 가능하다. 이러한 시간가치 보정 방식은 종전의 선환급 제도를 전면적으로 부활시키는 것보다 재정 부담을 통제하기 쉽다는 장점이 있다. 외국납부세액 상당액을 즉시 환급하여 계좌 내에서 자유롭게 운용하게 하는 방식은 과다환급 논란을 재발시킬 수 있다. 반면 공제적립액에 일정한 기준이율만을 반영하는 방식은 가입자가 상실한 재투자 기회를 부분적으로 보전하면서도, 정부가 보전해야 할 금액의 산정방식을 명확하게 통제할 수 있다. 물론 이 방식 역시 적용 이율을 어떻게 정할 것인지에 대한 기준이 필요하다. 그러나 연금계좌의 장기성을 고려할 때, 단순한 명목세액 공제만으로는 가입자가 실제로 상실한 과세이연 효과를 충분히 보전하기 어렵다는 점에서 시간가치 보정 장치는 중요한 보완수단이 될 수 있다.
세 번째 방안은 연금계좌를 통한 해외 간접투자소득에 대해 외국납부세액과 연계된 소득공제 또는 세액공제 혜택을 확대하는 것이다. 현행 제도는 연금계좌 납입액에 대하여 일정 한도 내에서 세액공제 혜택을 부여하고 있으나, 운용 단계에서 발생하는 외국납부세액으로 인해 과세이연 효과가 축소되는 문제에 대해서는 별도의 충분한 보상 장치를 두고 있지 않다. 따라서 연금계좌 내 해외 배당소득에 대해 국외에서 이미 납부된 세액이 존재하는 경우, 해당 세액 또는 그 일부를 연금계좌 가입자의 추가적인 소득공제 항목으로 인정하는 방안을 검토할 필요가 있다. 이 방안은 외국납부세액 자체를 계좌에 즉시 환급하는 방식과는 구별된다. 즉, 해외에서 원천징수된 세액을 안으로 직접 돌려주는 것이 아니라, 그로 인해 감소한 과세이연 효과를 납세자의 종합적인 세부담 조정을 통해 보완하는 방식이다. 이러한 구조는 과거 선환급 방식에서 문제 되었던 과다환급 가능성을 일정 부분 피하면서도, 연금계좌 가입자가 외국납부세액 부담으로 인해 입은 실질적인 불이익을 세제상 완화할 수 있다는 장점을 가진다. 특히 연금계좌의 경우 장기적인 노후소득 형성을 유도하기 위한 정책적 계좌라는 점에서, 외국납부세액으로 인해 약화된 세제 유인을 별도의 공제 확대를 통해 보완하는 것은 제도 목적과도 부합한다.
구체적으로는 두 가지 방식이 가능하다. 하나는 연금계좌 내 해외 간접투자소득에서 발생한 외국납부세액 상당액을 일정 한도 내에서 추가 세액공제 대상으로 인정하는 방식이다. 예를 들어 연금계좌 가입자가 해당 과세기간 중 해외 ETF 등 간접투자상품을 통해 부담한 외국납부세액이 확인되는 경우, 그 금액의 일정 비율을 연말정산 또는 종합소득세 신고 단계에서 추가 세액공제하도록 할 수 있다. 이는 기존 납입액 세액공제와 별도로 적용되는 보완적 공제이며, 연금계좌의 운용 단계에서 발생한 세제상 불이익을 납입 단계 또는 신고 단계에서 조정하는 방식이라고 할 수 있다.
다른 하나는 외국납부세액 상당액을 연금계좌 추가 납입액으로 간주하여 소득공제 또는 세액공제 한도 산정에 반영하는 방식이다. 현행 연금계좌 세액공제는 납입액을 기준으로 적용되는데, 외국납부세액으로 인해 계좌 내 재투자 원본이 감소하였다면 그 금액은 경제적으로 보아 가입자가 연금계좌에 추가로 적립하지 못한 금액과 유사한 성격을 가진다. 따라서 일정 요건을 충족하는 외국납부세액 상당액에 대해서는 이를 연금계좌 납입액에 준하는 금액으로 보아 세액공제 한도 내에서 추가 공제를 허용할 수 있다. 이 방식은 직접적인 세액 환급보다 재정 부담이 제한적이며, 기존 연금계좌 세액공제 체계 안에서 비교적 자연스럽게 설계될 수 있다는 장점이 있다. 다만 이러한 공제 확대 방안은 무제한적으로 인정되기보다는 일정한 한도와 요건을 갖추어야 한다. 외국납부세액에 대한 추가 공제를 폭넓게 인정할 경우, 해외 배당형 상품에 대한 과도한 세제 우대가 발생할 수 있고, 국내 투자상품과의 과세 형평성 문제가 제기될 수 있기 때문이다. 따라서 공제 대상은 연금계좌 내에서 발생한 해외 간접투자소득에 대응하는 외국납부세액으로 한정하고, 공제 한도 역시 연간 일정 금액 또는 기존 연금계좌 세액공제 한도의 일정 비율로 제한하는 것이 바람직하다. 또한 해당 외국납부세액이 실제로 투자자에게 귀속된 소득과 관련되어 있는지 확인할 수 있도록 금융기관의 자료 제공 및 국세청의 사전 산식 마련이 병행되어야 한다.
이와 같은 소득공제 또는 세액공제 확대 방안은 연금계좌의 장기투자 유인을 유지하는 데에도 긍정적으로 작용할 수 있다. 외국납부세액공제 방식의 개정 이후 투자자는 해외 배당형 ETF를 연금계좌에서 보유할 경우 배당 발생 시점에 세후 금액만 재투자하게 되어 장기 수익률이 낮아질 수 있다는 점을 인식하게 된다. 이 경우 투자자는 연금계좌 내 해외 배당형 상품 투자를 줄이거나, 배당 중심 상품보다 시세차익 중심 상품으로 투자전략을 전환할 가능성이 있다. 그러나 외국납부세액에 대해 별도의 소득공제 또는 세액공제 혜택이 제공된다면, 이러한 세제상 불이익이 일부 완화되어 연금계좌를 통한 장기 해외투자 유인이 유지될 수 있다. 특히 이 방안은 연금계좌의 정책적 성격과도 잘 맞는다. 연금계좌에 대한 세제지원은 단순히 특정 금융상품 투자를 장려하기 위한 것이 아니라, 개인이 노후소득을 준비하도록 유도하기 위한 제도이다. 따라서 외국납부세액공제 방식으로 인해 연금계좌의 운용수익이 감소하고 장기 자산형성 효과가 약화된다면, 이를 보완하기 위한 세액공제 확대는 단순한 조세혜택이 아니라 노후 소득 보장 기능을 유지하기 위한 정책적 조정으로 이해할 수 있다. 더구나 외국납부세액은 투자자가 실제로 부담한 세액이라는 점에서, 이를 일정 범위 내에서 국내 세제상 공제항목으로 반영하는 것은 과세능력주의와 조세형평성 측면에서도 정당화될 수 있다.
결국 연금계좌에 대한 개선방안은 현행 공제적립액 제도를 유지하는 데서 멈추어서는 안 된다. 공제적립액 방식은 이중과세 완화라는 측면에서는 의미가 있으나, 장기간 재투자되지 못한 금액의 시간가치와 복리효과 손실을 충분히 반영하지 못한다. 따라서 연금계좌에 대해서는 첫째, 외국납부세액 상당액의 계좌 내 재투자를 허용하는 제한적 예외 규정, 둘째, 공제적립액에 대한 시간가치 보정 장치, 셋째, 외국납부세액과 연계된 소득공제 또는 세액공제 확대 방안을 병행적으로 검토할 필요가 있다. 이러한 보완책은 과다환급 방지라는 세법 개정의 목적을 훼손하지 않으면서도, 연금계좌가 본래 의도한 장기 과세이연과 노후소득 형성 기능을 유지하는 데 기여할 수 있을 것이다.
Ⅴ. 결 론
본 연구는 2025년 1월 1일부터 시행된 외국납부세액공제 관련 규정의 개정이 ISA 및 연금계좌와 같은 절세계좌의 과세구조에 미치는 영향을 분석하고, 이에 대한 제도적 개선방안을 제시하였다. 이번 개정은 간접투자회사 단계에서 이루어지던 외국납부세액의 선환급 구조를 폐지하고, 외국에서 납부된 세액을 반영한 세후기준가격을 기준으로 투자자에게 소득이 귀속되도록 한 데 그 핵심이 있다. 이러한 개정은 간접투자회사 단계에서 발생하던 과다환급 문제를 해소하고, 외국납부세액공제를 실제 세부담자 단계에서 조정하려는 정책적 목적을 가진다. 따라서 개정의 기본 취지는 조세형평성을 제고하고 국고 부담을 합리화하려는 측면에서 일정한 타당성을 가진다.
그러나 이러한 과세체계의 전환이 절세계좌에 적용될 경우 제도의 본래 기능이 약화될 수 있음을 확인하였다. 절세계좌는 단순히 낮은 세율을 적용받기 위한 계좌가 아니라, 금융소득이 발생하는 시점과 과세가 이루어지는 시점 사이에 시간적 간격을 둠으로써 세전 수익을 계좌 내에서 재투자할 수 있도록 설계된 제도이다. 특히 연금계좌는 납입 단계의 세액공제, 운용 단계의 과세이연, 수령 단계의 저율과세가 결합된 장기 노후소득 형성 장치이다. 따라서 해외 배당소득이 발생할 때마다 외국납부세액이 차감되어 계좌에 유입되는 구조는 외국에서 세금이 납부되었다는 사실 자체보다, 계좌 내 재투자 원본이 감소하고 장기적인 복리효과가 축소된다는 점에서 더 중요한 의미를 가진다.
정부는 이러한 문제를 완화하기 위하여 ISA 계좌에 대해서는 크레딧 방식을, 연금계좌에 대해서는 공제적립액 방식을 마련하였다. 이러한 보완책은 동일한 해외 배당소득에 대해 외국과 국내에서 중복적으로 과세되는 문제를 일정 부분 조정한다는 점에서 의미가 있다. 다만 크레딧이나 공제적립액은 사후적으로 국내 세액을 조정하는 장치에 해당한다. 배당 발생 시점에 외국납부세액이 이미 차감되어 계좌에 유입되는 이상, 해당 금액이 운용기간 동안 계좌 내에서 재투자되었을 경우 얻을 수 있었던 시간가치와 복리효과는 별도로 보전되지 않는다. 결국 정부의 보완책은 이중과세 부담을 완화하는 기능은 수행하지만, 절세계좌의 핵심적 기능인 과세이연 효과를 실질적으로 회복시키는 데에는 구조적 한계를 가진다.
이러한 문제는 ISA와 연금계좌에서 서로 다른 양상으로 나타난다. ISA는 일정한 의무가입기간 이후 만기 또는 해지를 통해 비과세 및 저율 분리과세 혜택을 적용받는 구조이므로, 연금계좌에 비해 과세관계가 상대적으로 단순하다. 따라서 ISA에 대해서는 종전의 선환급 구조를 전면적으로 복원하기보다는, 비과세 한도와 납입한도라는 제도적 제한을 활용하여 외국납부세액 상당액을 일정 범위 내에서 보전하거나 별도로 관리하는 제한적 보완이 현실적이다. 특히 ISA 계좌 내 해외 배당소득 중 비과세 한도에 대응하는 부분에 대해서는 외국납부세액 차감으로 인해 국내 비과세 혜택의 실질적 효과가 축소되지 않도록 조정할 필요가 있다. 또한 이미 외국에서 과세된 배당소득을 별도의 배당금 연동계좌로 분리하여 관리하는 방안은 ISA의 유동성과 세제상 형평성을 함께 고려할 수 있는 절충안이 될 수 있다.
반면 연금계좌에 대해서는 보다 적극적인 보완이 요구된다. 연금계좌는 가입자가 장기간 자금을 자유롭게 인출하지 못하는 제약을 부담하는 대신, 운용 단계에서 과세이연 혜택을 부여받는 구조이다. 그런데 해외 배당소득에 대하여 외국납부세액이 즉시 차감된다면, 가입자는 인출 제한이라는 제약은 그대로 부담하면서도 과세이연의 핵심적 혜택은 일부 상실하게 된다. 이는 연금계좌의 기본적인 제도 균형을 약화시키고, 장기적으로는 노후소득 형성 기능을 저하시킬 수 있다. 따라서 연금계좌에 대해서는 외국납부세액 상당액을 계좌 내에서 계속 운용할 수 있도록 하는 제한적 예외 규정, 공제적립액에 대한 시간가치 보정 장치, 그리고 외국납부세액과 연계된 추가 소득공제 또는 세액공제 확대 방안을 함께 검토할 필요가 있다. 이러한 보완책은 종전 선환급 방식에서 문제 되었던 과다환급 가능성을 통제하면서도, 연금계좌의 장기 자산형성 기능을 유지하는 데 기여할 수 있다.
본 연구의 시사점은 절세계좌에 대한 과세정책을 최종 세액의 크기만으로 평가하기보다 과세 시점, 재투자 가능 금액, 계좌의 정책목적을 함께 고려하는 방식으로 설계해야 한다는 데 있다. 외국납부세액공제 방식의 개정은 과다환급 방지라는 조세행정상 필요성에서 출발하였지만, 절세계좌에 적용되는 순간 그 효과는 단순한 세액 조정의 문제를 넘어 장기 자산형성 유인에 영향을 미친다. 특히 ISA는 중장기 자산형성을 지원하는 투자계좌의 성격이 강하고, 연금계좌는 공적연금의 부족을 보완하기 위한 노후소득 보장 장치의 성격이 강하므로 두 계좌에 동일한 보완 방식을 적용하기보다는 각 계좌의 과세구조와 정책목적에 맞게 차별화된 접근이 필요하다. 이러한 관점에서 ISA에 대해서는 비과세 한도와 납입한도를 고려한 제한적 보완이 적합하고, 연금계좌에 대해서는 장기 과세이연 효과를 유지하기 위한 보다 적극적인 보완이 요구된다. 이는 과다환급 방지라는 세법 개정의 목적과 절세계좌의 자산형성 기능을 조화시키는 현실적인 정책 방향이라고 할 수 있다.
투자자 측면에서도 본 연구의 분석은 중요한 의미를 가진다. 개정된 과세체계 아래에서는 해외 배당형 ETF를 절세계좌에서 보유할 경우 배당 발생 시점에 외국납부세액이 차감되어 재투자 가능한 금액이 감소할 수 있다. 따라서 투자자는 절세계좌를 활용한 해외투자전략을 수립할 때 명목 배당률만을 기준으로 판단하기보다는, 외국납부세액 차감 이후의 세후 재투자 가능 금액과 장기 복리효과를 함께 고려할 필요가 있다. 특히 연금계좌에서는 배당 중심 상품과 시세차익 중심 상품 간의 세후 수익률 차이가 장기간 누적될 수 있으므로, 계좌의 성격과 투자기간에 맞는 자산배분 전략이 요구된다.
외국납부세액공제 방식의 개정은 과다환급 방지라는 조세행정상 필요성에서 출발하였으나, 절세계좌에 적용될 경우 장기투자와 노후소득 형성이라는 또 다른 정책목표와 충돌할 수 있다. 따라서 향후 제도 개선은 과다환급 방지와 절세계좌의 과세이연 기능 유지라는 두 목표를 균형 있게 조정하는 방향으로 이루어져야 한다. 특히 고령화가 심화되고 공적연금만으로 충분한 노후소득을 확보하기 어려운 현실을 고려할 때, 연금계좌의 장기 자산형성 기능을 약화시키는 과세체계는 신중하게 재검토될 필요가 있다. 절세계좌가 국민의 자발적 노후대비와 자산형성을 지원하는 제도로 기능하기 위해서는, 외국납부세액공제 제도 역시 단순한 세액 조정의 차원을 넘어 과세이연의 실질적 효과를 유지하는 방향으로 보완되어야 할 것이다.
References
- 1. Alan, S., K. Atalay, T. F. Crossley, and S. H. Jeon. 2010. New evidence on taxes and portfolio choice. <italic>Journal of Public Economics</italic> 94(11-12):813-823.
- 2. Cheon, C. M. 2014. The Japanese version of the Individual Savings Account (ISA) system and its current status. <italic>Capital Market Perspective</italic> 6(3):19-32. [Printed in Korean]
- 3. Choi, J. 2025. South Korea's senior poverty increases for second straight year. <italic>Korea Herald</italic>. February 3. <ext-link ext-link-type="uri" xlink:href="https://www.koreaherald.com/article/10410847">https://www.koreaherald.com/article/10410847</ext-link>
- 4. Desai, M. A., and D. Dharmapala. 2011. Dividend taxes and international portfolio choice. <italic>The Review of Economics and Statistics</italic> 93(1):266-284.
- 5. Financial Services Commission. 2021. Total investment in Individual Savings Accounts (ISAs) exceeds 2 trillion KRW [Press Release]. <ext-link ext-link-type="uri" xlink:href="https://www.fsc.go.kr/po010105/72187?srchCtgry=5&curPage=12&srchKey=&srchText=&srchBeginDt=&srchEndDt=">https://www.fsc.go.kr/po010105/72187?srchCtgry=5&curPage=12&srchKey=&srchText=&srchBeginDt=&srchEndDt=</ext-link> [Printed in Korean]
- 6. Ivković, Z., J. Poterba, and S. Weisbenner. 2005. Tax-motivated trading by individual investors. <italic>American Economic Review</italic> 95(5):1605-1630.
- 7. Jung, M. 2024. Gov't seeks to raise pension premium rate to 13% of income. <italic>The Korea Times</italic>. September 4. <ext-link ext-link-type="uri" xlink:href="https://www.koreatimes.co.kr/www/nation/2025/02/113_381872.html">https://www.koreatimes.co.kr/www/nation/2025/02/113_381872.html</ext-link>
- 8. Kim, H. S. 2024. Characteristics and implications of foreign equity investment by retail investors. <italic>KCMI Issue Report</italic> 24-03. [Printed in Korean]
- 9. Kim, J. S., and J. J. Kim. 2007. <italic>A study on the tax system for retirement pensions</italic>. Korea Institute of Public Finance. [Printed in Korean]
- 10. Kim, S. S., and M. G. Cha. 2015. Problems and vitalization plans for Individual Retirement Pension (IRP) tax refunds. <italic>Journal of Tax and Accounting</italic> 4(1):263-304. [Printed in Korean]
- 11. Kim, S. S., and J. H. Sung. 2014. A study on the rational improvement plans for the retirement income tax system. <italic>Journal of Tax Research</italic> 14(2):73-107. [Printed in Korean]
- 12. Kim, Y. J. 2015. <italic>Theory and practice of withholding tax</italic>. Samil Infomine. [Printed in Korean]
- 13. Kim, Y. M., and W. S. Jeong. 2021. The impact of the Individual Savings Account (ISA) for low-income earners on financial investments by low-income brackets. <italic>Journal of Insurance and Finance</italic> 32(2):109-130. [Printed in Korean]
- 14. Lim, S. J. 2017. A study on the rational improvement of the pension income and retirement income tax system. <italic>Journal of Management & Information Systems</italic> 36(1):215-232. [Printed in Korean]
- 15. Ministry of Economy and Finance. 2021. Detailed guide for the 2021 tax law amendment [Press Release]. [Printed in Korean]
- 16. Ministry of Economy and Finance. 2021. Q&A material for the 2021 tax law amendment [Press Release]. [Printed in Korean]
- 17. Moon, S. H., and D. W. Yim. 2021. Evaluation and tax policy challenges of the current Individual Savings Account system. <italic>Taxation and Law</italic> 14(1):1-29. [Printed in Korean]
- 18. Yoo, J. S., and H. S. Han. 2017. The effect of amending the major shareholder criteria under the Income Tax Act on the stock market:Focusing on KOSDAQ-listed firms. <italic>Korean Accounting Review</italic> 26(4):113-160. [Printed in Korean]
Related Articles
Consideration and Improvement on the Deemed Paid Foreign Tax Credit
14(2) 149-173
Introduction of Territorial System for Taxing Foreign Dividends -Focus on Introduction of Territorial System in UK and Japan-
13(4) 87-124
An Improvement Scheme on the Tax System about Comprehensive Exchange/ Transfer of Shares
13(4) 125-149
Current Status and Improvement Measures of the Holding Company Taxation System
1(1)
A Study on the Improvement of the Input Tax Credit System for Rationalizing Taxation on Secondhand Goods Transactions:Focusing on the Cases of Switzerland and Japan
26(6) 9-42