국가의 제도적 특성과 기업의 사회적 책임에 관한 연구
Asian Tax Journal 27권 2호 (2026)
국가의 제도적 특성과 기업의 사회적 책임에 관한 연구
A Study on National Institutional Characteristics and Corporate Social Responsibility
1 국회입법조사처
2 국회예산정책처
1 Legislative Researcher, National Assembly Research Service
2 Director, Tax Policy Analysis Division 2, National Assembly Budget Office
*교신저자: 백경엽 (kybaek@assembly.go.kr)
*Corresponding author: Kyung Yeop Baek (kybaek@assembly.go.kr)
DOI: https://doi.org/10.35850/KJTA.27.2.2
초록
본 연구는 Scott(1995)의 제도주의 이론에 근거하여, 국가 수준의 규제적·규범적·인지적-문화적 제도의 특성과 기업의 사회적 책임(CSR) 성과 간의 관련성을 분석하였다. 각 제도적 차원은규제적 제도는 부패통제 지수(CC), 규범적 제도는 법인세최고세율(CIT), 인지적-문화적 제도는권력거리 지수(PDI)를 활용하였고, CSR 성과는 Refinitiv ESG 데이터베이스의 환경(E) 및 사회(S)점수의 산술평균으로 산출하였다. 2008년부터 2017년까지 11개국 상장 비금융기업으로부터 구성된 총 7,755 기업-연도 표본을 본 논문의 분석에 사용하였다.
주요 분석 결과는 다음과 같다. 첫째, 규제적 제도 측면에서 부패통제 수준이 높은 국가는 상대적으로 높은 환경 성과를 보였으나, 사회 성과는 오히려 부패통제가 낮은 국가에서 높게 나타났다.이는 사회적 책임이 이미 제도 내에 내재화된 환경에서 기업의 자발적 활동이 과소 평가되는 암묵적 CSR 현상으로 해석될 수 있다. 둘째, 규범적 제도인 법정법인세율의 경우, 높은 세율을 유지하는 국가일수록 기업의 CSR 성과가 전반적으로 높게 나타났는데, 이는 조세 부담을 사회적 기여로인식하는 제도 하에서는 조세 납부와 CSR이 보완적 관계가 형성될 수 있음을 간접적으로 보여준다. 셋째, 인지적-문화적 제도인 권력거리가 낮은 평등주의 문화권에서는 기업의 사회 성과가 높게 나타난 반면, 환경 성과는 유의가 차이가 발견되지 않았는데 이는 기업은 환경적 기여에 대해서는 글로벌 차원의 보편적 규제 환경에 영향을 받을 수 있음을 시사한다.
이상의 본 논문의 연구결과는 Scott(1995)의 세 가지 제도를 동시에 고찰함으로써 CSR 결정요인에 대한 통합적 분석 틀을 제시하였다는 점에서 선행연구에 기여한다. 또한 CSR 성과를 환경과사회로 세분화하여 각각의 제도가 CSR 영역에 차별적 영향을 미칠 수 있음을 제시하였으며, 법정법인세율을 규범적 지표로 활용하여 조세와 CSR의 관계를 제도주의 관점에서 재해석하였다는 점에서 정책적 의의를 지닌다.
Abstract
This study examines the relationship between national-level institutional characteristics and corporate social responsibility (CSR) performance, grounded in the institutional theory of Scott(1995). The three pillars of institutions are operationalized using the Control of Corruption(CC) index for the regulative pillar, the statutory Corporate Income Tax(CIT) rate for the normative pillar, and the Power Distance Index(PDI) for the cognitive-cultural pillar. CSR performance is measured as the mean of the Environmental(E) and Social(S) scores from the Refinitiv ESG database. The final sample consists of 7,755 firm-year observations of listed non-financial firms across 11 countries from 2008 to 2017.
The primary findings are as follows. First, regarding the regulative pillar, countries with higher levels of corruption control exhibit superior environmental performance;however, social performance is higher in countries with lower corruption control. This can be interpreted as an implicit CSR phenomenon, where voluntary corporate activities may be undervalued in environments where social responsibility is already deeply embedded within formal institutions. Second, in terms of the normative pillar, higher statutory corporate tax rates are associated with overall higher CSR performance. This suggests a complementary relationship between tax payments and CSR under institutional frameworks that recognize tax burdens as a form of social contribution. Third, within the cognitive-cultural pillar, egalitarian cultures with low power distance show higher social performance, whereas no significant difference is found in environmental performance. This implies that environmental contributions may be more susceptible to universal global regulatory pressures rather than domestic cultural variations.
The results of this study contribute to the existing literature by providing an integrative analytical framework for CSR determinants through the simultaneous consideration of Scott’s three institutional pillars. Furthermore, by disaggregating CSR performance into environmental and social dimensions, this research identifies the differential impacts of institutional factors across CSR domains. Finally, by employing the corporate tax rate as a normative proxy, this study holds significant policy implications by reinterpreting the nexus between taxation and CSR through the lens of institutional theory.
Ⅰ. 서 론
최근 기업의 사회적 책임(CSR, Corporate Social Responsibility)은 기업의 지속가능성과 사회적 정당성을 평가하는 핵심 척도로 부상하였다. 글로벌 지속가능투자연맹(GSIA, 2022)에 따르면 전 세계 지속가능투자 규모는 30조 3천억 달러에 이르며, 유럽, 캐나다, 일본, 호주, 뉴질랜드 등 미국 외 국가(non-US market)에서는 지속가능투자의 자산운용규모가 2020년 이후 20% 증가한 것으로 나타났다.1) 이와 같은 투자 환경의 변화 속에서 환경(E)·사회(S)·지배구조(G)를 통합한 ESG 평가체계는 기업의 비재무적 성과를 체계적으로 측정하고 투자 의사결정에 반영하기 위한 표준적 준거로 자리 잡고 있다. CSR의 개념은 Carroll(1979, 1991)의 위계적 책임 구조를 출발점으로, 법적 요건을 초과하는 자발적 활동(McWilliams and Siegel, 2001) 및 이해관계자에 대한 지향적 활동(Aguinis and Glavas, 2012)으로 지속적으로 확장되어 왔다. 다만, 국가 간 CSR 성과 격차가 기업 수준의 특성만으로는 충분히 설명되지 않는다는 의문이 제기됨에 따라, CSR 관련 연구들은 기업 수준에서 국가 수준의 제도적 환경으로 확대되는 모습이다.
Meyer and Rowan(1977)과 DiMaggio and Powell(1983)은 조직의 행동 양식은 시장 논리뿐만 아니라 사회적 규범, 가치체계, 제도적 압력에 의해 형성됨을 이론화하였고, 이후 CSR 연구에서 국가 제도 환경의 역할이 본격적으로 연구되기 시작하였다. Matten and Moon(2008)은 국가별 자본주의 모델에 의해, CSR을 명시적 CSR과 암묵적 CSR로 구분하여 설명하였으며, Brammer et al.(2012)은 조정시장경제와 자유시장경제 간의 CSR 성과 격차가 존재하는 것을 실증분석을 통해 제시하였다. 이러한 연구 흐름은 국가의 제도적 환경이 기업의 CSR 의사결정에 영향을 미칠 수 있음을 시사한다.
그러나 선행연구들은 주로 특정 제도나 국가를 대상으로 분석하였기 때문에, 국가의 다차원적 제도적 환경이 CSR에 미치는 복합적인 영향력을 입증하는 데 한계가 존재하는 것으로 판단된다. 구체적으로 선행연구들에서 부패통제와 CSR 공시 간의 관계(Liang and Renneboog 2017), 조세와 CSR 간의 대체 혹은 보완적 관계(Hoi et al. 2013;Davis et al. 2016), 그리고 권력거리와 CSR 성과 간의 관계(Ringov and Zollo 2007) 등을 분석하였으나, 이러한 제도적 차원들이 상호작용하며 형성하는 통합적 메커니즘에 대한 고찰은 여전히 미흡한 것으로 보인다.
이에 본 연구는 조직의 행동에 영향을 미치는 제도를 규제적·규범적·인지적 세 가지 차원으로 체계화한 Scott(1995)의 제도적 이론을 분석의 틀로 사용하여 제도적 차원들의 상호 메커니즘을 고려하여 CRS 성과와의 관련성을 분석하고자 한다. Scott(1995)은 제도를 단일한 실체가 아닌 세 가지 서로 다른 메커니즘의 복합체로 파악하였으며, 각 차원은 조직 행동에 상이한 방식으로 영향을 미친다고 보았다. 본 연구에서는 분석을 위해 규제적 차원의 대리변수로 세계은행 WGI 부패통제 지수(Control of Corruption, CC)를, 규범적 차원의 대리변수로 법인세최고세율(Corporate Income Tax rate, CIT)을, 인지적-문화적 차원의 대리변수로 Hofstede의 권력거리 지수(Power Distance Index, PDI)로 설정한다. CSR 성과는 Refinitiv ESG 데이터베이스의 환경(E) 점수와 사회(S) 점수의 평균치를 활용하였으며, 기술통계량 및 단변량 분석을 통해 국가별 제도적 특성에 따른 CSR 수준의 차이를 식별하는 탐색적 분석을 통해 검증한다.
본 논문의 주요 분석 결과는 다음과 같다. 첫째, 부패통제 수준이 높은 국가의 기업은 전반적으로 높은 CSR 성과를 보였으나, 환경 성과와 사회 성과 수준과의 관련성은 상이하게 나타났다. 이는 강한 반부패 규제 환경이 환경 성과를 유인하는데 기여할 수 있으나, 사회 성과는 규제적 제도보다 암묵적 CSR 메커니즘에 더 민감하게 반응할 수 있음을 의미한다. 둘째, 법인세최고세율이 높은 국가에서 CSR 성과 차이가 가장 크게 나타났으며, 이는 환경 및 사회 점수 모두에서 일관되게 확인되었다. 이는 재분배정책을 중시하는 국가에서는 기업의 조세 납부와 CSR 활동은 상호 보완적인 관계에 있다는 선행연구들의 견해를 뒷받침한다(Lantos 2001;Davis et al. 2016). 셋째, 권력거리가 낮은 평등주의적 문화권에서는 사회 성과가 유의하게 높게 나타났지만, 환경 성과에서는 유의한 차이가 관찰되지 않았다. 이는 기업의 환경과 관련된 CSR 활동은 국가의 문화보다 환경 규제 압력에 더 크게 영향받을 수 있음을 나타낸다. 이상의 분석은 국가 간 CSR 성과 격차가 개별 제도 요인의 독립적 효과라기보다, 규제·조세·문화적 요소들이 상호 보완하며 형성하는 국가 수준의 제도적 구조가 기업의 CSR 이행 방식에 구조적으로 반영될 수 있음을 보여준다.
본 연구의 결과는 다음의 측면에서 선행연구에 기여한다. 첫째, 본 논문은 특정 제도 요인에 한정한 분석결과를 바탕으로 한 기존 선행연구들의 주장을 보완하여, Scott(1995)의 세 가지 제도적 차원을 동시에 고려함으로써 CSR 결정요인에 대한 보다 정교한 분석 체계를 구축하였다는 점에서 의의가 있다. 둘째, CSR 성과를 환경(E)과 사회(S) 영역으로 세분화하여 분석함으로써, 동일한 제도적 요인이라도 CSR의 세부 차원에 따라 차별적인 영향력을 발휘할 수 있음을 규명했다는 점에서 선행연구에 기여한다. 셋째, 법인세최고세율을 규범적 제도의 대리변수로 활용함으로써, 조세와 CSR 간의 대체적·보완적 관계에 관한 기존 논의를 제도이론의 맥락에서 재해석하는 이론적 기반을 마련하였다. 넷째, 본 논문의 결과는 동일한 수준의 CSR 성과라 할지라도 각 국가의 제도적 질서에 따라 그 실질적 의미가 차별화될 수 있음을 보여주었다. 이는 기업과 투자자, 정책입안자가 CSR을 평가하거나 관련 의사결정시 개별 기업의 지표뿐만 아니라 국가 차원의 제도적 특수성을 면밀하게 검토할 필요가 있음을 제시하였다는 점에서 정책적 의의가 있다.
본 논문의 구성은 다음과 같다. 제Ⅱ장에서는 CSR의 개념과 국가 제도 환경에 관한 이론적 배경 및 선행연구를 고찰하고, 제Ⅲ장에서는 표본, 변수 정의, 분석 방법을 기술한다. 제Ⅳ장에서는 기술통계량과 단변량 분석 결과를 제시하고, 제Ⅴ장에서 결론 및 연구의 한계와 향후 연구과제를 논의한다.
Ⅱ. 선행연구 검토 및 연구 목적
1. 기업의 사회적 책임(CSR)
기업의 사회적 책임은 학계에서 다양하게 정의된다. Carroll(1979)은 CSR을 특정 시점에 사회가 조직에 대해 갖는 경제적, 법적, 윤리적, 재량적 기대를 모두 포괄하는 것으로 정의하였다. 구체적으로, 경제적 책임은 사회가 원하는 재화와 서비스를 생산하고 이윤을 창출하는 것으로, 모든 책임 중 가장 기본적이고 근본적인 의무에 해당한다. 법적 책임은 사회가 마련한 법률과 규제의 테두리 안에서 경제적 사명을 수행하는 것을 의미한다. 윤리적 책임은 법으로 규정되어 있지는 않으나, 사회 구성원들이 기업에 기대하는 행동 규범으로 공정성과 피해 예방 등이 이에 속한다. 마지막으로, 재량적 책임은 법적으로도 윤리적으로도 요구되는 것은 아니나, 사회가 기업에 명확한 기대를 갖지 않는 순전히 자발적인 활동을 의미한다. 자선적 기부나 지역사회 프로그램 참여 등이 여기에 해당하며, 기업이 이를 이행하지 않더라도 비윤리적인 것으로 간주되지 않는다는 점에서 다른 유형의 책임과 구별된다. 그는 네 가지 책임이 상호 독립적이지 않고 특정 기업의 행동에 동시에 내포될 수 있음을 강조하였다. 나아가, Carroll(1991)은 CSR을 구성하는 네 가지 책임(경제적, 법적, 윤리적, 자선적 책임)이 피라미드 구조를 형성한다고 주장하였다. 이때 Carroll(1979)의 재량적 책임은 자선적 책임으로 재정립되었다. 피라미드의 1단계는 경제적 책임, 2단계는 법적 책임, 3단계는 윤리적 책임이며, 최상위인 4단계는 자선적 책임에 해당한다. 이는 하위 단계의 책임이 충족되지 않고서는 상위 단계의 책임이 이행될 수 없음을 의미한다.
McWilliams and Siegel(2001)은 CSR을 기업의 이익을 초월하고 법적 요건을 넘어서는 사회적 선(social good)을 증진하는 행동으로 정의하였다. 이는 법적 강제 사항은 CSR이 아닌 법규의 준수에 해당하며, CSR의 본질적 속성은 자발성과 법적 의무의 초과 이행에 있다고 설명하였다. Aguinis and Glavas(2012)는 CSR을 다양한 이해관계자의 기대와 경제적·사회적·환경적 성과를 총체적으로 고려하는 조직 활동 및 정책으로 정의하였다. 이러한 정의는 CSR이 모든 기업에 일률적으로 적용되는 보편적 기준이 아니라, 기업별 특수 상황에 따라 가변적으로 구현되는 동적 기제임을 시사한다는 점에서 이전의 정의와 차별성을 지닌다. 특히, Aguinis and Glavas(2012)은 CSR의 범주에 경제적 성과뿐만 아니라 사회적·환경적 성과를 포괄하는 삼중항목 경영성과(Triple Bottom Line) 개념을 결합함으로써, CSR 연구에서 비재무적 가치의 중요성을 이론적으로 명시화하였다. Moser and Martin(2012)은 CSR 활동을 주주, 종업원, 정부, 소비자 등과 같은 기업의 모든 이해관계자에게 영향을 미치는 기업활동이라고 포괄적으로 정의한다. 이러한 정의에 기초하면 기업의 사회적 책임은 사회나 환경조건을 개선시키기 위해 설계된 기업의 자발적인 행동이라고 할 수 있다(Mackey et al. 2007).
기업들은 이러한 일련의 CSR 성과를 지속가능경영보고서를 통해 대외적으로 알린다. 이 보고서는 환경 및 사회 관련 지표들을 매년 평가하여 각 기업의 홈페이지를 통해 공개된다. 한편, 기업의 자발적 공시와 별도로 전문평가기관들은 독자적인 기준으로 기업의 CSR 활동을 심사하고, 그 결과를 신용등급과 유사한 평가등급 형태로 제공한다. 이러한 평가는 일반 대중에게 공표되거나 투자자들에게 개별적으로 제공되며, 평가 영역은 통상 환경, 사회, 지배구조로 구분된다. 이에 CSR은 각 평가영역의 영문 첫 글자를 조합한 ESG라는 용어로도 널리 사용되고 있다.
2. 기업의 사회적 책임에 대한 제도적 관점
CSR의 중요성이 전 세계적으로 대두됨에 따라, 선행연구들은 국가별 제도적 맥락에 따라 CSR 성과가 상이하게 나타난다는 점에 주목해 왔다. Matten and Moon(2008)은 국가별 자본주의 모델의 차이에 착안하여, CSR을 명시적(explicit) CSR과 암묵적(implicit) CSR로 구분하였다. 명시적 CSR은 주로 미국을 비롯한 자유시장경제(Liberal market economies) 국가에서 두드러지며, 기업이 전략적 의지에 따라 자발적으로 정책을 수립하고 이를 외부에 적극적으로 공시하는 특징을 보인다. 반면, 암묵적 CSR은 독일, 프랑스 등 조정시장경제(Coordinated market economies) 국가에서 주로 나타나는데, 이는 법적 의무, 단체협약, 사회적 합의 등 공식·비공식적 제도적 기제 속에 CSR이 내재화되어 있음을 의미한다. Brammer et al.(2012)은 조정시장경제 체제의 기업들이 자유시장경제 국가보다 높은 CSR 성과를 보인다는 점을 발견하였으며, 이는 국가의 강력한 노동 보호와 이해관계자 거버넌스 제도에 기인한다고 분석하였다.
이러한 선행연구들은 CSR이 단순히 기업의 자발적 선택을 넘어, 기업이 속한 제도적 환경에 대한 전략적 대응 기제임을 시사한다. 이와 관련하여 제도주의 이론(Institutional theory)은 CSR을 분석하는데 유용한 이론적 틀을 제공한다. 제도주의 이론에 따르면, 조직의 행동은 경제적 효율성 추구뿐만 아니라 사회적 정당성을 확보하려는 노력의 일환으로 형성된다. Meyer and Rowan(1977)은 조직이 생존을 위해 제도화된 신화(institutionalized myths)를 수용함으로써 외부로부터 정당성을 획득한다고 주장하였다. 또한 DiMaggio and Powell(1983)은 강제적·모방적·규범적 메커니즘을 통한 조직 간 동형화(Isomorphism) 현상을 제시하며, 동일한 분야 내의 조직들이 시간이 지남에 따라 구조적으로 유사해지는 경향이 있음을 입증하였다.
Scott(1995, 2001)은 조직에 영향을 미치는 제도를 규제적, 규범적, 인지적-문화적, 세 가지 차원으로 체계화하였다. 규제적 제도는 법률이나 규칙과 같은 공식적인 제약을 의미하며, 공공 거버넌스의 질과 직결된다. 이는 특정 행동을 요구하거나 금지하는 강제적인 구속력을 지닌다. 규범적 제도는 사회적으로 바람직하다고 여겨지는 가치나 도덕적 의무를 포함하며, 인지적-문화적 제도는 사회 구성원들이 공유하는 문화적 신념이나 사고방식을 의미한다.
이러한 제도의 세 가지 차원이 기업의 CSR 행동을 추동하는 방식은 Campbell(2007)의 연구에서 구체화되었다. Campbell(2007)은 CSR 행동이 규제 환경, 자율 규제 시스템, NGO의 감시, 제도화된 규범, 대화와 협상, 그리고 경제적 상황 등 여섯 가지 제도적 조건에 의해 결정된다고 주장하였다. 특히 그는 강력한 규제와 국가의 효과적인 감시가 CSR을 견인하는 핵심 요인임을 강조함으로써, Scott의 규제적 제도 이론을 실증적으로 뒷받침하였다.
결론적으로 제도주의적 관점에 의하면, 기업은 자신이 속한 국가의 제도적 환경에서 요구하는 사회적 기대를 충족시킴으로써 정당성을 획득하고자 하며, 이러한 제도적 압력에 대한 순응 과정에서 CSR 수준이 결정된다.
3. 연구 질문
이상의 논의는 CSR이 기업의 자발적 선택을 넘어 제도적 환경에 대한 전략적 반응이며, 이에 따라 국가별 CSR 성과가 상이하게 나타날 수 있음을 시사한다. 특히 제도주의 이론은 기업의 CSR 활동이 규제적, 규범적, 인지적-문화적 차원의 제도적 압력에 의해 형성된다는 포괄적인 분석틀을 제공한다(Scott 1995). 그러나 기존 연구들은 주로 단일 제도적 차원에 국한되거나, 특정 지역 및 제한된 국가를 대상으로 수행되었다는 점에서 한계점이 있다. 이에 본 연구는 Scott(1995)의 세 가지 제도적 차원을 포괄적으로 고려하여, 국가 수준의 제도적 특성과 CSR 성과 간의 관계를 탐색적 접근법을 통해 검증한다.
첫째, 규제적 제도(Regulative pillar) 차원을 대변하는 핵심 지표로 부패 통제 수준을 선정하였다. 부패 통제는 법률과 규칙의 집행이 공정하고 투명하게 이루어지는 정도를 의미하며, 공공 거버넌스의 질적 수준을 방증한다. Scott(1995)의 규제적 제도는 공식적인 제약과 강제적 구속력을 특징으로 하며, Campbell(2007)은 국가의 효과적인 감시 기제가 CSR을 추동하는 결정적 요인임을 강조한 바 있다. 또한 Liang and Renneboog(2017)은 법적 기원(Legal origin)과 제도적 기반의 견고함이 CSR 공시 및 성과를 결정하는 주요 변수임을 실증하였다. 본 연구는 이러한 맥락에서 부패 통제로 측정되는 규제적 환경의 건전성이 기업의 CSR 성과와 어떠한 관계를 형성하는지를 분석한다.
둘째, 규범적 제도(Normative pillar) 차원을 대표하는 변수로 법정법인세율을 선정하였다. 법인세율은 정부의 재정정책 기조를 반영하는 동시에 기업의 재무적 의사결정에 직접적인 영향을 미치는 제도적 요인이다. 조세와 CSR의 관계에 대해서는 상반된 이론적 관점이 대립하고 있다. 기업문화 관점에 따르면, CSR은 국가의 역할을 보완하여 이해관계자의 복지에 기여하는 활동으로 간주되므로 CSR과 조세회피 간에는 보완적 관계가 성립한다(Hoi et al. 2013;Lanis and Richardson 2012). 반면, 효율적 자원배분 관점은 민간 기업의 자원 배분 효율성이 정부보다 높다는 전제하에, 조세부담 완화를 통해 확보된 자원을 사회공헌활동에 직접 투입하는 것을 긍정적으로 평가하며, 이 경우 두 변수는 대체 관계가 성립한다(Lantos 2001;Davis et al. 2016). 이처럼 상반된 관점이 존재하는 상황에서, 본 연구는 국가의 법정법인세율이 기업의 CSR 성과와 어떠한 관련성을 가지는지를 확인한다.
셋째, 권력거리는 사회 구성원들이 권력의 불평등한 분배를 수용하는 정도를 나타내는 심층적 문화 지표이다. Scott(1995)이 제시한 인지적-문화적 제도는 사회 구성원이 공유하는 내면화된 신념체계를 의미하며, 권력거리는 이를 측정하는 유효한 척도가 된다. Hofstede(1980, 2001)에 따르면, 권력거리가 낮은 사회는 평등주의와 참여적 의사결정을 중시하는 반면, 권력거리가 높은 사회는 위계적 질서와 권력의 집중을 정당화한다. 선행연구들은 높은 권력거리 환경에서 CSR 공시가 더욱 활발하며(Ho et al. 2012), 높은 수준의 환경·사회적 성과가 달성됨을 보고하였다(Ringov and Zollo 2007). 본 연구는 이러한 선행연구의 논의를 확장하여 국가의 권력거리와 CSR 간의 관련성을 검증한다.
Ⅲ. 연구방법
1. 표본 및 자료
본 논문은 CSR 성과와 국가의 규제적·규범적·인지적 제도 간의 연관성을 탐색적 수준에서 분석한다. 이를 위해 2008년부터 2017년까지 10개년의 국가 데이터를 수집하였다. 기업 수준의 CSR 성과 데이터는 Refinitiv(구 Thomson Reuters)의 ESG 데이터베이스를 통해 수집하였으며, 표본은 OECD 회원국 및 주요 선진국, 신흥국의 상장 비금융기업을 대상으로 하였다. ESG 개별 항목과 국가 수준 측정치의 결측치가 존재하지 않는 기업을 선별한 결과, 최종적으로 미국, 영국, 일본, 대만, 프랑스, 독일, 스위스, 스웨덴, 홍콩, 브라질, 인도 등 총 11개 국가의 7,755 기업-연도가 최종 표본으로 확정하였다.
Table 1의 Panel A와 B는 각각 표본의 연도별, 산업별 분포 현황을 보여준다. 구체적으로 Panel A를 살펴보면, 2010년부터 2014년 사이의 표본 비중이 약 11%로 가장 높게 나타났으나, 최저 비중 연도와의 편차가 3% 내외에 불과하여 연도별로 비교적 균등한 분포를 보였다. Panel B에 따르면 제조업이 전체의 25.2%로 가장 높은 비중을 차지하였으며, CSR 성과 수준(높은 집단, 낮은 집단)에 따른 산업별 분포는 유사한 양상을 나타내었다.
<Table 1> Sample distribution
| Panel A:Sample distribution by year | ||||
|---|---|---|---|---|
| Year | HighCSR (Proportion %) | LowCSR (Proportion %) | Total | |
| Firm-year observations | Proportion(%) | |||
| 2008 | 385 (57.6%) | 283 (42.4%) | 668 | 8.61 |
| 2009 | 392 (58.6%) | 277 (41.4%) | 669 | 8.63 |
| 2010 | 500 (58.1%) | 361 (41.9%) | 861 | 11.10 |
| 2011 | 528 (58.4%) | 376 (41.6%) | 904 | 11.66 |
| 2012 | 498 (58.0%) | 360 (42.0%) | 858 | 11.06 |
| 2013 | 519 (60.5%) | 366 (42.7%) | 885 | 11.41 |
| 2014 | 515 (58.4%) | 367 (41.6%) | 882 | 11.37 |
| 2015 | 426 (58.2%) | 306 (41.8%) | 732 | 9.44 |
| 2016 | 420 (58.9%) | 293 (41.1%) | 713 | 9.19 |
| 2017 | 337 (57.8%) | 246 (42.2%) | 583 | 7.52 |
| 합계 | 4,520 (58.3%) | 3,235 (41.7%) | 7,755 | 100.00 |
| Panel B:Sample distribution by industry | ||||
| GICS Sector | HighCSR (Proportion %) | LowCSR (Proportion %) | Total | |
| Firm-year observations | Proportion(%) | |||
| Industrials | 1,140 (25.2%) | 812 (25.1%) | 1,952 | 25.20 |
| Consumer Discretionary | 881 (19.5%) | 624 (19.3%) | 1,505 | 19.40 |
| Information Technology | 720 (15.9%) | 498 (15.4%) | 1,218 | 15.70 |
| Materials | 458 (10.1%) | 337 (10.4%) | 795 | 10.30 |
| Health Care | 394 (8.7%) | 278 (8.6%) | 672 | 8.70 |
| Consumer Staples | 383 (8.5%) | 275 (8.5%) | 658 | 8.50 |
| Communication Services | 263 (5.8%) | 197 (6.1%) | 460 | 5.90 |
| Real Estate | 111 (2.5%) | 88 (2.7%) | 199 | 2.60 |
| Utilities | 97 (2.1%) | 73 (2.3%) | 170 | 2.20 |
| Energy | 73 (1.6%) | 53 (1.6%) | 126 | 1.60 |
| Total | 4,520 (100.0%) | 3,235 (100.0%) | 7,755 | 100.00 |
| Panel C:Sample distribution by country | ||||
| Country | HighCSR (Proportion %) | LowCSR (Proportion %) | Total | |
| Firm-year observations | Proportion(%) | |||
| United States | 2,299 (59.0%) | 1,599 (41.0%) | 3,898 | 50.3 |
| Japan | 1,113 (58.3%) | 796 (41.7%) | 1,909 | 24.6 |
| United Kingdom | 433 (57.9%) | 315 (42.1%) | 748 | 9.6 |
| Taiwan | 211 (57.5%) | 156 (42.5%) | 367 | 4.7 |
| France | 178 (56.5%) | 137 (43.5%) | 315 | 4.1 |
| Germany | 141 (55.7%) | 112 (44.3%) | 253 | 3.3 |
| Switzerland | 51 (55.4%) | 41 (44.6%) | 92 | 1.2 |
| Hong Kong | 49 (53.8%) | 42 (46.2%) | 91 | 1.2 |
| Sweden | 20 (54.1%) | 17 (45.9%) | 37 | 0.5 |
| Brazil | 17 (56.7%) | 13 (43.3%) | 30 | 0.4 |
| India | 8 (53.3%) | 7 (46.7%) | 15 | 0.2 |
| Total | 4,520 (58.3%) | 3,235 (41.7%) | 7,755 | 100.0 |
Note:1) HighCSR refers to the subsample in which the arithmetic mean of the E and S scores (CSR) exceeds the median of the full sample, while LowCSR refers to the subsample in which this value is at or below the median of the full sample.
2) Industries are classified according to the GICS (Global Industry Classification Standard).
Panel C의 국가별 분포 현황에서는 미국이 전체 표본의 50.3%를 차지하여 가장 비중이 높았으며, 일본(24.6%)과 영국(9.6%)이 그 뒤를 이었다. 주목할 점은 국가별 CSR 성과가 높은 집단(HighCSR)과 낮은 집단(LowCSR) 간의 비중이 일정한 비율을 유지하고 있다는 것이다. 이는 본 연구의 분석 대상인 HighCSR 집단과 LowCSR 집단이 특정 국가에 편중되지 않고 비교적 균형 있게 구성되어 있음을 시사한다. 즉, 집단 분류가 특정 국가의 표본 특성에 의해 왜곡(bias)될 가능성이 낮음을 의미하며, 이는 향후 수행할 집단 간 비교 분석의 통계적 타당성을 확보하는 근거가 된다.
2. 변수 측정
가. CSR 성과
Refinitiv ESG 데이터베이스는 전 세계 상장기업을 대상으로2) 환경(E), 사회(S), 지배구조(G)의 세 가지 영역에 걸쳐 체계적인 평가 점수를 제공하며, 국제 비교 연구에 널리 활용되는 데이터다(Eccles et al. 2014;Fernandez-Feijoo et al. 2014).3)4) 세부적으로, 환경(E)은 재활용, 배기가스, 혁신으로, 사회(S)는 노동력, 인권, 공동체, 생산책임을 포괄한다, 지배구조(G)는 경영, 주주, CSR 전략으로 구성되어 있다. Refinitiv은 이러한 세부 지표에 차등적인 가중치를 적용하여 기업별 통합 ESG 점수를 산출하고 매년 이를 보고한다.5)
본 논문은 기업의 CSR 성과를 Refinitiv ESG 데이터베이스에서 제공하는 환경 점수(E_Score)와 사회 점수(S_Score)의 산술평균으로 측정한다(CSR).6) 다만, 다음의 이론적·개념적 근거에 기반하여 지배구조(G) 점수는 분석 대상에서 제외하였다. 첫째, 개념적 측면에서 E와 S 점수는 기업이 환경 보호, 임직원 복지, 지역사회 기여, 제품 책임 등 비재무적 이해관계자를 위해 자발적으로 수행하는 재량적·자발적 사회 활동을 반영한다. 반면, G 점수는 이사회 독립성이나 보수 체계와 같은 기업의 구조적·규범적 준수 메커니즘을 주로 포착한다. 둘째, Ioannou and Serafeim(2012)은 국가별 제도적 요인이 CSR에 미치는 영향을 분석하며 E와 S 점수만을 변수로 채택한 바 있으며, Hillman and Keim(2001) 또한 지배구조를 CSR의 성과 그 자체가 아닌, CSR을 추동하는 선행 조건 또는 구조적 맥락으로 상정하는 이론적 근거를 제공하였다.
나. 국가의 제도적 특성
본 연구는 Scott(1995)이 제시한 세 가지 차원의 제도인 규제적, 규범적, 인지적-문화적 제도를 각각 다음의 변수로 측정한다.
첫째, 규제적 제도는 세계은행(World Bank)의 세계거버넌스지표(World Governance Indicators, WGI)에서 제공하는 부패통제 지수(Control of Corruption, CC)를 사용한다. 규제적 차원은 법규와 감시, 그리고 제재를 통해 경제 주체의 행동을 강제하는 공식적인 제도를 의미한다. 본 연구는 공공 권력의 사적 남용 및 엘리트 집단의 사익 추구 행위를 통제하는 국가의 제도적 역량을 분석에 반영하고자 부패통제 지수의 추정치(Estimate)를 활용하였다(Atwood and Lewellen 2019, Shevlin et al. 2019).7) 해당 지수는 -2.5에서 +2.5 사이의 범위를 가지며, 값이 클수록 국가의 부패 통제 능력이 우수함을 의미한다.
둘째, 규범적 제도의 대용치로 각 국가의 연도별 법인세최고세율을 사용한다. 규범적 차원은 사회 구성원이 준수해야 할 가치와 도덕적 의무, 그리고 사회적 책무에 대한 기대를 투영한다. 법정법인세율은 정부의 자원 재분배 의지와 사회복지 지향성이라는 규범적 가치를 반영하는 동시에, 기업의 재무적 의사결정에 직접적인 영향을 미치는 핵심 요인이다. 본 연구는 KPMG의 Corporate Tax Rate Survey 자료를 바탕으로 국가별·연도별 최고 법정법인세율을 수집하였다.
셋째, 인지적-문화적 제도는 Hofstede의 권력거리 지수(Power Distance Index, PDI)를 이용한다. 인지적 차원은 사회 구성원들이 공유하는 상징 체계와 신념 구조를 통해 행동의 틀을 규정하는 심층적인 제도를 의미한다. 본 연구는 Hofstede의 국가문화 데이터베이스를 활용하여, 사회 내 권력의 불평등한 분배에 대한 구성원들의 수용도를 측정하였다.8) PDI 값이 높을수록 위계적 질서와 권력 불평등을 정당화하는 경향이 강한 것으로 해석된다. 문화적 특성은 단기간에 변하지 않는 안정적인 속성을 지니므로, 본 연구에서는 가장 최근에 공시된 2010년 PDI 값을 전체 분석 기간에 동일하게 적용(Time-invariant)하였다.9)
Ⅳ. 분석결과
1. 기술통계량
본 연구의 주요 변수에 대한 기술통계량 분석 결과는 Table 2의 Panel A와 같다. 먼저 주요 관심 변수인 CSR 점수는 평균 56.28점(표준편차 20.75)으로 나타났으며, 중앙값은 58.64점으로 평균보다 다소 높게 형성되어 있다. CSR의 하위 항목인 환경(E_Score)과 사회(S_Score) 점수의 평균은 각각 57.16점과 55.40점으로, 전반적으로 환경 관련 성과가 사회 관련 성과보다 소폭 높게 나타나는 경향을 보인다.
<Table 2> Descriptive statistics
| Panel A:Descriptive statistics of main variables | ||||||
|---|---|---|---|---|---|---|
| Variable | N | Mean | P50 | SD | Min | Max |
| HighCSR | 7,755 | 0.58 | 1.00 | 0.49 | 0.00 | 1.00 |
| CSR | 7,755 | 56.28 | 58.64 | 20.75 | 4.60 | 97.60 |
| E_Score | 7,755 | 57.16 | 59.85 | 22.71 | 8.46 | 97.20 |
| S_Score | 7,755 | 55.40 | 56.93 | 22.13 | 7.59 | 96.66 |
| CC | 7,755 | 1.43 | 1.40 | 0.27 | -0.52 | 2.29 |
| CIT | 7,755 | 30.12 | 35.00 | 6.73 | 8.50 | 45.20 |
| PDI | 7,755 | 45.19 | 40.00 | 9.36 | 31.00 | 77.00 |
| Panel B:Mean values of main variables by country | |||||||
|---|---|---|---|---|---|---|---|
| Country | N | CSR | E_Score | S_Score | CC | CIT | PDI |
| United States | 3,898 | 56.21 | 54.72 | 57.68 | 1.35 | 35.00 | 40.00 |
| Japan | 1,909 | 52.16 | 57.29 | 47.08 | 1.55 | 27.58 | 54.00 |
| United Kingdom | 748 | 60.60 | 62.04 | 59.12 | 1.72 | 23.77 | 35.00 |
| Taiwan | 367 | 45.36 | 48.15 | 42.79 | 0.76 | 17.39 | 58.00 |
| France | 315 | 71.09 | 73.71 | 68.38 | 1.40 | 36.40 | 68.00 |
| Germany | 253 | 71.26 | 70.79 | 71.61 | 1.81 | 15.83 | 35.00 |
| Switzerland | 92 | 66.58 | 64.26 | 68.84 | 2.09 | 8.50 | 34.00 |
| Hong Kong | 91 | 37.54 | 40.45 | 34.71 | 1.73 | 16.50 | 68.00 |
| Sweden | 37 | 75.79 | 77.86 | 73.73 | 2.24 | 23.74 | 31.00 |
| Brazil | 30 | 67.58 | 63.04 | 71.99 | -0.07 | 34.00 | 69.00 |
| India | 15 | 65.47 | 66.87 | 64.06 | -0.47 | 45.20 | 77.00 |
| Total | 7,755 | 56.28 | 57.16 | 55.40 | 1.43 | 30.12 | 45.19 |
Note: (Variable Definitions) HighCSR is a dummy variable that equals one if the CSR score exceeds the sample median, and zero otherwise;CSR is the arithmetic mean of the E and S scores;E_Score is the Environmental score of the ESG components;S_Score is the Social score of the ESG components;CC is the Control of Corruption index from the World Bank’s Worldwide Governance Indicators (WGI);CIT is the top statutory corporate income tax rate;and PDI is Hofstede's Power Distance Index.
다음으로, 국가의 제도적 특성 변수의 기술통계량을 살펴본다. 규제적 제도의 대용치인 부패통제 지수(CC)의 평균은 1.43으로 나타났다. 규범적 제도 측정치인 법인세최고세율(CIT)의 경우 최소 8.5%에서 최대 45.2%까지 넓은 분포(평균 30.12%)를 보여 국가별 조세 환경의 차이가 큼을 시사한다. 인지적 제도의 대용치인 권력거리지수(PDI)의 평균은 45.19(중위값 40)이고 표준편차는 9.36로 확인되었다.
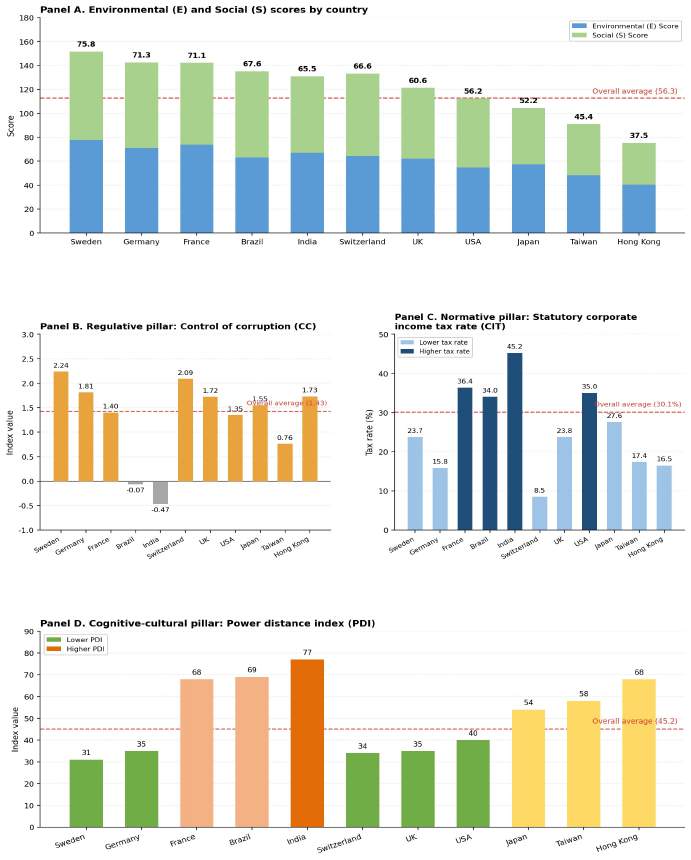
Panel B는 국가별 주요 변수의 평균값을 제시하고 있다. 분석 결과, 국가 간 CSR 성과와 제도적 환경 사이에 뚜렷한 차이가 있다. 구체적으로 살펴보면, CSR의 경우 스웨덴(75.79점), 독일(71.26점), 프랑스(71.09점) 등 유럽 국가들이 전반적으로 높은 것으로 나타났다. 특히, 이들 국가는 부패통제 지수(CC)도 스웨덴(2.239), 독일(1.805) 등이 상위권을 차지하고 있어, 투명한 제도적 환경과 기업의 사회적 책임 이행 사이의 긍정적인 관계를 짐작하게 한다. 환경 점수(E_Score)와 사회 점수(S_Score)의 국가별 격차도 주목할 만하다. 일본의 경우 환경 점수(57.29점)가 사회 점수(47.08점)보다 현저히 높아, 환경 부문에 상대적으로 집중된 CSR 활동 패턴을 보인다. 반면 독일(E:70.79점, S:71.61점), 프랑스(E:73.71점, S:68.38점), 스웨덴(E:77.86점, S:73.73점)은 환경·사회 부문 모두 높은 균형적 수준을 나타낸다. 브라질의 경우 사회 점수(71.99점)가 환경 점수(63.04점)보다 높게 나타나 대조적인 양상을 보인다.
제도적 변수인 부패통제지수(CC)는 스웨덴(2.24)과 스위스(2.09)에서 가장 높으며, 인도(-0.47)와 브라질(-0.07)은 음(-)의 값을 기록하여 상대적으로 부패통제가 취약한 것으로 나타났다. 법정법인세율(CIT)은 인도(45.20%)가 가장 높으며, 스위스(8.50%)가 가장 낮다. 권력거리지수(PDI)는 인도(77), 브라질(69), 홍콩(68), 프랑스(68) 순으로 높게 나타나며, 이는 해당 국가들에서 권력의 불평등한 분배에 대한 사회적 수용이 강함을 의미한다. 반면 스웨덴(31), 스위스(34), 독일(35)은 낮은 PDI 값을 나타내어, 구성원 간 수평적 관계와 분산된 의사결정 문화가 우세한 국가로 해석된다. PDI가 낮은 스웨덴·독일·영국 등은 상대적으로 CSR 점수가 높았지만, PDI가 높은 홍콩(37.54점)·대만(45.36점)은 낮은 CSR 수준을 보였는데, 이는 권력에 대한 수용 문화와 CSR 활동 간에 일정한 관련성이 존재할 수 있음을 의미한다. 다만, 프랑스(PDI=68, CSR=71.09점)와 같이 높은 PDI에도 불구하고 높은 CSR 수준을 나타내는 사례도 존재하여, 권력거리지수 단독으로 CSR 수준을 설명하는 데는 한계가 있다.
이상의 기술통계량 분석 결과는 CSR 수준과 국가 수준의 제도적·문화적 특성 간에 일정한 관련성이 존재할 가능성을 시사하며, 추가적인 분석은 이후 단변량 분석을 통해 확인한다.
2. 단변량 분석
Table 3은 본 논문의 관심대상인 세 가지 제도적 특성(규제, 규범, 인지-문화) 변수의 중위수를 기준으로 표본을 제도 특성이 높은 집단과 낮은 집단으로 구분하고, CSR 성과의 평균 차이를 t-test로 분석한 결과를 보여준다.
<Table 3> T-test
| Panel A:T-test results of main variables between the HighCC and LowCC Groups | ||||
|---|---|---|---|---|
| Variable | HighCC (N=3,717) | LowCC (N=4,038) | Diff | t-stat |
| CSR | 57.05 | 55.57 | 1.49 | -3.15*** |
| E_Score | 59.25 | 55.22 | 4.03 | -7.84*** |
| S_Score | 54.84 | 55.92 | -1.08 | 2.14** |
| CC | 1.61 | 1.26 | 0.35 | -75.61*** |
| CIT | 26.88 | 33.10 | -6.22 | 45.89*** |
| PDI | 46.43 | 44.05 | 2.38 | -11.27*** |
| Panel B:T-test results of main variables between the HighCIT and LowCIT groups | ||||
| Variable | HighCIT (N=197) | LowCIT (N=7,558) | Diff | t-stat |
| CSR | 71.63 | 55.88 | 15.75 | -10.60*** |
| E_Score | 73.92 | 56.72 | 17.21 | -10.58*** |
| S_Score | 69.26 | 55.04 | 14.22 | -8.95*** |
| CC | 1.23 | 1.44 | -0.20 | 10.52*** |
| CIT | 38.40 | 29.90 | 8.50 | -17.86*** |
| PDI | 68.69 | 44.58 | 24.11 | -39.03*** |
| Panel C:T-test results of main variables between the HighPDI and LowPDI groups | ||||
| Variable | HighPDI (N=2,727) | LowPDI (N=5,028) | Diff | t-stat |
| CSR | 53.19 | 57.96 | -4.77 | 9.72*** |
| E_Score | 57.51 | 56.96 | 0.55 | -1.02 |
| S_Score | 48.92 | 58.91 | -10.00 | 19.45*** |
| CC | 1.40 | 1.45 | -0.05 | 7.48*** |
| CIT | 27.02 | 31.80 | -4.77 | 31.71*** |
| PDI | 56.91 | 38.83 | 18.09 | -210.27*** |
Notes:1) See <Table 2> for variable definitions.
2) ***, **, and * denote statistical significance at the 1%, 5%, and 10% levels, respectively.
Panel A는 규제적 제도의 대용치인 부패통제(CC) 수준에 대한 집단 간 단변량 분석결과를 보여준다. 부패에 대한 통제 수준이 높은 집단(HighCC)은 낮은 집단(LowCC) 보다 1% 수준에서 유의하게 CSR 성과가 평균적으로 1.49점 높은 것으로 나타났다. 이러한 결과는 규제적 제도의 질이 높은 국가에서 기업들이 더 높은 CSR 성과를 보인다는 선행연구들(Campbell 2007;Liang and Renneboog 2017)의 주장을 뒷받침한다. CSR의 세부 항목별로 살펴보면, E_Score은 통제 수준이 높은 집단이 낮은 집단 보다 4.03점 높았지만, S_Score의 경우 반대로 1.08점 낮았고 이는 모두 통계적으로 유의하였다. 이는 투명하고 부패가 효율적으로 통제되는 국가의 제도적 환경이 환경 성과와는 밀접한 관련성을 보이는 반면, 사회 성과와의 관계는 단순하지 않음을 시사한다.
이러한 상반된 결과는 다음과 같이 해석될 수 있다. 첫째, 암묵적 CSR의 관점에서 이해할 수 있다. Matten and Moon(2008)이 지적한 바와 같이, 부패통제 수준이 높은 국가(스웨덴, 독일, 스위스 등)는 강력한 복지 시스템과 노동 보호 제도를 갖추고 있어 종업원 복지, 사회보장, 지역사회 기여 등 사회적 책임이 법적 의무와 사회적 합의를 통해 이미 제도적 틀 속에 내재화되어 있다. 이러한 국가에서 기업의 사회적 책임은 별도의 자발적 활동보다 제도의 일부로 이행되기 때문에, 평가기관의 사회 점수에 충분히 반영되지 않을 수 있다. 둘째, 기술통계 결과에서 확인된 바와 같이, 부패통제 수준이 낮은 브라질(S_Score:71.99점)과 인도(S_Score:64.06점)는 높은 사회 점수를 기록하고 있다. 이는 정부와 공공기관의 사회적 서비스 제공 역할이 취약한 국가에서 기업이 그 공백을 자발적으로 채우는 역할을 수행하고, 이것이 사회 점수에 반영된 결과로 해석될 수 있다.
국가의 부패에 대한 통제수준과 다른 제도적 요인들과의 관련성을 살펴보면, 부패 통제 수준이 높은 집단은 법인세최고세율이 1% 수준에서 유의하게 낮고, 권력거리지수는 반대로 높았다. 전자의 경우, 강력한 반부패 제도와 높은 행정 투명성을 갖춘 국가일수록 조세 제도의 효율성이 높아 법인세율이 낮아도 실질적인 세수 확보가 가능함을 시사한다. 후자의 경우 국가 권위에 대한 수용도가 높은 사회에서는 기업과 시민 모두 정부가 부과하는 규제와 법 집행에 대해 순응하는 경향이 강하다. 즉, 반부패 법제도가 마련되었을 때 이를 이행하고 준수하는 문화적 토대가 이미 형성되어 있어, 정부의 반부패 정책이 실질적인 효력을 발휘하기 용이한 기반이 조성되어 있다. 이에 결과적으로, 권력수용 문화가 강한 국가일수록 정부 주도의 부패통제 노력이 효과적으로 작동하여 높은 부패통제 수준을 견인하는 요소로 작용할 수 있다.
Panel B는 규범적 제도의 대용치인 법인세최고세율(CIT)이 높은 집단(HighCIT)과 낮은 집단(LowCIT) 간 t-test 결과를 보여준다. 분석결과, 법인세최고세율이 높은 국가는 낮은 국가 보다 CSR 성과의 평균이 1% 수준에서 통계적으로 유의하게 15.75점 높았으며, 이러한 관계는 세부 항목인 E_Score와 S_Score에서도 일관되게 나타났다. 이는 CSR과 조세 간 기업 문화적 관점을 지지한다. 법인세최고세율이 높은 국가는 기업이 세금을 통해 사회에 기여해야 한다는 규범적 기대가 강하게 내재화된 환경으로, 기업의 조세 부담과 CSR 활동이 모두 사회적 책임 이행의 표현으로 기능한다(Hoi et al. 2013;Lanis and Richardson 2012). 즉, 높은 세율로 대표되는 강한 재분배 규범이 작동하는 국가에서 기업들은 조세 납부와 더불어 CSR 활동을 통해 사회적 정당성을 확보하려는 유인이 크며, 이러한 규범적 압력이 CSR 성과를 높이는 방향으로 작용할 수 있음을 시사한다.
Panel C는 인지적 제도의 대용치인 권력거리지수(PDI)가 높은 집단(HighPDI)과 낮은 집단(LowPDI) 간 단변량 분석을 나타낸다. 이에 의하면, 권력거리지수가 높은 집단은 낮은 집단 보다 CSR 성과가 1% 수준에서 평균 4.77점 낮았으며, 항목별로는 E_Score에는 유의한 차이가 발견되지 않았으나, S_Score는 권력거리지수가 높은 집단이 낮은 집단 보다 평균 10점 유의하게 낮았다. 이는 계층적 불평등을 수용하는 문화적 성향이 강할수록 기업의 사회 관련 CSR 성과가 낮게 나타나는 경향이 있음을 시사한다. 이는 위계적인 조직 문화가 지배적인 환경에서는 이해관계자와의 수평적 소통 및 사회 책임 활동에 대한 자발적 공시·투자 유인이 상대적으로 약할 수 있다는 선행연구(Ho et al. 2012;Ringov and Zollo 2007)와 일관된다. 아울러 E_Score에 대해서 유의한 차이가 발견되지 않은 것은 환경 관련 CSR 활동이 문화적 요인보다 국제 환경 규제 및 글로벌 공시 기준과 같은 외부 제도적 압력의 영향을 민감할 수 있음을 시사한다.
3. 종합 분석
본 연구의 기술통계량 및 단변량 분석 결과를 종합해 보면, 기업의 CSR 성과는 개별 기업의 독립적인 선택이라기보다 해당 국가가 지닌 규제적·규범적·인지적-문화적 제도들과 밀접한 관련성이 있음을 보여준다.
첫째, 규제적 제도(부패통제)의 경우, 공공 거버넌스의 품질이 기업의 환경(E) 성과를 유인하는 것으로 나타났다. 이는 투명한 제도적 인프라가 기업의 장기적·비재무적 가치 창출을 뒷받침할 수 있음을 시사한다. 반면, 부패통제가 취약한 국가에서 사회(S) 점수가 높은 것으로 나타났는데, 이는 국가의 공공 서비스 공백을 기업이 자발적으로 대체하는 보완적 기능이 CSR 활동에 투영된 결과로 해석할 수 있다.
둘째, 규범적 제도(법정법인세율)의 경우, 높은 세율을 유지하는 국가일수록 기업의 CSR 성과가 전반적으로 높은 것으로 확인되었다. 이는 높은 조세부담이 사회적 기여에 대한 강력한 규범적 압력으로 작용하며, 기업의 CSR 활동과 조세납부 간에 보완적 관계를 간접적으로 뒷받침한다.
셋째, 인지적-문화적 제도(권력거리)의 경우, 평등주의적 문화권에서 사회(S) 성과가 더 높은 것으로 나타났다. 이는 수평적 소통이 중시되는 사회일수록 기업이 이해관계자의 요구에 더 민감하게 반응하는 것으로 해석된다. 반면, 환경(E) 성과는 문화적 차이에 따른 변동이 적었는데, 이는 환경 부문이 국가 내부의 인지적-문화적 요인보다는 글로벌 스탠더드와 같은 외부적 요인과의 관련성이 높을 수 있는 것으로 해석된다.
결론적으로 국가 간 CSR 성과의 격차는 개별 요인의 독립적 효과라기보다, 규제·규범·인지-문화적 요인들이 상호 보완적인 관계에서 구축된 국가 수준의 제도적 구조가 기업의 CSR 이행 방식에 구조적으로 반영된 결과라고 평가할 수 있다. 다만, 본 연구는 인과관계를 실증적으로 검증한 연구가 아닌 변수 간 관련성의 방향성과 분포 특성을 기술적으로 확인하여다는 점에서, 본 논문의 결과를 해석하는데 있어서 주의가 필요하다.
Ⅴ. 결 론
본 연구는 Scott(1995)의 제도적 이론에 근거하여 국가 수준의 규제적·규범적·인지적-문화적 제도의 특성이 기업의 CSR 성과와 어떠한 관련성을 갖는지를 탐색적으로 분석하였다. 2008년부터 2017년까지 11개국 상장 비금융기업 7,755 기업-연도 관측치를 대상으로, 규제적 차원의 대리변수로 부패통제 지수(CC)를, 규범적 차원의 대리변수로 법인세최고세율(CIT)을, 인지적-문화적 차원의 대리변수로 권력거리 지수(PDI)를 설정하였다.
분석 결과를 종합하면 다음과 같다. 첫째, 부패통제 수준이 높은 국가의 기업은 전반적으로 높은 CSR 성과를 보였으나, 환경 성과와 사회 성과 수준과의 관련성은 상이하게 나타났다. 이는 강한 반부패 규제 환경이 환경 성과를 직접적으로 촉진하는 반면, 사회 성과는 규제적 제도보다 암묵적 CSR 메커니즘에 더 민감하게 반응함을 시사한다. 둘째, 법인세최고세율이 높은 국가에서 CSR 성과 차이가 세 제도 변수 중 가장 크게 나타났으며, 이는 환경 및 사회 점수 모두에서 일관되게 확인되었다. 이는 강한 재분배 규범이 작동하는 국가에서 기업의 조세 납부와 CSR 활동간에 보완적 관계가 성립할 수 있음을 의미한다. 셋째, 권력거리가 낮은 평등주의적 문화권에서 사회 성과가 유의하게 높게 나타난 반면, 환경 성과에서는 유의한 차이가 관찰되지 않았다. 이는 기업의 환경과 관련된 CSR 활동은 국가의 문화보다 환경 규제 압력에 더 크게 영향받을 수 있음을 나타낸다. 이상의 결과는 국가 간 CSR 성과의 격차는 개별 제도 요인의 독립적 효과라기보다, 규제·규범·인지적-문화적 요인들이 상호 보완하여 형성하는 국가 수준의 제도적 구조가 기업의 CSR 이행 방식에 구조적으로 반영된 결과임을 의미한다.
본 연구는 다음의 한계를 지니며, 이는 향후 연구의 과제로 남긴다. 첫째, 본 연구는 변수 간 관련성의 방향성과 분포 특성을 기술적으로 확인하는 탐색적 분석에 해당하므로, 제도 변수와 CSR 성과 간의 인과관계로 해석하는데 주의가 필요하다. 이에 기업 규모, 산업, 수익성 등 기업 수준의 통제변수를 포함한 다변량 회귀분석을 통해 국가 제도가 CSR에 미치는 영향을 엄밀하게 분석할 필요가 있다. 둘째, 본 연구의 분석 기간은 2008년부터 2017년까지로, 코로나19 이후 ESG에 대한 사회적 관심이 급증한 최근의 변화를 반영하지 못한다. 향후 연구에서는 최근 시계열 데이터를 활용하여 제도 환경과 CSR 성과 간의 관계가 시기에 따라 어떻게 변화하는지를 검토할 필요가 있다. 셋째, 권력거리, 부패통제, 법인세최고세율이 각 제도 차원의 특성을 충실히 반영하고 있는지에 대한 이론적·실증적 타당성 검토가 필요하다. 단일 지표만으로는 한 국가의 복합적인 제도적 환경을 충분히 설명하는 데 한계가 존재하기 때문이다. 따라서 향후 연구에서는 제도적 특성을 다각적으로 측정할 수 있는 지표를 활용하여 연구의 이론적 타당성을 강화할 필요가 있다. 아울러 이러한 제도적 요인과 CSR 간 인과관계에 대해 보다 강력하고 실증적인 증거가 제시되기를 기대한다.
참고문헌
- 1. Aguinis, H., and A. Glavas. 2012. What we know and don’t know about corporate social responsibility:A review and research agenda. Journal of Management 38 (4):932-968.
- 2. Atwood, T., M. Drake, J. Myers, and L. Myers. 2012. Home country tax system characteristics and corporate tax avoidance:International evidence. The Accounting Review 87 (6):1831-1860.
- 3. Atwood, T., and C. Lewellen. 2019. The complementarity between tax avoidance and manager diversion:Evidence from tax haven firms. Contemporary Accounting Research 36 (1):259-294.
- 4. Brammer, S., G. Jackson, and D. Matten. 2012. Corporate social responsibility and institutional theory:New perspectives on private governance. Socio-Economic Review 10 (1):3-28.
- 5. Campbell, J. L. 2007. Why would corporations behave in socially responsible ways? An institutional theory of corporate social responsibility. Academy of Management Review 32 (3):946-967.
- 6. Carroll, A. B. 1979. A three-dimensional conceptual model of corporate performance. Academy of Management Review 4 (4):497-505.
- 7. Carroll, A. B. 1991. The pyramid of corporate social responsibility:Toward the moral management of organizational stakeholders. Business Horizons 34 (4):39-48.
- 8. Davis, A., D. Guenther, L. Krull, and B. Williams. 2016. Do socially responsible firms pay more taxes? The Accounting Review 91 (1):47-68.
- 9. DiMaggio, P. J., and W. W. Powell. 1983. The iron cage revisited:Institutional isomorphism and collective rationality in organizational fields. American Sociological Review 48 (2):147-160.
- 10. Eccles, R. G., I. Ioannou, and G. Serafeim. 2014. The impact of corporate sustainability on organizational processes and performance. Management Science 60 (11):2835-2857.
- 11. Fernandez-Feijoo, B., S. Romero, and S. Ruiz. 2014. Effect of stakeholders' pressure on transparency of sustainability reports within the GRI framework. Journal of Business Ethics 122 (1):53-63.
- 12. Global Sustainable Investment Alliance, Global Sustainable Investment Review 2022, 2022.
- 13. Hillman, A. J., and G. D. Keim. 2001. Shareholder value, stakeholder management, and social issues:What's the bottom line? Strategic Management Journal 22 (2):125-139.
- 14. Ho, F. N., H.-M. D. Wang, and S. J. Vitell. 2012. A global analysis of corporate social performance:The effects of cultural and geographic environments. Journal of Business Ethics 107 (4):423-433.
- 15. Hofstede, G. 1980. Culture’s Consequences:International Differences in Work-Related Values. Sage Publications.
- 16. Hofstede, G. 2001. Culture’s Consequences:Comparing Values, Behaviors, Institutions and Organizations across Nations. 2nd ed. Sage Publications.
- 17. Hoi, C. K., Q. Wu, and H. Zhang. 2013. Is corporate social responsibility (CSR) associated with tax avoidance? Evidence from irresponsible CSR activities. The Accounting Review 88 (6):2025-2059.
- 18. Ioannou, I., and G. Serafeim. 2012. What drives corporate social performance? The role of nation-level institutions. Journal of International Business Studies 43 (9):834-864.
- 19. Kirkman, B. L., K. B. Lowe, and C. B. Gibson. 2006. A quarter century of culture’s consequences:A review of empirical research incorporating Hofstede’s cultural values framework. Journal of International Business Studies 37 (3):285-320.
- 20. Lanis, R., and G. Richardson. 2012. Corporate social responsibility and tax aggressiveness:An empirical analysis. Journal of Accounting and Public Policy 31 (1):86-108.
- 21. Lantos, G. P. 2001. The boundaries of strategic corporate social responsibility. Journal of Consumer Marketing 18 (7):595-630.
- 22. Liang, H., and L. Renneboog. 2017. On the foundations of corporate social responsibility. The Journal of Finance 72 (2):853-910.
- 23. Mackey, A., T. Mackey, and J. Barney. 2007. Corporate social responsibility and firm performance:Investor preferences and corporate strategies. Academy of Management Review 32 (3):817-835.
- 24. Matten, D., and J. Moon. 2008. “Implicit” and “explicit” CSR:A conceptual framework for a comparative understanding of corporate social responsibility. Academy of Management Review 33 (2):404-424.
- 25. McWilliams, A., and D. Siegel. 2001. Corporate social responsibility:A theory of the firm perspective. Academy of Management Review 26 (1):117-127.
- 26. Meyer, J. W., and B. Rowan. 1977. Institutionalized organizations:Formal structure as myth and ceremony. American Journal of Sociology 83 (2):340-363.
- 27. Moser, D. V., and P. R. Martin. 2012. A broader perspective on corporate social responsibility research in accounting. The Accounting Review 87 (3):797-806.
- 28. Ringov, D., and M. Zollo. 2007. The impact of national culture on corporate social performance. Corporate Governance:The International Journal of Business in Society 7 (4):476-485.
- 29. Scott, W. R. 1995. Institutions and Organizations. Sage Publications.
- 30. Scott, W. R. 2001. Institutions and Organizations. 2nd ed. Sage Publications.
- 31. Shevlin, T., L. Shivakumar, and O. Urcan. 2019. Macroeconomic effects of corporate tax policy. Journal of Accounting and Economics 68 (1):101233.
관련 논문
기업의 사회적 책임활동과 실제이익조정
14(6) 227-259
패션 기업의 운영효율성과 마케팅 활동이 CSR 활동에 미치는 영향
24(1) 9-31
기업의 사회공헌활동 수준과 재무제표 비교가능성
23(5) 161-181
기업의 사회적책임(CSR) 활동이 재무곤경 완화에 미치는 영향 :기업수명주기를 중심으로
23(4) 189-226
기업의 지속가능성과 공시 정보의 빈도 사이의 관계
19(5) 211-242