배당기준일 변경이 배당공시에 대한 시장 반응에 미치는 영향
Asian Tax Journal 27권 2호 (2026)
배당기준일 변경이 배당공시에 대한 시장 반응에 미치는 영향
The Impact of Changes in Dividend Record Dates on Market Reactions to Dividend Announcements
1 명지대학교 경영학부
2 고려대학교(세종) 글로벌비즈니스대학
1 School of Business Administration, Myongji University
2 College of Global Business, Korea University (Sejong)
*교신저자: 정우준 (eg.wj.jung@gmail.com)
*Corresponding author: Woojune Jung (eg.wj.jung@gmail.com)
DOI: https://doi.org/10.35850/KJTA.27.2.11
초록
본 연구는 2023년 정부가 도입한 배당절차 개선방안의 실효성을 배당공시 시점의 시장 반응을 통해 실증적으로 분석하였다. 우리나라 자본시장의 전통적인 배당 관행인 ‘선(先) 기준일, 후(後) 배당액 확정’ 방식은 투자자가 배당 정보를 인지하지 못한 채 투자를 결정해야 하는 구조적 한계를 내포하며 정보 비대칭을 심화시켜 왔다. 이에 정부는 투자자가 배당액을 확인한 후 투자 여부를 결정할 수 있도록 배당기준일을 배당액 확정 이후로 설정하는 방식을 권고하였다.
본 연구는 2024년과 2025년에 결산배당을 공시한 우리나라 상장기업 2,258개 기업-연도 표본을 대상으로 배당공시일 전후의 누적비정상수익률(CAR)을 분석하였다. 실증분석 결과, 배당기준일을 배당공시일 이후로 설정한 기업은 기존 방식을 유지한 기업에 비해 공시 전일부터 공시 후 3일까지의 누적비정상수익률이 통계적으로 유의하게 높게 나타났다. 이는 정보의 예측 가능성뿐만 아니라 공시된 정보를 바탕으로 즉각적인 매수 의사결정이 가능한 실행 가능성이 확보됨에 따라 투자자의 의사결정 효율성이 제고된 결과로 해석된다.
추가분석 결과, 이러한 제도 개선의 효과는 배당수익률이 낮은 기업군, 외국인 지분율이 낮거나 재무분석가 추종 수가 적은 정보 소외 기업군, 그리고 최대주주 지분율이 낮은 기업군에서 더욱 뚜렷하게 관찰되었다. 이는 배당절차 선진화가 자본시장의 정보 사각지대를 완화하고 소액주주 보호에 기여할 수 있음을 시사한다. 본 연구의 결과는 정부의 배당절차 개선 노력이 시장에서 긍정적으로 평가받고 있음을 보여주며, 향후 코리아 디스카운트 해소와 주주 중심의 경영 문화 정착을 위한 정책적 근거를 제공한다.
Abstract
This study empirically examines the effectiveness of the dividend procedure reform introduced in Korea in 2023 by analyzing market reactions to dividend announcements. Under the traditional dividend practice in the Korean capital market, firms generally determined the dividend record date before finalizing the dividend amount. This “record date first, dividend amount later” practice created a structural limitation in which investors had to make investment decisions without knowing the amount of dividends they would receive, thereby exacerbating information asymmetry. To address this issue, the government recommended that listed firms set the dividend record date after the dividend amount has been determined, allowing investors to make investment decisions based on confirmed dividend information.
Using a sample of 2,258 firm-year observations of listed firms that announced year-end dividends in 2024 and 2025, this study analyzes cumulative abnormal returns around dividend announcement dates. The empirical results show that firms setting the dividend record date after the dividend announcement date exhibit significantly higher cumulative abnormal returns over the period from one trading day before to three trading days after the announcement date than firms maintaining the traditional practice. These findings suggest that the revised dividend procedure enhances investors’ decision-making efficiency by improving not only the predictability of dividend information but also the actionability of the information, as investors can make immediate investment decisions based on confirmed dividend amounts.
Additional analyses show that the positive market reaction to the revised dividend procedure is more pronounced among firms with relatively low dividend yields, firms with weaker information environments, such as those with lower foreign ownership or lower analyst coverage, and firms with lower ownership by controlling shareholders. These results suggest that the advancement of dividend procedures may help reduce information asymmetry and improve the informational value of dividend announcements, particularly for firms facing greater information frictions. Overall, this study provides empirical evidence that the government’s dividend procedure reform is positively received by the capital market and offers policy implications for improving shareholder-oriented corporate practices and alleviating the Korea discount.
Ⅰ. 서 론
우리나라 자본시장은 지난 수십 년간 괄목할 만한 경제적 성장과 산업 구조의 선진화를 이루어왔음에도 불구하고, 기업의 내재가치에 비해 주가가 낮게 형성되는 이른바 코리아 디스카운트 현상을 만성적으로 겪어왔다. 이러한 저평가 현상을 야기하는 다각적인 원인 중에서도 특히 낮은 배당 성향과 투자자의 예측 가능성을 저해하는 불투명한 배당절차는 우리나라 증권시장의 매력도를 반감시키는 핵심 요인으로 지목되어 왔다. 우리나라 상장기업들은 오랜 기간 관행적으로 매 사업연도 종료일(일반적으로 12월 31일)을 배당기준일로 설정하여 배당을 받을 주주를 우선 확정한 후에, 주주총회에서 배당금을 최종 결정하는 방식을 고수해 왔다. 이러한 선 기준일, 후 배당액 확정 방식은 투자자가 자신이 받게 될 배당금이 얼마인지 전혀 알지 못한 상태에서 투자를 결정해야 하는 구조적 모순을 내포하고 있으며, 이는 자본시장의 효율성을 저해하는 정보 비대칭 문제를 야기하였다.1)
이러한 관행적 절차 하에서는 배당 정보가 시장에 적시에 유입되지 못할 뿐 아니라, 실제 공시가 이루어지는 시점에는 이미 배당 권리가 소멸하여 투자자들이 해당 정보를 바탕으로 합리적인 의사결정을 내릴 수 있는 실익이 존재하지 않았다. 이는 글로벌 투자자들에게 우리나라 시장이 주주 권익 보호에 소홀하고 투자 예측 가능성이 현저히 낮다는 부정적 인상을 심어주는 계기가 되었으며, 결과적으로 장기적인 배당 투자 자금의 유입을 가로막고 단기 매매차익 중심의 투자 문화를 고착화시키는 결과를 초래했다. 학술적 관점에서도 배당 정보의 적시성 결여는 정보환경의 질을 저하시키고, 실제 배당액이 시장의 예상과 다를 경우 배당락 이후의 주가 변동성을 비정상적으로 확대시키는 부작용을 양산해 왔다(금현태와 정주렴 2024).
정부는 이러한 구조적 한계를 시정하고 자본시장 선진화를 달성하기 위해 2023년 1월, 금융위원회와 법무부 등 관계기관 합동으로 글로벌 스탠더드에 부합하는 배당절차 개선방안을 발표하였다. 본 방안의 핵심은 투자자가 배당금 규모를 명확히 확인한 후 투자를 결정할 수 있도록 절차를 유연화하는 데 있으며, 이를 위해 상법의 유권해석과 상장회사 표준정관의 전면적 개정이 수반되었다. 특히 법무부는 상법 제354조에 대한 유권해석을 통해 배당결정에 대한 권리와 배당금 수령에 대한 권리가 법적으로 분리될 수 있음을 명확히 하였으며, 이에 따라 기업이 정관 개정을 통해 주주총회 이후의 특정일을 배당기준일로 설정하는 것이 적법하다는 실무 지침을 확립하였다. 나아가 2024년 말 국회 본회의를 통과한 자본시장법 개정안은 이러한 선진적 절차를 분기배당에도 적용할 수 있도록 법적 토대를 완성함으로써 우리나라 배당 제도의 완결성을 높였다(법무법인 세종 2025).
본 연구는 이러한 배당기준일 개선 제도의 채택이 배당 공시 시점의 시장 반응에 미치는 영향을 실증적으로 분석하는 것을 목적으로 한다. 구체적으로, 배당액을 먼저 공시하고 기준일을 배당공시일 이후로 설정하는 방식을 도입한 기업들이 기존의 관행을 유지하는 기업들에 비해 배당공시일 전후로 유의하게 높은 누적비정상수익률을 기록하는지 검증한다. 이를 위하여 2024년과 2025년 중 전자공시시스템에 결산배당의 공시를 한 2,258개 기업-연도 표본을 대상으로 실증분석을 수행한다. 본 연구의 실증분석은 제도 개선이 정보 비대칭을 완화하고 투자자의 의사결정 효율성을 제고하는지 확인하는 과정이라 할 수 있다.
분석 결과, 배당절차를 개선하여 배당기준일을 배당공시일 이후로 변경한 기업들의 공시일 전후 누적비정상수익률은 기존 관행을 유지하는 기업에 비해 높게 나타났다. 또한 추가분석 결과 상대적으로 정보환경이나 기업지배구조가 열악한 기업들에서 배당절차 개선의 효과가 유의하게 높게 나타났다. 이러한 결과는 배당절차의 개선이 공시로 구현되면서 정보 비대칭을 완화하는 효과가 있음을 보여준다.
본 연구의 공헌점은 다음과 같다. 첫째, 본 연구는 제도적 변화가 투자자의 매매 행태에 미치는 단기적 영향력을 포착함으로써 배당공시 정보의 적시성 효과를 제시한다.
둘째, 본 연구는 정보의 실행 가능성이라는 관점을 배당공시 연구에 적용한다. 전통적인 방식 하에서의 배당 공시는 이미 배당 권리가 확정된 이후의 사후적 보고에 불과했으나, 개선된 제도 하에서의 공시는 투자자가 정보를 인지한 후 즉각적으로 배당 권리를 획득할 수 있는 실질적인 기회를 보장한다. 따라서 본 연구는 공시 내용이 단순한 참고 자료를 넘어 투자자의 직접적인 투자 행동 지침으로 기능할 때 시장 반응이 어떻게 차별화되는지를 규명한다는 점에서 학술적 공헌점이 있다.
셋째, 본 연구는 정부가 추진해온 배당절차 선진화 노력에 대한 시장의 평가를 검증함으로써 제도 안착을 위한 실증적 근거를 제시한다는 정책적 공헌점을 갖는다. 이는 아직 정관 개정에 동참하지 않은 기업들에게 자발적인 참여 유인을 제공하고, 코리아 디스카운트 해소를 목표로 하는 정책 당국에게 향후 후속 조치의 방향성을 설정하는 데 도움을 줄 수 있다.
마지막으로 실무적 측면에서는 투자자들에게 배당절차 개선 기업이 제공하는 정보의 질적 가치를 제시함으로써 보다 합리적인 배당 투자 전략을 수립하는 데 도움을 줄 것이다.
본 연구의 전반적인 구성은 다음과 같다. 제Ⅰ장 서론에 이어 제Ⅱ장에서는 우리나라 배당제도의 변화를 검토하고, 제Ⅲ장에서 선행연구를 바탕으로 연구가설을 설정한다. 제Ⅳ장에서는 연구모형과 변수를 정의하고, 표본 선정 과정을 제시한 후, 제Ⅴ장에서 실증분석 결과를 제시한다. 마지막으로 제Ⅵ장에서는 연구 전체 내용을 요약하고 정책적 시사점과 연구의 한계를 제시하며 결론을 맺는다.
Ⅱ. 연구 배경
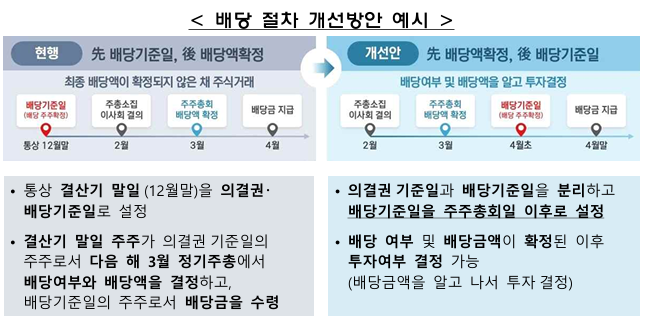
1. 우리나라 배당제도의 관행적 한계와 정보 비대칭성2)
우리나라 자본시장에서의 일반적 배당 관행이었던 ‘선(先) 기준일, 후(後) 배당액 확정’ 방식은 투자자가 투자 활동의 핵심 정보 중 하나인 배당액을 전혀 인지하지 못한 상태에서 투자 의사결정을 내려야 하는 구조적 모순을 내포하고 있었다. 현행 상법 제354조에 기반한 기존의 실무 관행에 따르면, 대다수의 상장기업은 매 사업연도 종료일(일반적으로 12월 31일)을 배당기준일로 설정하여 주주 명부를 우선 확정한 뒤, 이듬해 정기주주총회에서 배당금을 최종 의결하는 방식을 고수해 왔다. 이러한 관행은 투자자가 배당수익률을 사전에 계산하여 합리적인 포트폴리오를 구성하는 것을 원천적으로 차단하며, 이른바 깜깜이 배당이라 불리는 극심한 정보 비대칭 문제를 야기해 왔다(금현태, 정주렴 2024;법무법인 세종 2025).
배당과 관련한 불투명한 절차는 행정적 불편함을 넘어 자본시장의 효율성을 저해하는 요소로 작용하였다. 배당 투자의 기본 원칙은 확정된 현금흐름에 기반한 가치 평가임에도 불구하고, 우리나라의 투자자들은 기업의 과거 배당 성향이나 시장의 예측치에 의존하여 의사결정을 내릴 수밖에 없었다. 이는 글로벌 투자자들에게 우리나라 시장의 예측 가능성이 현저히 낮고 주주 권익 보호에 소홀하다는 부정적 인상을 심어주었으며, 결과적으로 우리나라 증시의 만성적 저평가 현상인 코리아 디스카운트를 고착화시키는 결정적 요인이 되었다. 학술적 관점에서도 이러한 관행은 배당 정보가 시장에 적시에 유입되지 못하게 함으로써 정보환경의 질을 저하시키고, 실제 배당액이 예상과 다를 경우 배당락 시점 이후의 주가 변동성을 비정상적으로 확대시키는 부작용을 양산해 왔다.
2. 법률적 근거에 기반한 배당절차 개선방안3)4)
우리나라 정부는 이러한 구조적 결함을 시정하고 자본시장 선진화를 달성하기 위해 2023년 1월 31일, 금융위원회와 법무부 등 관계기관 합동으로 ‘글로벌 스탠더드에 부합하는 배당절차 개선방안’을 발표하였다. 본 방안의 핵심은 투자자가 배당금 규모를 명확히 확인한 후 투자를 결정할 수 있도록 절차를 유연화하는 데 있으며, 이를 위해 상법의 전향적인 유권해석과 상장회사 표준정관의 전면적 개정이 수반되었다. 특히 미국, 영국, 독일, 프랑스 등 주요 선진국이 이사회나 주주총회에서 배당액을 먼저 결의하고 가까운 미래의 날을 기준일로 설정하여 투자자들에게 선택권을 부여하는 사례를 모델로 삼았다.
법리적 측면에서 가장 큰 걸림돌이었던 상법 제354조 제1항에 대해 법무부는 배당결정에 대한 권리(의결권)와 배당금 수령에 대한 권리(배당권)가 법적으로 명확히 분리될 수 있음을 재확인하였다. 즉, 주주총회에서 배당을 의결할 주주를 확정하기 위한 기준일과 실제 배당금을 수령할 주주를 확정하기 위한 기준일을 별도로 지정하는 것이 현행 법체계 하에서도 충분히 적법하다는 결론을 내린 것이다. 이에 따라 기업이 정관 개정을 통해 주주총회 이후의 특정일을 배당기준일로 설정하더라도, 배당받을 권리를 행사할 날의 2주 전에만 공고를 완료한다면 상법 제354조 제3항의 취지에 부합한다는 실무 지침이 확립되었다.
실무적으로는 한국상장사협의회의 상장회사 표준정관 개정을 통해 구체적인 조문 가이드가 제시되었다. 표준정관 제45조(이익배당)는 이사회의 결의로 배당을 받을 주주를 확정하기 위한 기준일을 정할 수 있도록 개정되었으며, 기준일을 정할 경우 2주 전에 이를 공고하도록 명시하였다(법무법인 세종 2025). 금융감독원은 이러한 변화를 수용하여 기업들이 이사회의 자율적 결의로 배당기준일을 정할 수 있도록 유도하고, 기업지배구조보고서 공시 항목에 배당절차 개선 여부를 포함함으로써 상장사들이 자발적으로 ‘선 배당액 확정, 후 배당기준일 설정’ 방식을 채택할 수 있는 제도적 토대를 마련하였다.
3. 자본시장법 개정5)
2023년에 결산배당에 대한 제도적 정비가 이루어진 후, 정부는 그 범위를 중간 및 분기배당으로 확장하여 전체 배당 주기의 예측 가능성을 확보하고자 하였다. 2024년 12월 27일 국회 본회의를 통과한 ‘자본시장과 금융투자업에 관한 법률’ (이하, ‘자본시장법’이라 함) 개정안은 2025년 1월 21일 정식 법률로 공포되었으며, 분기배당에서도 깜깜이 배당 문제를 원천적으로 해소하는 내용을 담고 있다.
기존 자본시장법은 분기배당의 기준일을 각 분기 말일로 고정하고 있었으나, 개정된 법률 제165조의12 제1항은 분기배당 기준일을 이사회가 자유롭게 정할 수 있도록 자율성을 부여하였다. 이에 따라 표준정관 제45조의2(분기배당) 역시 개정되어, 이사회 결의로 분기배당액을 결정한 후 그 이후의 날을 기준일로 정할 수 있는 법적 근거가 마련되었다. 실무적으로 기업들은 배당기준일을 이사회 결의 시마다 정하거나, 정관에 특정일을 명시하여 규정하는 두 가지 방식을 모두 선택할 수 있다(법무법인 세종, 2025). 특히 분기배당의 경우 이사회 결의 시한인 매 분기 말로부터 45일 이내에 배당액을 결정하고, 그 이후에 기준일을 설정함으로써 투자자가 배당금을 인지한 상태에서 주식을 매수할 수 있는 환경이 완비되었다.
이러한 전방위적인 제도 개선은 배당 정보가 단순한 회계적 사후 보고를 넘어, 투자자의 실질적 매수 의사결정에 유용한 정보로서 기능하게 될 것임을 의미한다. 본 연구는 이러한 제도적 변화에 따라 배당 공시 정책을 변경한 기업에 대한 시장 참여자들의 반응을 분석함으로써, 정책적 변화가 실제 투자자의 의사결정 경로를 어떻게 개선하였는지를 실증적으로 검증하고자 한다.
Ⅲ. 선행연구 및 연구가설
1. 선행연구
가. 배당정책의 결정요인과 신호효과
배당정책은 기업의 핵심 재무 의사결정 중 하나로, 경영자가 보유한 내부 정보를 외부 이해관계자에게 전달하는 통로로 간주되어 왔다. Miller and Modigliani(1961)는 완전자본시장 하에서 배당정책이 기업가치에 영향을 미치지 않는다는 배당 무관련설을 제시하였으나, 이후의 연구들은 정보 비대칭, 세금, 거래비용 및 대리인 비용이 존재하는 현실 시장에서 배당정책이 기업가치 및 시장 반응과 관련될 수 있음을 보여주었다.
Lintner(1956)는 기업들이 일시적인 이익 변화에 따라 배당을 즉각적으로 조정하기보다 장기적인 목표 배당성향을 고려하여 점진적으로 배당을 조정하는 경향이 있음을 제시하였다. 이는 배당정책이 단순히 당기의 이익 수준을 기계적으로 반영하는 것이 아니라, 기업의 장기적 수익성과 재무 안정성에 대한 경영자의 판단을 반영할 수 있음을 시사한다. Miller and Rock(1985)은 정보 비대칭 상황에서 배당정책이 경영자의 사적 정보를 시장에 전달하는 신호로 기능할 수 있음을 이론적으로 제시하였다. 이러한 관점에서 배당 정보는 단순한 이익의 환원을 넘어 기업의 미래 수익성, 현금흐름 및 재무 건전성에 대한 전망을 제공하는 정보 원천으로 기능한다.
배당정책은 기업의 수익성, 성장성, 재무위험 및 생애주기와도 밀접하게 관련된다. Fama and French(2001)는 기업 규모, 수익성 및 성장기회가 배당 지급 여부와 관련되어 있음을 제시하였으며, DeAngelo et al.(2006)은 기업의 생애주기 관점에서 이익잉여금과 납입자본의 구성, 수익성 및 성장기회가 배당 지급 의사결정과 관련되어 있음을 보였다. Grullon et al.(2002)은 배당 증가가 기업의 성장기회 감소와 위험 감소를 반영할 수 있음을 보고함으로써 배당 변화가 기업의 성숙도와 관련될 수 있음을 보였다. 또한 Skinner(2008)는 기업의 이익, 배당 및 자사주매입 간의 관계가 시간에 따라 변화하고 있음을 분석하여, 배당정책을 기업의 전반적인 이익배분정책의 일부로 이해할 필요가 있음을 제시하였다.
국내에서도 배당정책의 결정 요인을 분석한 연구들이 진행되어 왔다. 김태규와 김인중(2019)은 신용등급과 배당정책의 관계를 분석하여 기업의 신용상태가 배당정책과 관련되어 있음을 보고하였다. 이는 배당정책이 단순한 이익 배분 의사결정에 그치는 것이 아니라 기업의 재무위험, 자본조달 여건 및 외부 이해관계자의 평가와도 관련될 수 있음을 시사한다. 이러한 선행연구들은 배당공시에 대한 시장 반응을 분석할 때 기업의 규모, 수익성, 성장성, 재무위험 등 기업 특성을 함께 고려할 필요가 있음을 보여준다.
나. 정보환경과 배당 예측 가능성
배당 정보가 효율적으로 시장에 전달되기 위해서는 정보의 예측 가능성과 투명성이 담보되어야 한다. 전통적인 배당 신호이론은 배당이 경영자의 사적 정보를 시장에 전달하는 역할을 수행할 수 있음을 강조하지만, 그 정보가 시장에서 어떻게 해석되는지는 기업의 정보환경에 따라 달라질 수 있다. 정보환경이 우수한 기업의 경우 투자자와 정보중개자가 기업의 배당 가능성이나 배당 수준을 상대적으로 쉽게 예측할 수 있지만, 정보환경이 열악한 기업의 경우 배당 정보의 공시 시점과 내용이 시장 반응에 더 큰 영향을 미칠 수 있다.
남혜정(2017)은 재무분석가의 배당예측 정확성을 분석하여 재무분석가의 배당예측치가 시계열적 방법에 의한 배당예측치보다 우수하다는 결과를 제시하였다. 이는 재무분석가가 기업과 투자자 사이에서 배당 정보를 해석하고 전달하는 정보 매개체로 기능할 수 있음을 보여준다. 따라서 재무분석가 추종 수가 많은 기업은 배당 정보에 대한 사전 예측 가능성이 상대적으로 높을 수 있으며, 반대로 재무분석가 추종이 적은 기업은 투자자가 직접 정보를 탐색해야 하는 비용이 높아 배당공시의 정보효과가 더 크게 나타날 가능성이 있다.
그러나 우리나라 자본시장의 오랜 관행이었던 ‘선(先) 기준일, 후(後) 배당액 확정’ 방식은 이러한 예측 가능성을 저해하는 구조적 한계로 작용해 왔다. 배당액이 확정되기 전에 배당기준일이 먼저 도래하는 경우, 투자자는 자신이 받을 배당금을 정확히 알지 못한 상태에서 투자 여부를 결정해야 한다. 이와 같은 절차는 배당 정보의 사전 예측 가능성을 낮출 뿐만 아니라, 공시된 배당 정보가 실제 투자 의사결정에 활용될 수 있는 가능성도 제한한다.
다. 공시 시점의 시장 반응
공시일 전후의 누적비정상수익률(CAR) 분석은 특정 공시가 시장 참여자에게 새로운 정보를 제공하는지 검증하는 데 활용되어 왔다. 배당공시의 정보효과 역시 사건연구 방법론을 이용하여 오래전부터 분석되어 왔다. Pettit(1972)은 배당공시가 주가에 반영되는 과정을 분석하여 배당공시가 자본시장에 새로운 정보를 제공할 수 있음을 보였으며, Aharony and Swary(1980)는 분기배당 공시와 이익공시를 함께 고려하더라도 배당 변화가 주주 수익률에 추가적인 설명력을 가진다는 결과를 제시하였다. 이러한 연구들은 배당공시가 시장 참여자에게 독립적인 정보로 기능할 수 있음을 보여주며, 배당공시일 전후의 비정상수익률을 이용하여 배당 정보의 시장 반응을 측정하는 본 연구의 방법론적 근거가 된다.
국내 자본시장을 대상으로 한 연구들 역시 배당공시의 정보효과를 실증적으로 분석해 왔다. 김성민과 김지은(2004)은 현금배당 사전공시기업을 대상으로 현금배당 및 주식배당의 정보효과가 사전공시일 전후에 유의하게 나타남을 보고하였다. 이들의 연구는 배당 정보가 시장에 제공되는 시점이 중요하며, 배당 정보의 사전 제공이 투자자의 의사결정과 관련될 수 있음을 시사한다. 박수철(2014)은 현금배당결정 공시를 이용하여 배당 변화에 따른 배당공시일 주가 반응과 이익 변화 간의 관계를 분석하였다. 분석 결과, 배당공시일 초과수익률은 배당증가, 배당유지, 배당감소 집단의 순서로 나타났으며, 이는 우리나라 주식시장에서도 배당 변화와 배당공시일 주가 반응 사이에 양(+)의 관련성이 존재함을 보여준다.
배당공시의 시장 반응은 배당 변화 자체뿐만 아니라 기업의 회계정보와 정보환경에 따라서도 달라질 수 있다. 안혜진·곽수근·최삼열(2014)은 발생액과 현금흐름이 현금배당 공시시점의 주가 반응에 미치는 영향을 분석하여, 현금배당 공시시점의 주가 반응이 기업의 이익, 현금흐름 및 발생액 정보와 관련되어 있음을 보였다. 또한 정재연과 심준용(2019)은 세무조사추징세액 공시라는 부정적 공시를 대상으로 공시일 전후의 시장 반응이 기업 특성에 따라 차별적으로 나타날 수 있음을 보고하였다. 이는 배당공시와 같은 기업 공시에 대한 시장 반응 역시 공시 내용뿐만 아니라 기업의 정보환경과 지배구조 특성에 따라 달라질 수 있음을 시사한다.
선행연구는 배당공시가 시장에서 정보효과를 가지며, 공시일 전후의 비정상수익률을 통해 해당 정보효과를 측정할 수 있음을 보여준다. 그러나 기존 연구들은 주로 배당금의 변화, 배당수익률, 기업의 재무적 특성 및 정보환경에 초점을 두고 있으며, 배당공시 이후에도 투자자가 실제 배당권을 취득할 수 있는지, 즉 배당 정보의 실행 가능성이 시장 반응에 미치는 영향은 충분히 분석하지 못하였다. 본 연구는 이러한 점에 주목하여 배당기준일을 배당공시일 이후로 설정한 기업의 배당공시에 대한 시장 반응을 분석한다.
2. 연구가설
금현태와 정주렴(2024)은 2023년 배당절차 개선 방안 도입 이후 기업지배구조보고서를 공시하는 기업들을 대상으로 제도 변화의 영향을 분석하였다. 해당 연구는 배당기준일 변경이 기업가치에 미치는 영향을 Tobin’s Q 등을 통해 측정하였으며, 제도 도입 이후 배당금과 기업가치 간 양(+)의 상관관계가 강화되었음을 보고하였다. 이는 배당정책의 선진화가 장기적으로 코리아 디스카운트 해소에 기여할 수 있다는 중요한 정책적 시사점을 제공한다. 본 연구는 선행연구에 더하여 배당 공시일 전후의 주가 반응(CAR)을 분석함으로써 공시의 즉각적 효과를 검증하는 동시에, 변경된 제도를 도입한 기업과 그렇지 않은 기업의 차이를 비교함으로써 궁극적으로 제도 개선의 효과에 대한 시사점을 제공할 수 있다.
전통적인 방식 하에서는 배당 공시가 이루어질 때 이미 배당기준일이 경과한 상태이므로, 신규 투자자에게 배당 공시는 단순한 신호에 불과했다. 그러나 개선된 제도 하에서는 배당기준일을 공시일 이후로 설정한 기업의 경우, 잠재적 투자자는 공시된 확정 배당액을 확인한 직후 주식을 매수함으로써 실제 배당 수익을 확보할 수 있는 권리를 얻게 된다. 이는 정보가 단순한 참고 자료를 넘어 투자 판단에 직접적으로 활용될 수 있음을 의미하며, 이러한 정보의 질적 변화는 공시 시점에 매수 수요로 이어져 기존 방식을 유지하는 기업보다 더 높은 비정상수익률로 이어질 가능성이 있다.
이를 바탕으로, 배당절차 선진화가 정보 비대칭을 완화하고 투자자의 의사결정 효율성을 높여 시장의 긍정적 반응을 이끌어낼 가능성에 대하여 다음과 같은 대립가설을 설정한다.
가설:배당기준일을 배당공시일 이후로 결정하는 기업은 그렇지 않은 기업에 비해 배당공시일 전후의 누적비정상수익률(CAR)이 높을 것이다.
Ⅳ. 연구설계
1. 연구모형
가. 비정상수익률
본 연구는 배당절차 개선 제도의 채택 여부가 배당공시 시점의 시장 반응에 미치는 영향을 검증하기 위해 사건 연구 방법론을 적용한다. 사건일(D0)은 기업의 배당 공시일로 정의하며, 공시 전후의 시장 반응은 누적비정상수익률(CAR)을 통해 측정한다.
비정상수익률을 산출하기 위해 먼저 개별 기업의 주식수익률을 정상수익률과 비정상수익률로 분리하며, 선행연구에서 제시한 시장모형을 이용하여 다음과 같이 일별비정상수익률(AR;Abnormal Return)을 계산한다.
ARit :i 기업 t 시점의 비정상수익률
Rit :i 기업 t 시점의 주가수익률
αi, βi :i 기업의 추정기간의 알파와 베타
Rmt :t 시점의 동일가중지수 수익률(EWI;Equally-Weighted Index Return)
본 연구는 공시일 기준 -150거래일부터 -1거래일까지의 기간을 추정 기간으로 설정하여 위 식 (1)의 회귀계수 αi, βi를 도출한다. 식 (1)에서 (αi+βiRmt)은 해당 기업의 기대수익률인 정상수익률을 의미하며, 실제수익률에서 이를 차감하여 시장 전체의 흐름을 초과하는 개별 기업 특유의 비정상수익률을 도출한다.
배당 공시의 정보 효과가 시장에 반영되는 기간을 고려하여, 본 연구는 공시일을 포함한 다양한 사건 창을 설정하고 누적비정상수익률(CAR)을 다음과 같이 산출한다.
CARi :i 기업의 범위 기간 동안의 누적비정상수익률
(D0, D1):CAR 계산을 위한 범위기간, (-1, 1), (-1, 2), (-1, 3)
위 식 (2)에 따라 공시 전일(-1)부터 공시 후 1일(+1), 2일(+2), 3일(+3)까지의 기간을 각각 설정하여 CAR(-1, 1), CAR(-1, 2), CAR(-1, 3)을 산출한다. 이러한 사건 창은 제도의 취지에 따라 투자자들이 공시 내용을 확인한 후 실제 매매를 실행하는 데 소요되는 시간을 반영할 수 있는 기간으로 기대된다.
나. 회귀분석 모형
식 (1)과 식 (2)를 통해 도출한 CAR를 이용하여 본 연구의 가설을 검증하기 위한 회귀분석 모형은 다음과 같다.6)
CAR(D0, D1) :공시일을 기준으로 한 사건 창 기간의 누적비정상수익률
POST :해당 기업-연도의 배당기준일이 배당공시일 이후인 경우 1, 그렇지 않은 경우 0의 값을 갖는 더미 변수
SIZE :ln(공시일 직전 연도의 기말 총자산)
LEV :공시일 직전 연도의 기말 총부채 / 기말 총자산
ROA :공시일 직전 연도의 당기순손익 / 기말 총자산
OCF :공시일 직전 연도의 영업현금흐름 / 기말 총자산
LOSS :공시일 직전 연도의 당기순손익이 음(-)의 값이면 1, 아닌 경우 0의 값을 갖는 더미 변수
MB :공시일 직전 연도의 기말 시가총액 / 기말 자기자본
FOR :공시일 직전 연도의 기말 외국인 지분율
OWNER :공시일 직전 연도의 기말 최대주주 및 특수관계인 지분율
ANALYST :ln(1+해당 기업-연도의 재무분석가 투자의견 수)
GROW :(전기 매출액-전전기 매출액) / 전기 매출액
관심변수인 POST는 배당공시에 기재된 배당기준일이 배당공시일보다 이후인 경우를 식별하기 위한 더미 변수이다. 제도 개선의 취지에 맞게 배당기준일이 배당공시일 이후로 결정된 경우(POST=1), 투자자는 확정된 배당 정보를 확인한 후 투자의사결정을 내릴 수 있게 되어 정보 비대칭이 완화된다. 반면, 기존 관행대로 배당기준일이 경과한 후에 배당공시가 이루어지는 경우 투자자는 배당 정보를 인지하지 못한 채 투자를 결정해야 하므로 정보환경의 불투명성이 지속된다. 만약 본 연구의 가설이 지지된다면, 연구모형의 회귀계수 β1은 통계적으로 유의한 양(+)의 값을 가질 것으로 예상된다.
또한 주가 반응에 영향을 미칠 수 있는 기업 특유의 요인들을 통제하기 위해 선행연구를 바탕으로 통제변수를 포함하였다. 먼저 기업 규모(SIZE)는 투자자의 관심도와 정보환경의 성숙도를 대변하며, 대형 기업일수록 정보 비대칭이 낮아 공시의 충격이 상대적으로 작을 가능성을 통제한다(Fama and French 2001). 재무 위험의 영향을 반영하기 위한 부채비율(LEV)과 기업의 경영성과를 나타내는 수익성 지표(ROA, OCF)는 기업의 실질적인 배당 지급 능력의 차이를 통제한다. 특히 당기순손실을 기록한 기업(LOSS)의 경우 이익 기업과는 상이한 시장 반응 패턴을 보일 수 있으므로 통제변수로 포함한다.
추가적으로 기업의 성장성, 지배구조 및 정보 매개체의 영향력을 종합적으로 고려하기 위한 통제변수를 추가한다. 성장 잠재력을 나타내는 시장가치 대 장부가치 비율(MB)과 성장률(GROW)은 성장주가 가진 배당 불확실성의 영향을 통제하기 위하여 모형에 포함한다. 또한, 외국인 지분율(FOR)과 재무분석가 추종 수(ANALYST)는 자본시장의 대표적인 외부 모니터링 주체이자 정보 전달자로서의 역할에 대한 측정치로 기업별 정보환경의 차이를 통제하기 위하여 통제변수로 포함한다. 마지막으로 최대주주 및 특수관계인의 지분율(OWNER)은 대리인 비용과 지배구조의 투명성을 대변하기 때문에 배당 제도의 개선이 시장 반응에 미치는 영향을 보다 정교하게 검증하기 위한 통제변수로 설정한다. 본 연구모형의 회귀분석 결과는 배당제도 개선의 실효성이 집중되는 기업 집단을 식별하고 분석 결과의 신뢰성을 높이는 데 기여할 것이다.
2. 표본
본 연구는 2024년과 2025년 중에 금융감독원 전자공시시스템에 결산배당을 공시한 유가증권시장 및 코스닥시장 상장기업(금융업 제외)을 분석대상으로 선정한다. 이를 위해 전자공시시스템에서 제공하는 오픈API 플랫폼 OpenDART를 활용하여 프로그래밍을 통한 기술적 방법으로 데이터를 수집하였다. 다음 Table 1은 이러한 방식으로 수집된 전체 2,921개의 결산배당 공시 기업-연도 중 분석에 필요한 요건을 모두 충족하는 기업-연도를 추출하는 과정을 제시한다.
<Table 1> Sample Selection Procedure
| Selection Criteria | Number of Observations |
|---|---|
| Initial sample (firm-year observations announcing year-end dividends in 2024 and 2025) | 2,921 |
| (-) Additional or amended disclosures after the initial disclosure within the same firm-year | 592 |
| (-) Observations without return data for the estimation period | 12 |
| (-) Observations without financial data | 59 |
| Final sample | 2,258 |
표본 선정 과정에서 기업-연도에 대하여 복수의 공시가 존재하는 경우 최초의 공시만을 이용함으로써 추가 공시 또는 정정 공시가 미칠 수 있는 주가 반응의 혼재를 배제한다. 비정상수익률과 연구모형에 포함된 변수를 산출하기 위한 기초 자료가 없는 기업-연도를 제거하는 과정을 거쳐 선정한 최종 표본은 2,258개 기업-연도이다.
Ⅴ. 실증분석 결과
1. 기술통계량
본 연구의 가설 검증을 위해 사용된 변수들에 대한 기술통계량 분석 결과는 다음의 Table 2와 같다. 전체 표본은 2,258개 기업-연도 관측치로 구성되어 있으며, 우리나라 자본시장에서 배당기준일 개선 제도가 도입된 이후 기업들의 배당 공시 및 시장의 반응을 포괄적으로 보여준다.
<Table 2> Descriptive Statistics
| Variable | Mean | Median | Min. | Max. |
|---|---|---|---|---|
| CAR(-1,1) | 0.00 | 0.00 | -0.12 | 0.16 |
| CAR(-1,2) | 0.00 | 0.00 | -0.15 | 0.22 |
| CAR(-1,3) | 0.00 | 0.00 | -0.20 | 0.27 |
| POST | 0.17 | 0.00 | 0.00 | 1.00 |
| SIZE | 20.19 | 19.91 | 17.53 | 25.53 |
| LEV | 0.38 | 0.37 | 0.05 | 0.90 |
| ROA | 0.04 | 0.04 | -0.09 | 0.21 |
| OCF | 0.07 | 0.06 | -0.12 | 0.25 |
| LOSS | 0.11 | 0.00 | 0.00 | 1.00 |
| MB | 1.02 | 0.69 | 0.13 | 6.56 |
| FOR | 0.08 | 0.04 | 0.00 | 0.60 |
| OWNER | 0.45 | 0.44 | 0.11 | 0.80 |
| ANALYST | 0.52 | 0.00 | 0.00 | 3.26 |
| GROW | 0.04 | 0.03 | -0.50 | 0.91 |
1) Variable definitions are provided below
CAR(D0, D1):Cumulative abnormal return over the event window around the dividend announcement date
POST:Dummy variable equal to 1 if the dividend record date for the firm-year is after the dividend announcement date, and 0 otherwise
SIZE:Natural logarithm of total assets at the end of the fiscal year immediately preceding the announcement date
LEV:Total liabilities divided by total assets at the end of the fiscal year immediately preceding the announcement date
ROA:Net income divided by total assets for the fiscal year immediately preceding the announcement date
OCF:Operating cash flows divided by total assets for the fiscal year immediately preceding the announcement date
LOSS:Dummy variable equal to 1 if net income for the fiscal year immediately preceding the announcement date is negative, and 0 otherwise
MB:Market capitalization divided by book value of equity at the end of the fiscal year immediately preceding the announcement date
FOR:Foreign ownership at the end of the fiscal year immediately preceding the announcement date
OWNER:Ownership by the largest shareholder and related parties at the end of the fiscal year immediately preceding the announcement date
ANALYST:Natural logarithm of 1 plus the number of analyst opinions for the firm-year
GROW:Sales growth, measured as current-period sales minus prior-period sales, divided by current-period sales
본 연구의 핵심 독립변수인 배당제도 개선 여부 POST의 평균은 0.17로 나타났다. 이는 분석대상 표본 중 약 17%의 기업이 배당공시일 이후로 배당기준일을 설정함으로써 배당절차를 개선하였음을 의미한다.
종속변수인 누적비정상수익률 CAR(-1, 1), CAR(-1, 2), CAR(-1, 3)의 평균은 모두 0에 수렴하는 것으로 나타났다. 이는 자본시장의 효율성 가설에 부합하는 결과로, 전체 표본 평균에서는 공시일 전후의 비정상 수익이 상쇄된다는 것을 보여준다. 그러나 중위수와 최대값, 최소값의 분포를 살펴보면, 개별 기업 수준에서는 배당 공시의 내용과 기준일 설정 방식에 따라 시장의 반응이 상이하게 나타나고 있음을 알 수 있다. 특히 CAR(-1, 3)의 최대값이 0.27에 달하는 것은 일부 기업에서 배당 공시에 대한 큰 양(+)의 시장 반응이 나타났음을 의미한다.
통제변수들을 살펴보면, 기업규모인 SIZE의 평균은 20.19, 중앙값은 19.91로 나타나 표본 기업들이 대체로 중대형 상장사들로 구성되어 있음을 보여준다. 부채비율인 LEV의 평균은 0.38로 우리나라 상장기업의 평균적인 재무 건전성 범주 내에 있으며, 수익성 지표인 총자산이익률(ROA)와 총자산 대비 영업현금흐름(OCF)은 각각 평균 0.04와 0.07로 안정적인 성과를 기록하고 있다. 또한, 손실 여부 변수인 LOSS의 평균이 0.11인 것은 표본의 약 11%가 당기순손실을 기록했음을 의미하며, 장부금액 대비 시장가치 비율인 MB의 평균이 1.02인 점은 우리나라 시장 특유의 저평가 현상이 일부 반영된 결과로 해석된다.
2. 상관관계 분석
Table 3은 주요 변수 간 상관관계를 제시한다. 본 연구의 주된 관심 변수인 POST는 종속변수인 CAR(-1, 2) 및 CAR(-1, 3)과 각각 5% 수준에서 통계적으로 유의한 양(+)의 상관관계를 보였다.
<Table 3> Correlation Matrix
| Variable | CAR(-1,1) | CAR(-1,2) | CAR(-1,3) | POST | SIZE | LEV | ROA | OCF | LOSS | MB | FOR | OWNER | ANALYST |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| CAR(-1,2) | 0.93*** | ||||||||||||
| CAR(-1,3) | 0.83*** | 0.95*** | |||||||||||
| POST | 0.03 | 0.05** | 0.05** | ||||||||||
| SIZE | 0.02 | 0.02 | 0.00 | 0.35*** | |||||||||
| LEV | -0.02 | -0.01 | -0.02 | 0.20*** | 0.52*** | ||||||||
| ROA | 0.04** | 0.04** | 0.03 | -0.04* | -0.20*** | -0.34*** | |||||||
| OCF | 0.00 | 0.00 | 0.00 | -0.02 | -0.12*** | -0.18*** | 0.48*** | ||||||
| LOSS | -0.02 | -0.03 | -0.02 | -0.03 | 0.00 | 0.07*** | -0.56*** | -0.26*** | |||||
| MB | -0.05** | -0.05** | -0.06*** | -0.02 | -0.21*** | -0.07*** | 0.33*** | 0.20*** | -0.06*** | ||||
| FOR | 0.03 | 0.04* | 0.04* | 0.19*** | 0.48*** | 0.08*** | 0.11*** | 0.10*** | -0.08*** | 0.09*** | |||
| OWNER | 0.00 | 0.01 | 0.01 | -0.07*** | -0.03 | -0.07*** | 0.01 | 0.00 | -0.06*** | -0.11*** | -0.23*** | ||
| ANALYST | 0.01 | -0.01 | -0.02 | 0.25*** | 0.60*** | 0.21*** | 0.04* | 0.09*** | -0.05** | 0.17*** | 0.49*** | -0.16*** | |
| GROW | 0.03 | 0.04* | 0.03 | 0.06*** | 0.03 | 0.11*** | 0.25*** | 0.09*** | -0.15*** | 0.15*** | 0.05*** | -0.03* | 0.07*** |
1) Variable definitions are provided in <Table 2> and Equation (3).
2) Correlations are Pearson correlation coefficients. *, **, and *** indicate significance at the 10%, 5%, and 1% levels, respectively.
이는 배당액을 먼저 확정하고 기준일을 나중에 설정하는 기업일수록 공시 시점에서의 시장 반응이 더욱 긍정적일 것이라는 본 연구의 가설을 기초적으로 지지하는 결과이다. 즉, 투자자들이 배당 수익을 사전에 확정 지을 수 있는 정보환경을 선호하고 있음을 시사한다.
종속변수들 간의 관계를 보면, CAR(-1, 1), CAR(-1, 2), CAR(-1, 3) 사이에는 0.83에서 0.95 사이의 매우 높은 양(+)의 상관관계가 존재하였으며, 통계적으로도 1% 수준에서 유의하였다. 이는 사건 창이 중첩됨에 따라 변수 간 높은 상관관계가 나타나고 있음을 의미한다.
통제변수들 간 상관관계에서는 기업규모 SIZE와 부채비율 LEV 간 0.52의 상관계수를 제외하고는 0.5 미만의 상관계수를 보인 반면, 각 상관계수의 통계적 유의성은 대체로 유의하게 나타났다. 또한 독립변수 POST와 각 통제변수 사이에도 상관계수는 통계적으로는 유의하나 계수 값은 0.5 미만으로 나타났다.
3. AAR 및 CAR의 추이
가. 전체 표본
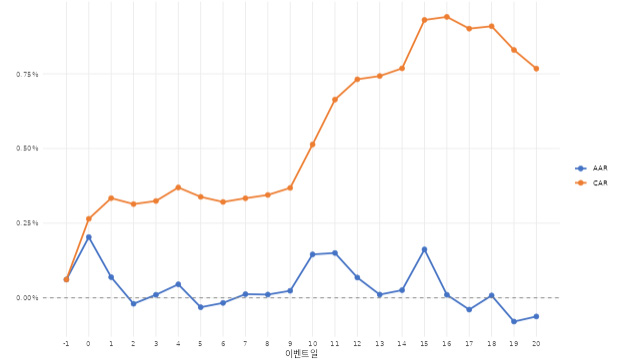
다음의 Figure 2는 공시일 기준 -1거래일부터 +20거래일까지 표본 기업-연도의 AAR과 CAR의 추세를 보여준다. 배당 공시일 이후 AAR은 평균적으로 0% 근처에서 형성되고 있는 것으로 나타나며, 누적비정상수익률 CAR는 AAR의 누적으로 배당 공시 이후 +20거래일에도 0.75% 수준인 것으로 나타났다. 이는 배당공시에 대하여 전반적으로 긍정적 시장 반응이 나타난다는 것을 시사한다.
나. 가설에 따라 배당 제도 개선의 영향 분석을 위한 표본
한편, 다음의 Figure 3과 Figure 4는 배당 제도를 개선함에 따라 배당공시일 이후로 배당기준일을 설정한 표본 기업-연도와 그렇지 않은 표본 기업-연도로 구분하여 배당공시일 기준 -1거래일부터 +20거래일까지 AAR과 CAR의 추세를 보여준다.
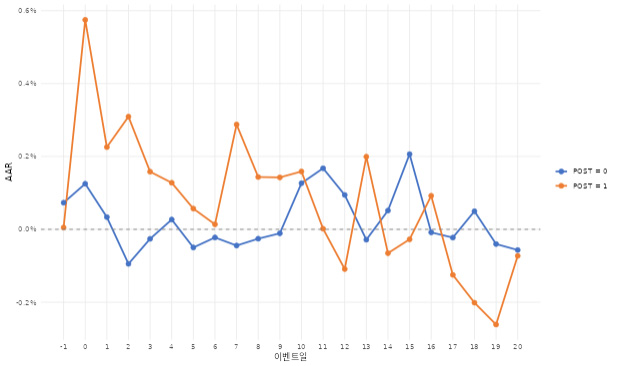
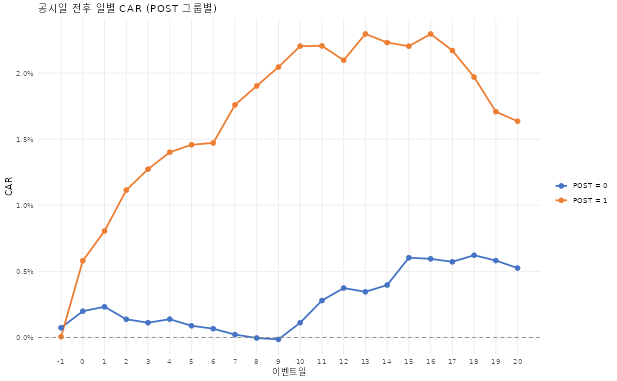
Figure 3에 따르면 공시일 이후 +9거래일까지 배당 제도를 개선한, 즉, 배당공시일 이후로 배당기준일을 설정함에 따라 투자자의 배당 예측 가능성을 개선한 기업-연도의 AAR이 더 높게 나타났다. 이후에는 그 효과가 사라지는 것으로 나타났으나, +9거래일까지의 높은 AAR로 인하여 누적비정상수익률(CAR)은 공시일 이후 차이가 확대되어 +20거래일에도 배당 제도를 개선한 기업-연도 표본의 CAR이 높았다.
이는 본 연구의 가설을 예비적으로 지지하는 결과로, 배당 제도의 개선이 정보 비대칭을 완화하고 투자자들의 배당 예측 가능성을 제고함으로써 긍정적인 시장 반응을 유도한다는 것을 시사한다.
4. 회귀분석 결과
배당 제도의 개선이 배당 공시 시점의 시장 반응에 미치는 영향을 검증하기 위해, 누적비정상수익률을 종속변수로 하고 산업 및 연도 고정효과를 포함하여 수행한 회귀분석 결과는 Table 4와 같다.7) 분석 결과, 본 연구의 가설에서 예상한 바와 같이 배당기준일 개선 여부를 나타내는 POST 변수는 CAR(-1, 2)와 CAR(-1, 3)에서 유의한 양(+)의 회귀계수를 보였다. 구체적으로, POST의 회귀계수 값은 CAR(-1, 2)를 종속변수로 한 모형에서 10% 수준에서 유의한 0.006, CAR(-1, 3)을 종속변수로 한 모형에서 5% 수준에서 유의한 0.010으로 나타났다.
이러한 결과는 배당 금액이 확정된 이후로 배당기준일을 설정하는 개선된 배당절차를 채택한 기업의 경우, 기존 방식을 유지하는 기업에 비해 배당 공시 시점에서 시장의 반응이 더욱 긍정적임을 의미한다. 이는 투자자들이 배당금을 사전에 인지한 상태에서 투자 여부를 결정할 수 있게 됨에 따라 정보 비대칭이 완화되고, 자본시장의 예측 가능성이 제고된 결과로 해석할 수 있으며, 우리나라 자본시장의 정보 비대칭을 완화하기 위하여 도입한 배당 제도 개선 정책의 효과성을 시사하는 결과이다. 즉, 배당 정보가 실제 투자 의사결정에 실질적인 가치를 제공하게 됨으로써 시장에서 양(+)의 비정상수익률을 보일 것이라는 본 연구의 가설과 일치한다.
분석 기간별로 살펴보면 CAR(-1, 1)의 경우 POST의 회귀계수가 양(+)의 값을 보이지만 통계적으로 유의한 수준에는 미치지 못하였다. 그러나 분석 기간을 공시 후 2일 및 3일로 확장할수록 계수의 크기와 t값이 점진적으로 증가하며 유의성이 강화되는 양상을 보였다. 이는 배당절차 개선에 따른 정보 효과가 공시 당일에 즉각적으로 전부 반영되기보다는, 투자자들이 공시된 배당액을 바탕으로 실제 주식 취득 여부를 판단하고 매수세가 유입되는 데 일정 시간의 탐색 및 의사결정 과정이 소요됨을 시사한다. 특히 배당기준일이 공시일 이후로 설정됨에 따라, 공시를 확인한 잠재적 투자자들이 배당 권리를 획득하기 위해 시장에 참여할 수 있는 충분한 기회가 제공되면서 이러한 시차를 둔 시장 반응이 나타나는 것으로 판단된다.
통제변수들의 결과 또한 선행연구들과 대체로 일치하는 경향을 보였다. 수익성 지표인 ROA는 누적비정상수익률과 유의한 양(+)의 관계를 보여, 수익성이 좋은 기업의 배당 공시가 시장에서 더욱 우호적으로 평가받음을 확인하였다. 반면 기업규모를 나타내는 SIZE와 부채비율인 LEV의 회귀계수는 통계적으로 유의한 값이 나타나지 않았다. 이는 배당절차 개선에 따른 효과가 기업의 규모나 재무 구조와는 독립적으로, 정보환경의 개선 그 자체로서 시장에서 독립적인 정보 가치를 인정받고 있음을 의미한다.
본 연구의 회귀분석 결과는 정부의 배당절차 개선 권고안에 따라 정관을 개정하고 배당기준일을 공시일 이후로 설정한 기업들이 자본시장에서 긍정적인 평가를 받고 있음을 실증적으로 보여준다. 이는 깜깜이 배당 해소를 위한 제도적 변화가 실제로 투자자의 정보 접근성과 주주 환원 정책의 투명성을 높여 우리나라 자본시장의 효율성을 증진시키는 데 기여하고 있음을 보여주는 중요한 증거라 할 수 있다. 이러한 결과는 향후 더 많은 기업이 배당절차 개선에 동참해야 할 정책적 근거를 제공하며, 투자자들에게는 배당 예측 가능성이 확보된 기업에 대한 투자 유인을 제공할 것이다.
<Table 4>
| Variable | Predicted Sign | CAR (-1,1) | CAR (-1,2) | CAR (-1,3) |
|---|---|---|---|---|
| POST | (+) | 0.002 | 0.006* | 0.010** |
| (0.731) | (1.767) | (2.261) | ||
| SIZE | 0.000 | -0.000 | -0.002 | |
| (0.152) | (-0.142) | (-0.941) | ||
| LEV | -0.002 | -0.001 | 0.001 | |
| (-0.365) | (-0.178) | (0.122) | ||
| ROA | 0.061** | 0.070* | 0.082* | |
| (1.991) | (1.818) | (1.734) | ||
| OCF | -0.014 | -0.012 | -0.013 | |
| (-0.724) | (-0.508) | (-0.450) | ||
| LOSS | 0.001 | 0.001 | 0.002 | |
| (0.349) | (0.112) | (0.301) | ||
| MB | -0.003*** | -0.004*** | -0.006*** | |
| (-2.590) | (-2.642) | (-2.933) | ||
| FOR | 0.006 | 0.021 | 0.042** | |
| (0.587) | (1.622) | (2.576) | ||
| OWNER | 0.003 | 0.008 | 0.008 | |
| (0.456) | (0.954) | (0.827) | ||
| ANALYST | 0.000 | -0.002 | -0.003 | |
| (0.127) | (-0.811) | (-1.193) | ||
| GROW | 0.005 | 0.008 | 0.010 | |
| (1.001) | (1.118) | (1.109) | ||
| Fixed effects | ||||
| Industry | Included | Included | Included | |
| Year | Included | Included | Included | |
| Clustering | Firm | Firm | Firm | |
| Adj. R2 | 0.003 | 0.006 | 0.009 | |
| N | 2,258 | 2,258 | 2,258 |
1) Variable definitions are provided below
CAR(D0, D1):Cumulative abnormal return over the event window around the dividend announcement date
POST:Dummy variable equal to 1 if the dividend record date for the firm-year is after the dividend announcement date, and 0 otherwise
SIZE:Natural logarithm of total assets at the end of the fiscal year immediately preceding the announcement date
LEV:Total liabilities divided by total assets at the end of the fiscal year immediately preceding the announcement date
ROA:Net income divided by total assets for the fiscal year immediately preceding the announcement date
OCF:Operating cash flows divided by total assets for the fiscal year immediately preceding the announcement date
LOSS:Dummy variable equal to 1 if net income for the fiscal year immediately preceding the announcement date is negative, and 0 otherwise
MB:Market capitalization divided by book value of equity at the end of the fiscal year immediately preceding the announcement date
FOR:Foreign ownership at the end of the fiscal year immediately preceding the announcement date
OWNER:Ownership by the largest shareholder and related parties at the end of the fiscal year immediately preceding the announcement date
ANALYST:Natural logarithm of 1 plus the number of analyst opinions for the firm-year
GROW:Sales growth, measured as current-period sales minus prior-period sales, divided by current-period sales
2) t-statistics are reported in parentheses.
3) *, **, and *** indicate significance at the 10%, 5%, and 1% levels, respectively.
5. 추가분석
앞서 Table 4의 회귀분석을 통해 배당기준일을 공시일 이후로 설정하는 제도적 개선이 시장의 긍정적인 반응을 이끌어냄을 확인하였다. 본 연구는 이러한 시장 반응에 대한 결과의 해석을 보완하기 위하여 투자 유인, 기업의 정보환경, 지배구조 및 기업 특성에 따라 어떻게 차별적으로 나타나는지를 추가적으로 검토하였다. 이를 위해 배당수익률, 외국인 지분율, 재무분석가 추종 여부, 최대주주 지분율을 중위수 기준으로 상․하위 집단으로 표본을 구분하고 추가분석을 수행하였다.
가. 투자 유인에 따른 차이:배당수익률
배당공시 정보에서 배당수익률은 투자자들에게 직접적인 수익률 정보를 제공하는 것이며, 이는 투자 유인에 영향을 미치는 중요한 정보이다. 이에 배당액 확정 후 기준일을 설정하는 방식이 배당수익률에 따라 다르게 나타나는지 검토하였다.
배당공시에 기재된 배당수익률을 기준으로 분석한 결과를 제시한 다음 Table 5에서는 배당수익률이 높은 그룹에서는 POST의 회귀계수가 통계적으로 유의하지 않았으나, 배당수익률이 낮은 그룹에서는 CAR(-1, 2), CAR(-1, 3)을 종속변수로 한 모형에서 POST의 회귀계수가 각각 10% 수준에서 유의한 양(+)의 값을 보였다. 이러한 결과는 배당수익률이 높은 기업에서는 배당금 수준 자체가 시장 반응에 일정 부분 반영되는 반면, 배당수익률이 낮은 기업에서는 배당기준일 변경에 따른 정보의 실행 가능성이 상대적으로 더 부각될 수 있음을 시사한다.
<Table 5> Additional Analysis by Dividend Yield
| Variable | Pred. Sign | High Dividend Yield | Low Dividend Yield | ||||
|---|---|---|---|---|---|---|---|
| CAR (-1,1) | CAR (-1,2) | CAR (-1,3) | CAR (-1,1) | CAR (-1,2) | CAR (-1,3) | ||
| POST | (+) | 0.001 | 0.002 | 0.006 | 0.004 | 0.011* | 0.015* |
| (0.146) | (0.521) | (1.166) | (0.866) | (1.791) | (1.948) | ||
| Fixed effects | |||||||
| Industry | Included | Included | Included | Included | Included | Included | |
| Year | Included | Included | Included | Included | Included | Included | |
| Clustering | Firm | Firm | Firm | Firm | Firm | Firm | |
| N | 1,127 | 1,127 | 1,127 | 1,131 | 1,131 | 1,131 | |
1) Variable definitions are provided in <Table 4>.
2) t-statistics are reported in parentheses.
3) *, **, and *** indicate significance at the 10%, 5%, and 1% levels, respectively.
나. 정보환경에 따른 차이:외국인 지분율 및 재무분석가 추종
배당절차 개선의 핵심적인 가치는 정보 비대칭의 완화에 있다. 따라서 정보환경이 상대적으로 열악한 기업일수록 배당액 확정 후 기준일을 설정하는 방식이 제공하는 정보 가치가 더욱 높을 수 있다.
먼저 외국인 지분율을 기준으로 분석한 결과를 제시한 Table 6에서는 외국인 지분율이 낮은 집단에서 POST의 회귀계수가 CAR(-1, 3) 기준 1% 수준에서 유의한 0.020으로 나타났다. 반면, 외국인 지분율이 높은 집단에서는 통계적 유의성이 발견되지 않았다. 이는 외국인 투자자라는 주요 모니터링 주체가 부족하여 상대적으로 정보가 불투명했던 기업들에서 제도 개선을 통한 배당 예측 가능성의 확보가 시장 참여자들에게 보다 긍정적인 신호로 작용했을 가능성을 시사한다.
<Table 6> Additional Analysis by Foreign Ownership
| Variable | Pred. Sign | High Foreign Ownership | Low Foreign Ownership | ||||
|---|---|---|---|---|---|---|---|
| CAR (-1,1) | CAR (-1,2) | CAR (-1,3) | CAR (-1,1) | CAR (-1,2) | CAR (-1,3) | ||
| POST | (+) | -0.001 | 0.001 | 0.003 | 0.007 | 0.015** | 0.020*** |
| (-0.383) | (0.169) | (0.510) | (1.355) | (2.225) | (2.585) | ||
| Fixed effects | |||||||
| Industry | Included | Included | Included | Included | Included | Included | |
| Year | Included | Included | Included | Included | Included | Included | |
| Clustering | Firm | Firm | Firm | Firm | Firm | Firm | |
| N | 1,124 | 1,124 | 1,124 | 1,134 | 1,134 | 1,134 | |
1) Variable definitions are provided in <Table 4>.
2) t-statistics are reported in parentheses.
3) *, **, and *** indicate significance at the 10%, 5%, and 1% levels, respectively.
이러한 경향은 재무분석가의 추종 수에 따른 분석 결과인 Table 7에서도 일관되게 나타난다. 재무분석가의 추종이 적거나 없는 집단에서 POST는 CAR(-1, 3)에 대해 5% 수준에서 유의한 양(+)의 회귀계수를 보인 반면, 재무분석가의 추종이 높은 집단에서는 통계적 유의성이 나타나지 않았다. 재무분석가는 기업의 정보를 시장에 전달하는 매개체 역할을 하므로, 이들의 추종이 적은 기업은 투자자들이 직접 정보를 탐색해야 하는 비용이 높다. 이러한 상황에서 배당액을 미리 확정하여 공시하는 것은 투자자의 탐색 비용을 낮춰줄 수 있기 때문에 정보환경이 열악한 기업군에서 더욱 뚜렷한 주가 반응이 나타난 것으로 해석된다.
<Table 7> Additional Analysis by Analyst Coverage
| Variable | Pred. Sign | High Analyst Coverage | Low Analyst Coverage | ||||
|---|---|---|---|---|---|---|---|
| CAR (-1,1) | CAR (-1,2) | CAR (-1,3) | CAR (-1,1) | CAR (-1,2) | CAR (-1,3) | ||
| POST | (+) | -0.001 | 0.004 | 0.006 | 0.004 | 0.008* | 0.012** |
| (-0.128) | (0.653) | (0.769) | (1.340) | (1.656) | (2.072) | ||
| Fixed effects | |||||||
| Industry | Included | Included | Included | Included | Included | Included | |
| Year | Included | Included | Included | Included | Included | Included | |
| Clustering | Firm | Firm | Firm | Firm | Firm | Firm | |
| N | 717 | 717 | 717 | 1,541 | 1,541 | 1,541 | |
1) Variable definitions are provided in <Table 4>.
2) t-statistics are reported in parentheses.
3) *, **, and *** indicate significance at the 10%, 5%, and 1% levels, respectively.
다. 기업지배구조에 따른 차이:최대주주 지분율
기업의 지배구조 특성 또한 배당 정보의 가치에 영향을 미칠 수 있다. 최대주주 지분율을 기준으로 분석한 결과인 Table 8에서는 최대주주 지분율이 낮은 기업 집단에서 POST의 회귀계수가 CAR(-1, 3) 기준 0.019로 1% 수준에서 유의한 양(+)의 값을 보였다. 그러나 최대주주 지분율이 높은 집단에서는 유의한 결과가 도출되지 않았다.
<Table 8> Additional Analysis by Controlling Shareholder Ownership
| Variable | Pred. Sign | High Controlling Shareholder Ownership | Low Controlling Shareholder Ownership | ||||
|---|---|---|---|---|---|---|---|
| CAR (-1,1) | CAR (-1,2) | CAR (-1,3) | CAR (-1,1) | CAR (-1,2) | CAR (-1,3) | ||
| POST | (+) | -0.003 | -0.002 | -0.001 | 0.006* | 0.014*** | 0.019*** |
| (-0.628) | (-0.356) | (-0.136) | (1.695) | (2.876) | (3.288) | ||
| Fixed effects | |||||||
| Industry | Included | Included | Included | Included | Included | Included | |
| Year | Included | Included | Included | Included | Included | Included | |
| Clustering | Firm | Firm | Firm | Firm | Firm | Firm | |
| N | 1,131 | 1,131 | 1,131 | 1,127 | 1,127 | 1,127 | |
1) Variable definitions are provided in <Table 4>.
2) t-statistics are reported in parentheses.
3) *, **, and *** indicate significance at the 10%, 5%, and 1% levels, respectively.
이러한 결과는 소유 집중도가 낮은 기업일수록 소액주주들과의 정보 비대칭이 심화될 가능성이 크며, 배당정책에 대한 불확실성이 높다는 점에 기인한다. 소유 분산 기업이 자발적으로 배당절차를 개선하는 것은 주주 권익 보호에 대한 강력한 의지 표명으로 받아들여질 수 있으며, 확정된 배당 정보를 바탕으로 한 잠재적 주주들의 유입을 더 강하게 유도하는 것으로 판단된다. 즉, 지배구조 측면에서 정보의 불투명성이 존재할 수 있는 기업군에서 제도 개선의 효과가 상대적으로 크게 나타날 수 있음을 보여준다.
추가 분석 결과를 종합하면, 배당기준일 개선 제도의 효과는 모든 기업에 균일하게 나타나기보다 배당수익률이 낮거나, 정보환경이 열악하거나, 정보의 비대칭성이 높은 기업군에서 유의하게 나타났다. 이는 본 연구가 설정한 가설인 정보 예측 가능성 제고를 통한 투자 의사결정 지원의 논리를 뒷받침한다. 정보환경이 상대적으로 열위에 있는 기업들에게는 이번 제도 개선이 시장과의 소통을 돕는 역할을 할 수 있음을 시사한다. 본 연구의 분석 결과는 코리아 디스카운트 해소를 위한 정책적 노력이 특히 정보 사각지대에 놓인 기업들의 가치를 재평가받게 하는 데 실질적인 기여를 하고 있음을 의미한다.
Ⅵ. 결 론
본 연구는 2023년 정부가 발표한 글로벌 스탠더드에 부합하는 배당절차 개선방안의 실효성을 배당 공시 시점의 시장 반응을 통해 실증적으로 분석하였다. 우리나라 자본시장의 고질적인 문제였던 이른바 깜깜이 배당 관행을 해소하기 위해 도입된 이번 제도는 투자자가 배당액을 확인한 후 투자를 결정할 수 있도록 배당기준일을 공시일 이후로 설정하는 것을 골자로 한다. 구체적으로 2024년과 2025년에 금융감독원 전자공시시스템에 결산배당을 공시한 우리나라 상장기업을 대상으로 배당절차를 개선하여 배당기준일을 배당공시일 이후로 설정한 기업의 배당공시에 대한 시장 반응이 차별적으로 나타나는지 분석하였다.
실증분석 결과, 본 연구에서 설정한 가설은 통계적으로 지지되었다. 구체적으로 배당기준일을 배당공시일 이후로 설정한 기업은 기존의 관행을 유지한 기업군에 비해 공시 전일에서 공시 후 3일까지의 누적비정상수익률이 유의하게 높게 나타났다. 이는 배당절차의 개선이 투자자의 정보 예측 가능성을 높일 뿐만 아니라, 확정된 정보를 바탕으로 즉각적인 매수 의사결정을 내릴 수 있는 실행 가능한 정보를 제공함으로써 시장의 긍정적인 반응을 유도하고 있음을 시사한다. 특히 시장 반응이 공시 당일보다 공시 후 2~3일에 걸쳐 강화되는 양상은 투자자들이 공시된 배당 정보를 처리하고 실제 주식 매수에 나서기까지 일정 수준의 탐색 및 의사결정 시간이 소요됨을 보여주는 결과이다.
또한, 본 연구는 투자 유인, 정보환경, 지배구조적 특성에 따른 추가 분석을 통해 제도 개선의 효과가 차별적으로 나타남을 확인하였다. 배당수익률이 낮은 기업군, 외국인 지분율이 낮거나 재무분석가의 관심이 적은 정보 소외 기업군, 그리고 최대주주 지분율이 낮아 대리인 비용 우려가 큰 기업군에서 제도 도입에 따른 긍정적 주가 반응이 더욱 강하게 나타났다. 이러한 결과는 배당절차 개선이 정보 비대칭이 상대적으로 큰 기업에서 시장과의 소통을 돕는 유효한 채널로 기능하고 있으며, 자본시장의 정보 사각지대를 완화하는 데 기여하고 있음을 학술적으로 뒷받침한다.
본 연구의 결과는 다음과 같은 중요한 시사점을 제공한다. 첫째, 학술적으로는 전통적인 배당 신호 이론에 정보의 실행 가능성이라는 개념을 결합하여 확장하였다. 기존 연구들이 배당 공시의 신호 효과 그 자체에 집중했다면, 본 연구는 공시된 정보가 투자자의 실제 권리 획득으로 이어질 수 있는 절차적 유연성이 확보될 때 그 정보 가치가 제고될 수 있음을 실증적으로 확인하였다. 이는 향후 공시 제도와 투자자 행동 간 관계에 대한 후속 연구의 기초를 제공할 수 있다.
둘째, 정책적 측면에서는 정부가 추진해온 배당절차 선진화 노력이 시장에서 실질적으로 긍정적인 평가를 받고 있음을 확인하였다. 이는 코리아 디스카운트 해소를 목표로 하는 정책 당국에게 실증적 근거를 제공하며, 아직 정관 개정에 동참하지 않은 기업들에게 자발적인 참여를 독려할 수 있는 유인이 될 수 있다.
셋째, 실무적으로는 기업 경영진에게 주주 환원 정책의 투명성 제고가 기업가치에 미치는 긍정적 영향력을 확인시켜 주었다. 단순한 배당금의 증액뿐 아니라, 배당절차의 개선을 통해 예측 가능성을 확보하는 것이 시장의 신뢰를 얻는 데 핵심적인 요소임을 시사한다. 투자자 입장에서도 배당절차 개선 기업이 제공하는 정보의 질적 가치를 인식하고 이를 투자 의사결정에 적극적으로 활용할 필요가 있다.
본 연구는 배당절차 개선 제도의 시행 초기 단계에서 나타난 즉각적인 시장 반응을 분석하였다는 점에서 의의가 있으나, 다음과 같은 한계점을 지닌다. 먼저 연구 대상 기간이 제도의 도입 초기인 2024년과 2025년으로 한정되어 있어, 이러한 결과를 일반화하기에는 한계가 있다. 따라서 제도가 완전히 안착한 이후 기업들의 배당 성향 변화나 투자자 구성의 변화가 주가에 미치는 중장기적 영향을 분석하는 후속 연구가 필요하다.
또한, 본 연구의 결과는 배당기준일 변경을 선택한 기업의 자기선택 가능성을 완전히 배제할 수 없다는 점에서 해석에 신중을 기할 필요가 있다. 배당절차를 개선한 기업은 원래 주주환원 정책에 적극적이거나 정보환경 개선 의지가 높은 기업일 가능성이 있으며, 이 경우 관찰된 시장 반응은 제도 개선 효과와 기업 고유의 주주친화적 특성이 결합된 결과일 수 있다.
그럼에도 본 연구는 배당공시일 전후의 단기 시장 반응을 분석함으로써 배당절차 개선 이후 투자자가 해당 정보를 어떻게 평가하는지를 직접적으로 관찰하였다는 점에서 학술적, 정책적, 실무적으로 의의가 있다.
참고문헌
- 1. Aharony, J., and I. Swary. 1980. Quarterly dividend and earnings announcements and stockholders’ returns: An empirical analysis. <italic>The Journal of Finance</italic> 35(1):1-12.
- 2. Ahn, H., Kwak, S., and Choi, S. 2014. The Differential Effect of Cash Flows and Accruals on the Market’s Reaction to Cash Dividend Disclosures. <italic>Korean Accounting Review</italic> 39(6):57-100. [Printed in Korean]
- 3. DeAngelo, H., L. DeAngelo, and R. M. Stulz. 2006. Dividend policy and the earned/contributed capital mix: a test of the life-cycle theory. <italic>Journal of Financial Economics</italic> 81(2):227-254.
- 4. Fama, E. F., and K. R. French. 2001. Disappearing dividends: Changing firm characteristics or lower propensity to pay? <italic>Journal of Financial Economics</italic> 60(1):3-43.
- 5. Grullon, G., S. Michaely, and B. Swaminathan. 2002. Are dividend changes a sign of firm maturity? <italic>The Journal of Business</italic> 75(3):387-424.
- 6. Jeong, J., and Shim, J. 2019. The Impact of Corporate Social Responsibility and Corporate Governance on the Market Reaction to the Disclosure of Tax Penalty. <italic>Asian Tax Journal</italic> 20(1):9-39. [Printed in Korean]
- 7. Keum, H., and Chung, J. 2024. Impact of change in dividend base date on firm value: Focusing on companies disclosed in governance report. <italic>Korean Corporation Management Review</italic> 31(6):195-217. [Printed in Korean]
- 8. Kim, S., and Kim, J. 2004. Information Contents of Dividend and Ex-dividend Day Stock Returns. <italic>The Korean Journal of Financial Management</italic> 21(1):1-32. [Printed in Korean]
- 9. Kim, T., and Kim, I. 2019. Credit Ratings and Dividend Policy. <italic>The Korean Journal of Financial Engineering</italic> 18(2):27-49. [Printed in Korean]
- 10. Lintner, J. 1956. Distribution of incomes of corporations among dividends, retained earnings, and taxes. <italic>The American Economic Review</italic> 46(2):97-113.
- 11. Miller, M. H., and F. Modigliani. 1961. Dividend policy, growth, and the valuation of shares. <italic>The Journal of Business</italic> 34(4):411-433.
- 12. Miller, M. H., and K. Rock. 1985. Dividend policy under asymmetric information. <italic>The Journal of Finance</italic> 40(4):1031-1051.
- 13. Nam, H. 2017. The Accuracy of Analysts’ Dividend Forecasts. <italic>Asian Tax Journal</italic> 18(6):85-106. [Printed in Korean]
- 14. Park, S. 2014. A Study on the Dividend Information Effect: Focused on the Stock Price Response and the Correlation with Earning Changes. <italic>Journal of Business Research</italic> 29(2):25-52. [Printed in Korean]
- 15. Pettit, R. R. 1972. Dividend announcements, security performance, and capital market efficiency. <italic>The Journal of Finance</italic> 27(5):993-1007.
- 16. Skinner, D. J. 2008. The evolving relation between earnings, dividends, and stock repurchases. <italic>Journal of Financial Economics</italic> 87(3):582-609.
관련 논문
기업의 이익조정 형태에 따른 정보의 비대칭성에 관한 연구
13(2) 141-172
이익하방위험과 타인자본비용
26(5) 63-87
팬데믹 시기의 정보비대칭에 대한 기업지배구조의완화효과의 변화:외국인투자자와 대형감사인을 중심으로
26(4) 27-51
복수경영자 구조와 주가급락위험:경영진 주식보유를 중심으로
24(5) 9-39
피인수기업의 감사보수가 인수합병(M&A)에 미치는 영향
24(4) 51-72