주택 양도소득세 세대별 과세 기준의 문제점과 개선방안
Asian Tax Journal 27권 2호 (2026)
주택 양도소득세 세대별 과세 기준의 문제점과 개선방안
Problems and Improvement Measures Regarding the Household-Based Taxation Standard in Korea’s Capital Gains Tax on Residential Property
1 서강대학교 일반대학원 부동산협동과정
1 Interdisciplinary Program in Real Estate, Graduate School, Sogang University
DOI: https://doi.org/10.35850/KJTA.27.2.7
초록
본 연구는 대한민국 주택 양도소득세 제도에서 세대별 주택 수를 합산하여 비과세 및 중과세를 판정하는 과세 기준의 문제점을 다각도로 분석하고 그 개선방안을 제시하는 것을 목적으로 한다.
현행 소득세법은 납세자 개인이 아닌 ‘1세대’를 과세단위로 하여 세대 구성원 전체의 주택 보유 수를 합산하고, 이를 기준으로 1세대 1주택 비과세 및 다주택자 중과세를 판정한다. 이에 대해 본 연구는 헌법·민법적 관점, 조세 행정 효율성, 외국인과의 과세 형평성, 비교법적 분석의 네 가지 축에서 현행 제도의 문제점을 체계적으로 규명한다.
법리적 측면에서 세대별 합산 과세는 민법상 부부별산제와 정면으로 충돌하며, 헌법재판소는 자산소득 합산과세·종합부동산세·양도소득세에 관한 세 차례의 위헌 판결을 통해 세대별 합산 과세가 헌법 제36조 제1항이 보장하는 혼인 보호 원칙에 위배된다고 판시한 바 있다. 또한 현행 제도는 각각 1주택을 보유한 남녀가 혼인하는 순간 1세대 2주택자로 전환되는 ‘결혼 페널티(Marriage Penalty)’를 구조적으로 내재하고 있어, 혼인 장려 정책과도 정면으로 배치된다.
행정 효율성 측면에서는 세대 구성원 확정 및 실거주 여부 입증을 위해 과세 관청이 신용카드 사용 내역·교통카드 이동 경로·휴대전화 기지국 정보 등을 광범위하게 조사하는 등 과도한 행정력이 낭비되고 있으며, 내국인 대비 외국인의 세대 합산 과세 적용이 사실상 불가능한 구조는 조세 평등주의에 위배된다.
비교법적 검토 결과, 영국·미국·독일·프랑스·일본 등 주요 5개국 중 세대별 주택 수 합산을 통해 중과세 페널티를 부과하는 국가는 대한민국이 유일하였다.
이에 본 연구는 소득세법 제89조 제1항 제3호 비과세 단위를 ‘1세대’에서 ‘거주자(개인)’로 개정하고, 비과세 기준을 납세자 개인의 ‘주된 거주주택(Primary Residence)’으로 전환하되, 거주주택 외의 주택에 대한 중과세 실시 방안을 제언한다.
Abstract
This study aims to analyze, from multiple perspectives, the problems inherent in Korea’s capital gains tax system on housing — which determines tax exemptions and surtax liability based on the aggregate number of dwellings held by all members of a household unit — and to propose measures for improvement.
Under the current Income Tax Act, the “household” rather than the individual taxpayer serves as the unit of taxation. The total number of dwellings held by all household members is aggregated to determine eligibility for the one-household-one-house exemption and the multiple-homeowner surtax. This study systematically examines the problems of the current system from four perspectives: constitutional and civil law considerations, tax administrative efficiency, equity between domestic and foreign taxpayers, and comparative legal analysis.
From a legal standpoint, household-based aggregate taxation directly conflicts with the principle of separate marital property under the Civil Act. The Constitutional Court has ruled, on three separate occasions — concerning asset income aggregation, the comprehensive real estate tax, and capital gains tax — that household-based aggregate taxation violates Article 36(1) of the Constitution, which guarantees the protection of marriage and family life. Furthermore, the current system structurally embeds a “Marriage Penalty,” whereby a couple each owning one home is immediately reclassified as a two-home household upon marriage, directly contradicting government policies aimed at encouraging marriage and childbirth.
From the perspective of administrative efficiency, tax authorities are compelled to conduct extensive investigations — including credit card transaction records, public transit card movement data, and mobile phone base station location information — in order to verify household composition and actual residence, resulting in a substantial waste of administrative resources. Additionally, the structural impossibility of applying household-based aggregate taxation to foreign nationals on an equal footing with domestic taxpayers constitutes a violation of the principle of tax equality.
A comparative legal review of five major countries — the United Kingdom, the United States, Germany, France, and Japan — confirms that Korea is the only nation imposing a surtax penalty based on the aggregate number of dwellings held by household members.
Accordingly, this study proposes amending Article 89(1)(ⅲ) of the Income Tax Act to shift the unit of tax exemption from the “household” to the individual “resident taxpayer,” converting the exemption standard to each taxpayer’s individually held “primary residence,” while simultaneously imposing a surtax on dwellings other than the primary residence.
Ⅰ. 서 론
1. 연구의 배경
대한민국정부는 보도자료를 통해 2026. 5. 9. 다주택자에 대한 양도소득세 중과유예의 종료를 발표하였다. 다주택자들이 보유한 집을 시장에 내놓도록 유도하기 위해 양도세 중과분을 한시적으로 면제해주고 있는 이 제도는 지난 정부 들어 해마다 일몰 기한이 연장되어 왔고, 2026년 5월 9일이 종료 예정이다1).
다주택자 양도소득세 중과 제도는 문재인 정부 부동산 정책의 핵심 목표였던 ‘주택 공공성 강화’를 위해 시행된 제도로서 주택이 투자가 아닌 거주의 대상이라는 것을 시장에 명확히 인지시키기 위해 철저하게 투기수요 차단을 목적으로 시행되었다.
당시 정부는 2017년 8월 2일 8.2. 부동산대책을 통해 1세대 1주택을 초과하여 보유하는 경우를 다주택자로 정의하였다. 그리고 2018년 4월 1일 이후 양도하는 조정지역 소재 주택에 대해 장기보유특별공제를 배제하고 일반세율에 중과세율(1세대 2주택자 10%, 3주택자 20%)을 추가하여 양도소득세를 산출하는 정책을 도입하였다.
이후 2020년 7월 10일 부동산정책을 추가로 발표하여 1세대 2주택자의 경우 20%, 1세대 3주택자의 경우 30%의 세율을 추가 과세하도록 법을 개정하였다. 결국 1세대 3주택자가 조정지역 소재의 주택을 매각하는 경우 양도소득에 대해 지방소득세 포함 최대 82.5%의 세율을 부담하게 하는 법이 탄생하게 되었다.
2. 연구의 목적 및 개요
본 연구는 주택의 양도소득세 중과세를 중심으로 세대별로 주택 수를 계산하여 양도소득세를 중과하는 대한민국 세제의 문제점에 대해 연구한다. 특히 세대 기준의 양도소득세 과세의 문제점에 대해 다각도로 분석한다. 그리고 문제점에 대한 개선방안 강구를 위해 해외사례를 분석한 후 그에 관한 필자의 생각을 정리하며 본 고를 마무리한다.
3. 연구방법 및 분석의 틀
본 연구는 법해석론(法解釋論)과 비교법 연구를 결합한 정책제언형 학술연구의 성격을 갖는다. 현행 주택 양도소득세의 세대별 과세 기준이 헌법·민법 체계와 정합적인가, 과세 행정의 효율성 측면에서 합리적인가, 그리고 주요국 입법례와 비교할 때 어떠한 위치에 있는가를 종합적으로 검토하고, 이를 바탕으로 입법적 개선안을 제시하는 것을 목적으로 한다.
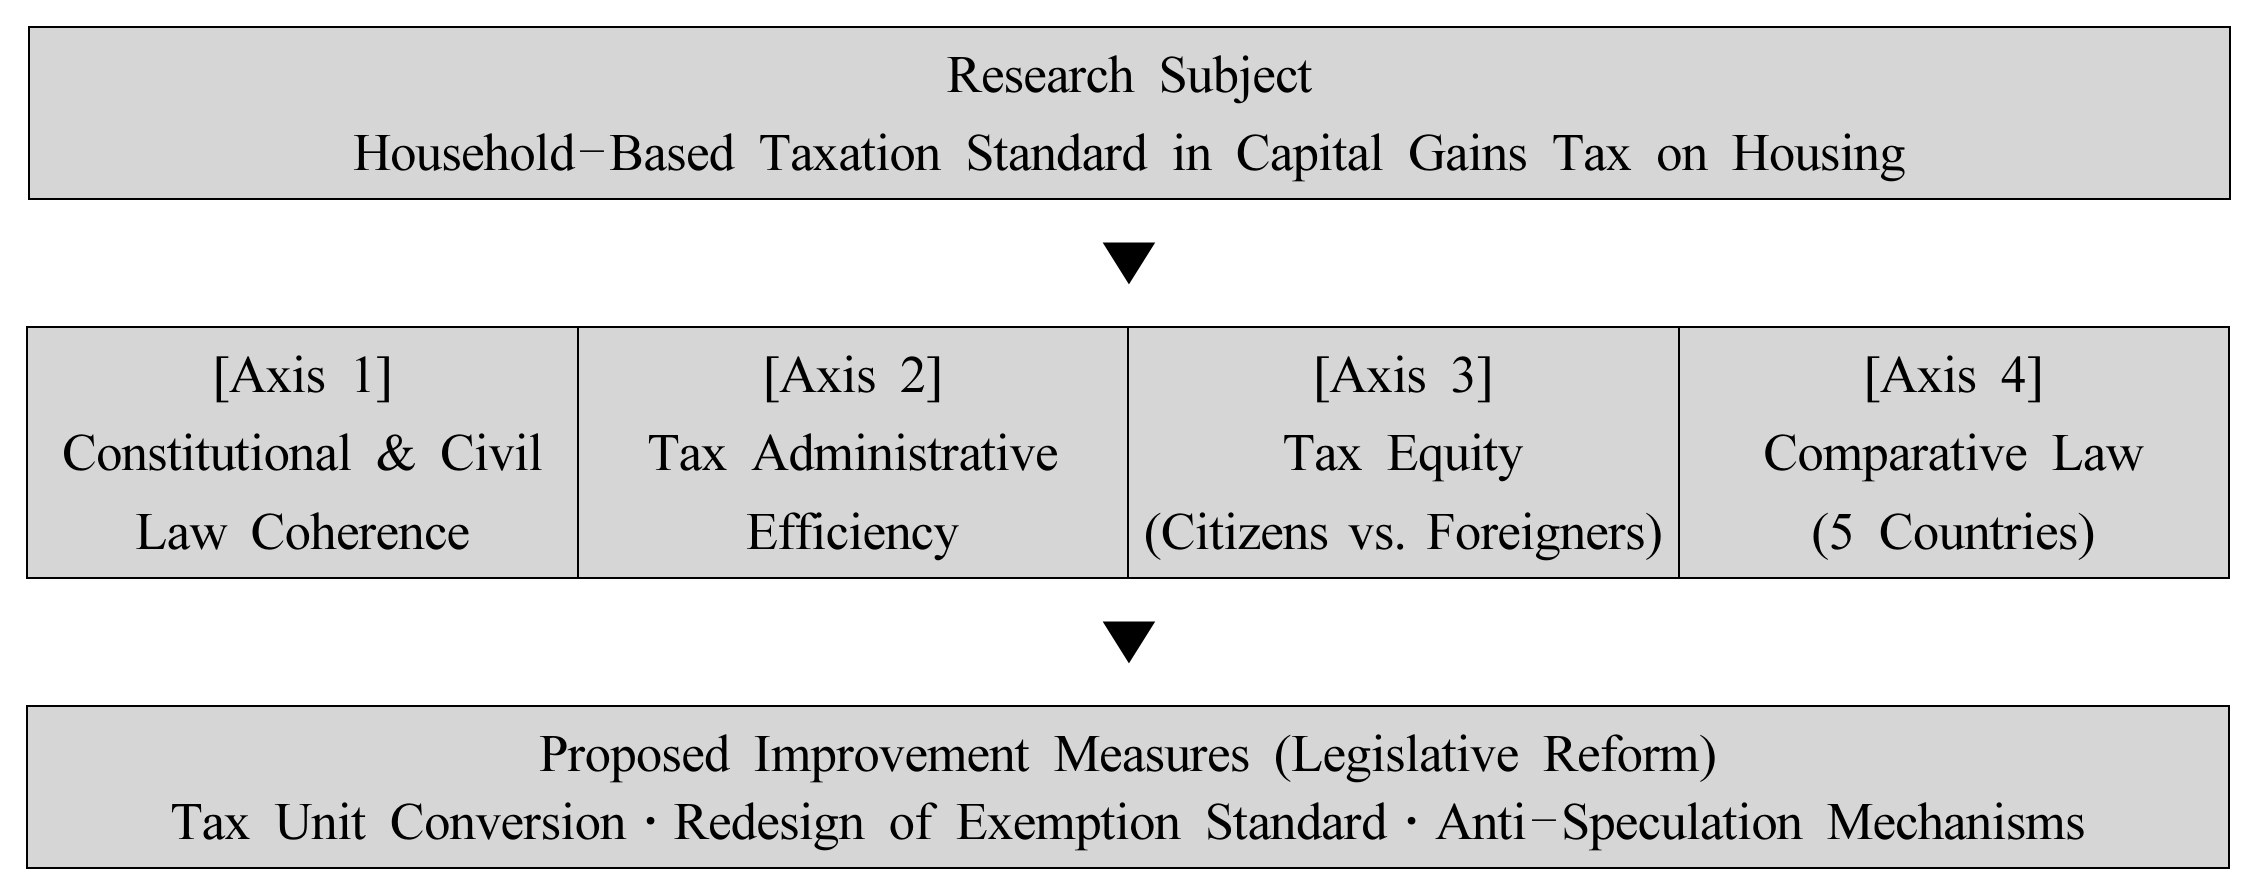
본 연구는 다음 네 가지 분석 축(analytical framework)에 따라 현행 제도를 체계적으로 규명한다.
첫째, 헌법·민법적 정합성 분석 축이다. 헌법재판소가 세대별 합산 과세에 대하여 내린 세 차례의 위헌 판결(2001헌바82, 2006헌바112, 2009헌바146)을 공통 논거 중심으로 재구성하고, 그 논리를 현행 양도소득세 다주택자 중과세 제도에 체계적으로 적용한다. 또한 민법 제830조·제831조의 부부별산제 원칙과 소득세법 상 세대별 과세 기준의 규범적 충돌 여부를 분석한다.
둘째, 조세행정 효율성 분석 축이다. 세대 구성 및 주택 수 판정 과정에서 과세관청이 투입하는 행정자원의 범위, 납세자의 방어비용, 그리고 실제 발생한 조세심판례와 판례를 분석 대상으로 삼아, 세대 기준 과세가 초래하는 행정 비효율을 조명한다.
셋째, 조세형평성 분석 축이다. 국토교통부의 외국인 주택 보유 통계, 주민등록법 및 가족관계의 등록 등에 관한 법률의 법령 체계, 관계부처 입장 표명 자료를 토대로 내국인과 외국인 간 세대 합산 과세 집행의 실질적 형평성을 검토한다.
넷째, 비교법 분석 축이다. 영국(TCGA 1992), 미국(IRC §121), 프랑스(CGI Art. 150 U·VC), 일본(조세특별조치법 제31조·제32조·제35조), 독일(EStG §23)의 법령 조문을 직접 분석 대상으로 삼아, 각국이 주택 양도소득세 과세에서 세대 단위 합산을 채택하고 있는지, 대신 어떠한 수단으로 투기 수요를 통제하는지를 비교한다. 본 연구의 분석 틀을 요약할 경우 아래 Figure 1과 같다.
본 연구는 조세심판원 결정례, 대법원·서울고등법원 판례, 국토교통부 및 국세청 통계자료, 각국 세법 조문을 주된 분석 자료로 활용한다. 비교법 검토는 해당국의 공식 세법 조문, 해당국 과세당국(HMRC, IRS, 국세청, DGFiP, BMF, 国税庁)의 공식 해설 자료 및 국내외 학술문헌을 교차 검증하여 수행하였다.
Ⅱ. 선행연구 검토
현행 세법은 1세대 1주택 비과세 요건이나 다주택자 중과세 적용 시 ‘세대’를 기준으로 주택 수를 합산하여 판단하고 있다. 세법 적용에 있어 세대별 주택 수 합산에 따른 문제점에 대한 선행연구는 크게 세 가지 측면에서 살펴볼 수 있다.
1. 세대별 합산 과세 및 징벌적 중과세의 위헌성에 관한 연구
첫 번째 측면은 세대 단위로 주택 수를 합산하여 양도소득세를 중과하는 방식이 조세평등주의와 헌법상 혼인 보호 원칙에 위배된다고 주장하는 연구들이다.
김남욱(2022)은 다주택자 양도소득세 징벌적 중과세가 납세자의 실질적인 담세력을 무시하고 투기자로 낙인찍는 ‘압살적 조세’라고 비판하며, 현대의 핵가족화에 맞추어 과세단위를 세대가 아닌 ‘개인(거주자)’ 단위로 일원화해야 함을 역설하였다. 정지선·정재현(2022)은 양도소득세가 부동산 가격 통제 수단으로 변질되었음을 지적하며, 세제의 정상화를 위해 다주택자에 대한 징벌적 중과세율을 폐지하고 장기보유특별공제를 주택 수나 세대 합산 여부와 무관하게 일괄 적용해야 한다고 주장하였다.
또한, 양충모(2008)와 임봉욱(2008)의 연구는 종합부동산세와 자산소득 합산과세의 위헌성을 다루었으나, 그 핵심 논리인 ‘혼인 징벌세(결혼 페널티)’의 문제는 부부의 주택을 합산하여 양도소득세 중과 여부를 결정하는 현행 제도에도 동일하게 적용된다. 임봉욱(2008)은 민법의 부부별산제 원리를 존중하여 조세제도 전반의 과세단위를 ‘개인단위’로 확고히 통일해야 법체계의 일관성을 담보할 수 있다고 보았다.
2. 세대 판단 관련 실무적 혼선과 행정적 한계에 관한 연구
두 번째 측면은 양도소득세 실무에서 ‘세대’를 판정하는 기준이 모호하고 일관성이 없어 납세자의 법적 안정성을 크게 훼손하고 있다고 주장하는 연구들이다.
임성종(2021)은 2021년 도입된 ‘최종 1주택 보유기간 기산일 제도’를 둘러싼 과세당국 간의 유권해석 충돌 사례를 분석하며, 세대 단위의 복잡한 예외 조항이 납세자의 예측 가능성을 무너뜨리고 잦은 조세 불복을 야기하는 실태를 실증적으로 규명하였다.
우병탁·김완용(2022)은 양도소득세 계산 시 ‘실질과세원칙’에 따른 세대 판정과 ‘형식주의’에 의존하는 주민등록법상 세대 기준이 충돌하여, 독립 생계를 유지하는 납세자의 거주이전 자유가 침해되고 과도한 행정 비용이 발생함을 지적하였다. 박훈(2020) 역시 조세 회피를 위한 위장 전입이나 가장 이혼 등의 부작용은 세대 단위 합산 과세에서 비롯되므로, 양도소득세의 비과세 및 중과 규정을 예외 없이 ‘개인단위’로 전면 개편해야 한다고 주장하였다.
3. 해외 사례 및 새로운 양도소득세 과세 기준에 관한 연구
세 번째 측면은 해외 선진국의 사례와 인구 구조의 변화를 바탕으로 양도소득세의 합리적인 대안을 모색한 연구들이다.
김영신(2024)은 양도소득세 면제 요건을 엄격한 ‘1세대’ 기준으로 묶어두는 것이 부모 동거 봉양이나 혼인을 가로막는 역기능을 초래한다고 지적하며, 세대 단위 주택 합산이 아닌 납세자 개인의 ‘주된 거주주택(Primary Residence)’을 과세 면제의 새로운 기준으로 도입할 것을 제안하였다.
전병욱(2019)은 프랑스의 가족계수제도 도입에 대한 검토가 필요하나 그 과정에서 보편적 가구 형태로 자리 잡은 1인 가구가 조세불평등의 희생양이 되어서는 안된다고 주장하였다. 그리고 김남욱(2022)은 현행 세법의 1세대 개념은 현대의 핵가족문화를 반영하지 못하므로 영국이나 독일처럼 과세 단위를 개인으로 일원화해야 한다고 주장하였다.
4. 선행연구와의 차별성
본 연구는 다음과 같은 네 가지 측면에서 기존 선행연구들과 차별성을 갖는다.
첫째, 본 연구는 부동산 조세 중 ‘양도소득세’ 단일 세목에 집중하여 연구의 심도를 높였다. 기존 연구들이 종합부동산세나 취득세를 포괄적으로 다룬 것과 달리, 본 연구는 양도소득세에 세대 기준이 도입된 세법의 연혁을 1967년 부동산투기억제에관한특별조치세법 제정 시점부터 독자적으로 추적하고, 양도소득세 특유의 난해한 주택 수 합산 체계가 유발하는 문제점을 집중적으로 조명한다.
둘째, 민법·헌법과의 충돌이라는 법리적 비판에 더하여, 세대 기준 과세가 초래하는 ‘조세 행정의 비효율성’이라는 현장 중심의 문제를 규명하였다. 세대 판정과 주택 수 판단은 공부상의 내용이 아닌 실질에 따라 이루어지므로, 과세 관청은 납세자의 실제 거주 여부를 확인하기 위해 신용카드 사용 내역, 교통카드 이동 경로, 휴대전화 기지국 위치 정보에 이르기까지 광범위한 행정력을 투입하고 있다. 이러한 과도한 행정 비용지출 문제는 기존 문헌에서 충분히 다루어지지 않은 논점으로서, 본 연구는 세대 기준 과세가 단순히 납세자의 권리를 침해하는 데서 그치지 않고 국가 행정자원의 낭비로도 귀결된다는 점을 조명한다.
셋째, 기존 연구에서 간과하였던 ‘외국인 주택 소유자와의 조세 형평성’ 맹점을 새롭게 발굴하여 비판하였다. 기존 연구가 내국인 독신자와 기혼자 간의 형평성 문제에 집중하였다면, 본 연구는 가족관계 파악이 명확한 내국인과 달리 해외에 세대원을 둔 외국인은 사실상 다주택 세대 합산 중과세를 회피할 수 있는 현행 제도의 구조적 허점을 추가적으로 지적한다. 국토교통부 통계에 따르면 2025년 6월 말 기준 외국인이 소유한 국내 주택은 104,065호에 달하며, 세대별 합산 과세의 집행 공백이 조세평등주의에 위배될 소지가 있음에 대해 논증한다.
넷째, 본 연구는 헌법재판소가 세대별 합산 과세에 대하여 세 차례에 걸쳐 위헌 판결을 내린 논거를 양도소득세 다주택자 중과세 제도에 체계적으로 적용하여, 현행 제도의 위헌성을 법리적으로 재구성하였다. 기존 연구들이 종합부동산세나 자산소득 합산과세의 위헌 판결을 양도소득세와 별개의 문제로 다루어 온 것과 달리, 본 연구는 세 판결의 공통 논거인 헌법 제36조 제1항의 혼인 보호 원칙과 비례원칙이 현행 다주택자 양도소득세 중과세 제도에도 동일하게 적용된다는 점을 주장함으로써 선행연구와의 차별점을 가진다.
결론적으로 본 연구는 헌법과 민법이라는 거시적 법이론, 조세 행정 비효율 및 외국인 역차별이라는 미시적 실무 문제, 그리고 5개국 비교법적 검토를 유기적으로 결합하여 세대별 주택 수 합산에 따른 양도소득세 과세의 불합리함을 다각도로 기술하였다는 점에서 의의가 있다.
Ⅲ. 이론적 고찰
1. 양도소득세법 세대의 개념
소득세법 제88조 제6호에 따를 경우 “1세대”란 거주자 및 그 배우자가 그들과 같은 주소 또는 거소에서 생계를 같이 하는 자와 함께 구성하는 가족단위를 말한다. 이때 배우자의 범위에는 법률상 이혼 하였으나 생계를 같이 하는 등 사실상 이혼한 것으로 보기 어려운 관계에 있는 사람을 포함하여 위장 이혼을 통해 양도소득세 비과세 혜택을 받는 것을 제한하였다. 이때 가족단위는 거주자 및 그 배우자의 직계존비속(그 배우자를 포함한다) 및 형제자매를 말하며, 취학, 질병의 요양, 근무상 또는 사업상의 형편으로 본래의 주소 또는 거소에서 일시 퇴거한 사람을 포함하였다.
일반적으로 배우자가 있는 경우 하나의 세대로 구성될 수 있다. 그러나 거주자의 나이가 30세 이상인 경우, 배우자가 사망하거나 이혼한 경우, 소득이 중위소득의 40% 이상으로서 소유하고 있는 주택 또는 토지를 관리 유지하면서 독립된 생계를 유지할 수 있는 경우 등에는 배우자가 없어도 1세대로 본다.2)
2. 대한민국 주택 양도소득세 관련 세대 기준 도입 연혁
1967. 11. 29. 토지의 양도로 인하여 생기는 차익(이하 “土地讓渡差益” 이라 한다)에 대하여 과세함으로써 투기적인 부동산투자를 억제할 목적으로 부동산투기억제에관한특별조치세법이 제정됨으로 인해 대한민국 세법에 1세대 1주택 관련 규정이 등장하게 된다.3)
당시 규정은 1세대 1주택의 부수토지에 대해서는 부동산투기억제세를 면제하는 조항으로서 납세자에 대한 혜택을 규정하였다.
이후 1975. 1. 1. 부동산투기억제에관한특별조치법은 폐지되고 소득세법에 양도소득 과세 규정이 신설된다. 이때 최초로 1세대 1주택 비과세 요건이 세법에 적시된다.4)
세법에서 “1세대 1주택”의 양도로 인하여 발생하는 소득에 대하여 소득세를 부과하지 아니하는 취지는, 주택은 국민의 주거생활의 기초가 되는 것이므로 1세대가 국내에 소유하는 1개의 주택을 양도하는 것이 양도소득을 얻거나 투기를 할 목적으로 일시적으로 거주하거나 소유하다가 양도하는 것이 아니라고 볼 수 있는 일정한 경우에는 그 양도소득에 대하여 소득세를 부과하지 아니함으로써 국민의 주거생활의 안정과 거주이전의 자유를 보장하여 주려는 데 있었다.5)
2003년 12월 30일 세법이 개정됨에 따라 세대별 주택 보유 수로 인한 중과세가 소득세법에 적시되었다. 세법 개정 당시 1세대 3주택 이상에 해당하는 주택을 매각하는 경우 장기보유특별공제를 배제6)하고 과세표준에 60%의 단일 세율7)을 적용하였다.8)
그리고 장기보유특별공제를 배제하고 60%의 단일세율을 적용하는 규정이 과잉금지원칙 및 신뢰보호원칙에 위배된다는 사유로 헌법소원 대상이 되었고, 헌법재판소는 해당 규정이 과잉금지원칙 및 신뢰보호원칙에 위배되지 않는다고 판시하였다.9)
이후 헌법재판소는 위와 동일한 조항에 대한 헌법소원에서 과잉금지원칙에 반하여 납세자의 재산권을 침해하였다는 주장에 대해서는 기존과 동일하게 합헌 판결을 하였으나 해당 조항이 헌법 제36조 1항10)에 위배되었으므로 위헌이라는 주장에 대해서는 위헌판결11)하였다.
위의 판결일 이후인 2012. 2. 2. 소득세법 시행령 제167조의3 제9항이 신설되었고, 1주택 이상을 보유하는 자가 1주택 이상을 보유하는 자와 혼인함으로써 1세대 다주택자가 된 경우로서 그 혼인한 날부터 5년 이내에 해당 주택을 양도하는 경우에는 양도일 현재 양도자의 배우자가 보유한 주택 수를 차감하여 해당 1세대가 보유한 주택 수를 계산12)하게 되었다.
위와는 별개로 대한민국 국회는 2009년 5월 21일 세법 개정을 통해 다주택자가 2010년 12월 31일까지 양도하는 주택에 대해서는 중과세를 하지 않는 것으로 세법을 개정하였다.13) 이후 중과세 유예는 2013년 12월 31일까지로 늘어나게 되고, 2014년 1월 1일 세법개정으로 인해 1세대 다주택자에 대한 양도소득세 중과세 규정은 세법에서 삭제된다.
그리고 2017년 8월 2일, 문재인 대통령은 서민 주거 안정 및 실수요자를 보호하고 주택이 투자의 대상이 아니라는 점을 시장에 인식시키기 위해 8. 2. 부동산 대책을 발표하였고, 2017년 12월 19일 다주택자 양도소득세 중과세 규정14)을 다시 신설하였다.
관련 규정 신설 당시 다주택자(1세대 2주택 이상)의 주택매각에 대해서는 장기보유특별공제 적용을 배제하고 1세대 2주택에 대해서는 10%의 세율을 중과하고 1세대 3주택에 대해서는 20%의 세율을 중과하였다. 그리고 2020. 7. 10. 부동산 대책을 통하여 1세대 2주택자의 경우 20%, 1세대 3주택자의 경우 30%의 세율을 중과하는 것으로 법을 개정하였다.
이후 윤석열 대통령은 소득세법 시행령 제167조의3 제1항 제12의2를 신설하여 2023년 5월 9일까지 보유기간이 2년 이상인 주택을 매각하는 경우 중과세를 유예하는 규정을 두었으며, 이를 매년 연장하였다.
그리고 돌아오는 2026년 5월 9일을 기준으로 해당 규정은 일몰될 예정이다.
Ⅳ. 비교법적 검토
1. 연구 대상 국가들의 양도소득세 과세 체계
연구대상 국가들은 영미법(영국, 미국)과 대륙법(독일, 프랑스, 일본)의 대표적인 국가 위주로 선정하였다.
연구대상 국가들의 주택 관련 양도소득세 과세에 대해 첫째, 주택 매각에 따른 페널티가 존재하는지 여부 둘째, 주택의 매각에 따른 과세에 있어 세대별 합산 규정이 있는지 여부에 대해 조사하였고 그 결과는 다음과 같다.
<Table 1> Housing Disposal Taxation in the Sample Countries
| no | Country | Surtax Penalty on Disposal | Household-Based Aggregate Taxation | Household Aggregate Benefit | Key Legal Provisions and Main Content |
|---|---|---|---|---|---|
| 1 | Republic of Korea | ∙Yes 1 household, 2 homes:+20% 1 household, 3+homes:+30% | ∙Yes Exemption and surtax determined by aggregate number of homes per household (partial ownership also counted as one home) | ∙One-household-one-house exemption | ∙Income Tax Act Art. 89(1)(iii) One-household-one-house exemption requirements ∙Income Tax Act Art. 104(7) Multiple-homeowner surtax rates (+20%, +30%) ∙Enforcement Decree of Income Tax Act Art. 154-2 Calculation of home count for jointly owned property ∙Income Tax Act Art. 88(6) Definition of “one household” (including spouse, lineal ascendants/descendants) ∙Enforcement Decree of Income Tax Act Art. 152-3 Income threshold for independent household status (≥40% of median income) |
| 2 | United Kingdom | ∙None High-income earners 24%, low-income earners 18% (single rate, regardless of number of homes) | ∙None Individual-based taxation principle;No household-aggregate surtax system | ∙None (Married couples jointly designate only one main residence) | ∙Taxation of Chargeable Gains Act (TCGA) 1992 s.222 Full Private Residence Relief (PRR) exemption for the Only or Main Residence ∙TCGA 1992 s.222(6) Married couples (including cohabitants) may jointly designate only one main residence for PRR (preventing double benefit) ∙TCGA 1992 s.222(5) Owners of multiple homes may elect the main residence within 2 years (individual election) |
| 3 | United States | ∙None Long-term holding (over 1 year) 0% 15% 20% (by income bracket, regardless of number of homes) | ∙None Individual-based taxation principle;No household-aggregate surtax system | ∙Optional joint filing (doubles exemption threshold when filing jointly) | ∙IRC §121 (Internal Revenue Code Section 121) Up to $250,000 individual exemption on disposal of a primary residence ∙IRC §121(b)(2) Married Filing Jointly doubles the exemption to $500,000 (marriage incentive) ∙2-out-of-5-year rule Exemption applies only when the seller actually resided in the home for at least 2 of the 5 years prior to disposal (anti-speculation) |
| 4 | France | ∙None Main residence unconditionally exempt, second home 19%+social charges (17.2%) | ∙None Based on residence status and holding period of the specific property;No household-aggregate surtax system | ∙None (individual designation of main residence) | ∙Code général des impôts (CGI) Art. 150 U II 1° Main residence (résidence principale):full exemption on capital gains ∙CGI Art. 150 VC Holding-period-based special deduction:cumulative annual deduction rate applies beyond 5 years;full exemption after 22 years of holding |
| 5 | Japan | ∙None Short-term (5 years or less) 39%, long-term (over 5 years) 20% (regardless of number of homes) | ∙None Strictly individual-based (per-person) taxation;No household aggregation concept | ∙None (each individual receives a separate JPY 30 million special deduction) | ∙Act on Special Measures Concerning Taxation Art. 35 JPY 30 million special deduction per taxpayer for residential property disposal (applied per individual without household aggregation) ∙For joint marital ownership Husband and wife each receive a JPY 30 million deduction, up to JPY 60 million combined (no household-aggregate surtax) ∙Act on Special Measures Concerning Taxation Arts. 31 & 32 Short-term holding (5 years or less) 39%, long-term holding (over 5 years) 20%;taxed individually |
| 6 | Germany | ∙None Disposal within 10 years:comprehensive income tax rate (progressive);fully exempt if held over 10 years or owner-occupied | ∙None Taxation based on individual ownership;No household-aggregate surtax system | ∙Optional joint filing (one spouse’s gains may be offset against the other’s losses) | ∙Einkommensteuergesetz (EStG, German Income Tax Act) §23(1) No. 1 Disposal within 10 years of acquisition is treated as a “private speculative transaction”and taxed at the comprehensive income tax rate ∙EStG §23(1) No. 1 Sentence 3 Homes owner-occupied during the year of disposal and the preceding 2 years are fully exempt regardless of holding period (and regardless of number of homes) ∙Exemption determination criteria Only the taxpayer’s own holding period and actual residence apply as criteria—no aggregation of household members’ homes |
2. 검토결과 요약
연구대상 국가들 중 대한민국을 제외하고 주택 매각에 따른 페널티를 부여한 국가는 없었다. 또한 세대원의 주택 보유 여부에 따라 과세기준을 달리하는 국가 역시 대한민국이 유일하였다.
결론적으로 대한민국의 주택 양도소득세를 결정하는 가장 큰 요인 중 하나는 세대원의 보유 주택 수 및 주택의 조정지역 소재인지 여부 그리고 매각 주택의 보유기간과 거주기간인 반면, 연구대상 국가들의 경우 주택의 양도소득세를 결정하는 가장 중요한 요인은 실제 거주하였는지 여부와 보유기간이었다.
세법 제정에 있어 납세자의 예측가능성을 보호하는 것과 응능부담의 원칙에 따라 납세자의 담세력에 따라 공평하게 조세를 부담하게 하는 것은 매우 중요하다. 그럼에도 불구하고 대한민국의 주택에 대한 양도소득세, 특히 세대 기준의 주택 수를 기준으로 과세하는 다주택자 중과세 제도는 연구대상 국가들에 비해 납세자의 예측가능성 보호 및 응능부담의 원칙 측면에서 아쉬운 것이 현실이다.
Ⅴ. 세대 기준 과세의 문제점 및 한계
1. 민법과 세법의 충돌
대한민국 민법은 부부별산제를 채택하여 일방이 혼인하기 전부터 가지고 있던 고유재산과 혼인 중 자기의 명의로 취득한 재산은 특유재산으로 부부가 각자 관리·사용·수익하고(민법 제830조 제1항, 제831조), 예외적으로 부부의 누구에게 속한 것인지 분명하지 않은 재산만을 부부의 공유로 추정(민법 제830조 제2항)하도록 규정하고 있다. 이는 결혼에 의하여 남편이 부인의 재산까지 소유하면서 관리한다는 가부장제를 배격하고 부부간의 양성평등을 기초로 한 부부별산을 인정하고 있는 것이다(양충모 2008).
이와 관련하여 헌법재판소는 과세 기준을 세대로 정한 것에 대해 민법상 배우자를 제외한 가족의 재산까지 공유로 추정한다는 어떠한 근거 규정도 뿐더러 공유재산이라고 하여 당연히 개인단위가 아닌 세대별로 합산하여 과세할 논리적 당위성도 없다고 판시한 바 있다.15)
이는 헌법재판소가 민법에서 부부별산제를 통해 부부라 할지라도 재산의 소유와 관리, 처분은 독립된 인격체로서 각자에게 귀속됨에도 세법이 부부합산을 넘어 세대별 합산과세를 가능하게 한 근거가 없음에 대해 지적한 것으로 볼 수 있다.
결국 세법이 부부별산제를 정하고 있는 민법과 배치하여 부부별산을 넘어 과세 기준을 세대로 정하는 것은 민법에서 정하고 있는 부부별산제를 부인하게 되어 상호 모순되는 결과를 초래하게 된다. 이러한 세법과 민법의 대립·괴리가 조세정책상 합리성에서 유래하는 것이라면 어쩔 수 없지만 그렇지 않는 한 조세법과 사법분야의 괴리는 바람직하지 않다(정병용 2009).
2. 혼인에 대한 징벌 “결혼 페널티(Marriage Penalty)”
헌법재판소는 종합부동산세법 세대별 합산규정이 위헌인지 여부에 대해 판단할 때 다음과 같이 판시하였다.
헌법 제36조 제1항은 “혼인과 가족생활은 개인의 존엄과 양성의 평등을 기초로 성립되고 유지되어야 하며, 국가는 이를 보장한다.”고 규정하여 혼인과 가족생활에 불이익을 주지 않을 것을 명하고 있고, 이는 적극적으로 적절한 조치를 통하여 혼인과 가족을 지원하고 제3자에 의한 침해로부터 혼인과 가족을 보호해야 할 국가의 과제와, 소극적으로 불이익을 야기하는 제한 조치를 통하여 혼인과 가족생활을 차별하는 것을 금지해야 할 국가의 의무를 포함하는 것이다. 이러한 헌법원리로부터 도출되는 차별금지의 명령은 헌법 제11조 제1항의 평등원칙과 결합하여 혼인과 가족을 부당한 차별로부터 보호하고자 하는 목적을 지니고 있고, 따라서 특정한 조세 법률조항이 혼인이나 가족생활을 근거로 부부 등 가족이 있는 자를 혼인하지 아니한 자 등에 비하여 차별 취급하는 것이라면 비례의 원칙에 의한 심사에 의하여 정당화되지 않는 한 헌법 제36조 제1항에 위반된다 할 것이다.16)
결국 헌법재판소의 판결 취지는 특정한 조세 법률조항이 혼인이나 가족생활을 근거로 부부 등 가족이 있는 자를 혼인하지 아니한 자 등에 비하여 차별 취급하여서는 안된다는 것이다. 그럼에도 불구하고 현재 대한민국 세법은 주택 보유자 간 혼인하여 세대를 합치는 순간 ‘1세대 다주택자’가 되어 1주택 소유자의 비과세 혜택이 박탈되는 구조적 모순을 안고 있다. 물론 대한민국 세법 역시 이러한 결혼 페널티 문제점을 치유하기 위해 1주택자와 1주택자가 혼인하는 경우 혼인한 날로부터 10년 이내 매각하는 주택에 대해서는 비과세를 적용하는 규정17)이 존재하고, 1주택 이상 보유자 간 혼인 후 혼인한 날로부터 5년 이내 매각 하는 주택에 대해서는 배우자가 보유한 주택 수를 차감 후 중과세 규정을 적용하는 규정18)이 존재한다. 다만 해당 규정만으로 결혼 페널티를 완전히 해결하였다고 보기는 어렵다.
결혼 페널티는 주택을 보유한 자 간의 혼인율을 낮추는 유인이 될 수 있으며, 부부가 각각 주택을 가지고 있는 경우 이혼을 부추길 유인이 존재한다. 또한 혼인을 하더라도 혼인신고를 하지 않거나 미루는 등의 사례가 증가할 가능성이 높다. 결국 결혼 페널티는 결혼 및 출산을 장려하는 정책과도 정면 배치되는 한편 가족의 해체까지 조장할 가능성이 있다.
실제 양도소득세 중과 회피를 위해 다주택자들이 위장이혼을 선택하는 것을 방지하기 위해 소득세법 제88조 제6호19)를 개정하였는데, 당시 위장이혼임이 밝혀져 개정 규정에 따라 양도소득세가 중과되어 추가 세액이 고지된 사례들이 언론에 보도되기도 하였다.20)
3. 헌법재판소의 양도소득세상 세대별 합산 과세에 대한 위헌 판결
과거 헌법재판소는 거주자 또는 그 배우자가 이자소득, 배당소득 또는 부동산임대소득(이하 “자산소득”이라 한다)이 있는 경우에는 주된 소득자에게 자산소득이 있는 것으로 보고 이를 주된 소득자의 종합소득에 합산하여 세액을 계산하는 (구)소득세법(1994. 12. 22. 법률 제4803호로 전문 개정된 것) 제61조 제1항 자산소득합산과세에 대해 혼인한 부부를 혼인하지 않은 부부나 독신자에 비하여 차별 취급하는 것은 헌법상 정당화되지 아니한다는 취지로 위헌판결을 내렸다. 판결문 작성 과정에서 헌법재판소는 독일과 일본의 소득세법 개정 사례를 언급하며 독일과 일본은 물론 다른 선진국들 역시 부부간 합산 과세를 시행하지 않고 있음에 대해 적시하였다.21)
그리고 헌법재판소는 (구)종합부동산세법(2005. 12. 31. 법률 제7836호 일부개정, 2005. 12. 31. 시행) 제7조 제1항에서 종합부동산세의 세대별 합산 과세 규정에 대해 세대별 합산규정은 혼인한 자 또는 가족과 함께 세대를 구성한 자를 비례의 원칙에 반하여 개인별로 과세되는 독신자, 사실혼 관계의 부부, 세대원이 아닌 주택 등의 소유자 등에 비하여 불리하게 차별하여 취급하고 있으므로, 헌법 제36조 제1항에 위반하여 위헌 판결하였다.22)
또한 헌법재판소는 1세대 3주택 이상 해당하는 주택에 대한 양도소득세 중과세 규정23)이 (1) 혼인으로 새로이 1세대를 이루는 자를 위하여 상당한 기간 내에 보유 주택수를 줄일 수 있도록 하고 그러한 경과규정이 정하는 기간 내에 양도하는 주택에 대해서는 혼인 전의 보유 주택수에 따라 양도소득세를 정하는 등의 완화규정을 두는 것과 같은 손쉬운 방법이 있음에도 이러한 완화규정을 두지 아니한 것은 최소침해성원칙에 위배되는 점, (2) 이 사건 법률조항으로 인하여 침해되는 것은 헌법이 강도 높게 보호하고자 하는 헌법 제36조 제1항에 근거하는 혼인에 따른 차별금지 또는 혼인의 자유라는 헌법적 가치라 할 것이므로 이 사건 법률조항이 달성하고자 하는 공익과 침해되는 사익 사이에 적절한 균형관계를 인정할 수 없어 법익균형성원칙에도 반하는 점으로 보아 헌법에 위배된다고 판시하였다.24)
헌법재판소는 세 차례에 거쳐 세대별 합산 과세는 헌법 제36조 제1항에서 보장하고 있는 가치를 훼손한다고 보아 위헌 판결을 내렸다. 그렇다면 동일한 논리로 현행 세법에서 세대별 주택 수를 기준으로 양도소득세를 중과세하는 다주택자 양도소득세 중과세 역시 위헌의 요소가 상당하다.
4. 극단적인 세법의 적용(비과세가 아니면 중과세)과 난해한 주택 수 판단
현행 대한민국 양도소득세제는 1세대 1주택 비과세가 아닌 경우 바로 징벌적 세제인 다주택자 양도소득세 중과를 적용 받게 되는 극단적인 이분법적 구조를 취하고 있다. 이러한 “전부 아니면 전무(All or Nothing)” 식의 과세 체계에서는 조세 부과의 기준이 납세자의 담세력 보다 ‘1세대 1주택자’ 해당 여부가 납세자의 세금을 결정짓는 중요한 변수가 된다.
납세자가 본인을 1세대 1주택으로 생각하여 양도소득세 비과세로 신고 및 납부하였는데 차후 관할 세무서에서 검토 중 실제 1세대 1주택 비과세 요건을 충족하지 못하였다고 판단하여 세금을 추징하는 경우를 가정하자. 납세자는 다주택자 중과세 규정(장기보유특별공제 배제 및 중과세율 적용)을 적용하여 계산한 세금과 기존에 신고 및 납부한 세금의 차액뿐만 아니라 신고불성실 가산세 및 납부지연가산세까지 부담하게 된다.
그러나 대한민국 양도소득세에서 주택 수의 판단은 매우 난해하다. 우선 1주택을 여러 사람이 공동으로 소유한 경우 주택 수를 계산할 때 소득세법 시행령에서 특별히 제외하는 경우가 아니라면 공동 소유자 각자가 그 주택을 소유(상속으로 취득한 주택 포함)한 것으로 보는 것을 원칙으로 하고 있다.25) 또한 다주택자 판단 시 조합원입주권(2017. 8. 2. 부동산 대책)과 분양권(2019. 12. 16. 부동산 대책)이 주택 수에 포함되며, 소득세법상 주택의 정의를 “허가 여부나 공부 상의 용도구분과 관계 없이 사실상 주거용으로 사용하는 건물26)”이라 정하여 주거용 오피스텔 및 그 지분 등을 주택 수에 포함하고 있다.
더불어 세대에 대한 판단 역시 난해하다. 세법에서 “1세대”란 거주자 및 그 배우자가 그들과 같은 주소 또는 거소에서 생계를 같이하는 자와 함께 구성하는 가족단위를 말하는데27) 배우자와 장기간 별거하여 서로 연락처를 모르는 상황이라도 배우자 소유의 주택은 1세대 1주택 비과세 및 다주택자 중과세 판정 시 무조건 포함된다.
배우자가 없는 경우라도 1세대로 보는 경우가 있는데, 재정경제부령으로 정하는 소득이 「국민기초생활 보장법」 제2조 제11호에 따른 기준 중위소득을 12개월로 환산한 금액의 100분의 40 수준 이상으로서 소유하고 있는 주택 또는 토지를 관리·유지하면서 독립된 생계를 유지할 수 있는 경우28)이다. 그럼에도 불구하고 소득세법 집행기준은 대학생이 군 입대전 수개월 동안 일하면서 소득을 올렸다고 하여 독립된 생계를 유지하였다고 볼 수 없으므로 별도의 1세대를 구성하였다고 볼 수 없다29)고 적시하고 있다. 결국 소득세법 및 동법 시행령에 따른 세대 구성에 대한 소득요건을 충족하더라도 집행기준으로 그 예외를 두어 납세자의 예측가능성을 저해하고 있는 것이다.
다주택자 중과세 규정 제정 당시, 정부는 주택의 투기수요 차단을 위해 해당 규정을 제정하였다. 그러나 복잡한 1세대 1주택 비과세 규정과 난해한 주택 및 세대 기준 판단으로 인해 실제 투기목적이 아니었음에도 불구하고 주택의 양도에 대해 중과세 되는 사례들이 속출하게 된다.30)
비과세 대상이 아니면 바로 중과세가 적용되는 극단적인 세법의 적용과 복잡한 1세대 1주택 비과세 요건은 납세자의 예측가능성을 현저히 떨어뜨린다. 낮아진 예측가능성은 경제인의 합리적인 의사결정을 방해하는 요소로 작용하게 된다(정병용 2009).
5. 외국인 및 비거주자와의 형평성 문제(대한민국 국민에 대한 역차별)
대한민국 국민은 주민등록번호와 전산망을 통해 세대 구성원이 투명하게 노출되어 세대별 합산 과세가 엄격하게 적용된다. 반면, 외국인의 경우 가족관계 등록 시스템의 부재와 국가 간 정보 교환의 한계로 인해 사실상 가족관계를 파악하기가 불가능에 가까워, 동일한 세대별 합산 과세 기준을 적용하기 어려운 구조적 사각지대가 존재한다.
국토교통부가 발표한 외국인 토지·주택 보유통계에 따르면, 2025년 6월 말 기준 외국인이 소유한 국내 주택은 총 104,065호로 전체 주택(1,965만 호)의 0.53% 수준이며, 외국인 유주택자 102,477명 중 5채 이상을 보유한 자도 472명(0.5%)에 달하는 것으로 나타났다31). 또한 외국인 보유 주택 중 72.5%가 수도권에 집중되어 있어 내국인과 동일한 투기 억제 수요 대상으로 볼 수 있음에도 불구하고, 세대별 합산 중과세가 실질적으로 적용되지 않는 상황이다.
이러한 과세 사각지대가 발생하는 구조적 원인은 현행 법령 체계에서 찾을 수 있다. 가족관계의 등록 등에 관한 법률은 대한민국 국민의 가족관계를 전산으로 통합 관리하여 세대원 파악이 용이한 반면, 외국인의 경우 주민등록법 제6조의2에 따라 국내에 체류하는 외국인 배우자 등을 세대별 주민등록표에 기록할 수는 있으나, 이는 해당 외국인이 국내 체류지를 기반으로 신청한 경우에 한정된다32). 즉, 세대원이 해외에 거주하는 경우에는 그 가족관계 및 해외 주택 보유 여부를 파악할 법적 수단이 사실상 존재하지 않는다.
실제로 소득세법 주무부처인 기획재정부 관계자는 “국내 거주 외국인의 세대원이 전부 해외에 거주하고 있다면 그들의 국내 주택 보유 여부는 파악하기 어려운 것이 사실”이라고 인정하였으며, 국토교통부 관계자 역시 “외국인의 경우 체류 기간에 따라 세대원이 계속해서 바뀌기 때문에 세대 기준으로 주택 보유 현황을 일괄 관리하기 쉽지 않다”고 밝힌 바 있다33).
결국 자국민에 대해서는 주민등록망을 통해 세대별 주택 수를 엄격히 합산하여 과세하는 반면, 외국인에게는 사실상 인별 과세의 혜택이 주어지는 구조는 조세평등주의에 위배될 뿐더러 ‘내국인 역차별’ 문제를 야기할 수 있다.
6. 세대 판단에 따른 행정력의 낭비
1세대 1주택 비과세 판정 및 다주택자 중과세 판정을 위해서는 세대 구성과 주택 수에 대한 판단이 선행되어야 한다. 이때 세대에 대한 판정과 주택 수의 판정은 공부상의 내용이 아닌 그 실질에 따라 이루어진다. 공부상의 내용과 그 실질이 일치하는 경우라면 세법 적용에 무리가 없을 것이나, 양자가 다를 경우에는 그 실질을 확인하고 입증하는 과정에서 상당한 행정력이 투여된다.
가장 빈번한 사례는 ‘매각한 주택의 실제 거주 여부’를 둘러싼 과세 관청과 납세자 간의 분쟁이다. 1세대 1주택 비과세 요건 중 거주요건을 충족하였는지 여부는 주민등록 전입일이 아닌 실질적인 거주 사실을 기준으로 판단하므로, 과세 관청은 납세자의 실제 거주 여부를 입증하기 위해 신용카드 사용 내역, 교통카드의 이동 경로, 휴대전화 기지국 위치 정보, 심지어 아파트 관리비 고지서의 수령인까지 조사하는 등 광범위한 행정력을 투입하고 있다. 납세자 역시 이에 대응하기 위해 수년치 생활 증빙자료를 수집·제출하는 등 막대한 방어 비용을 치러야 하며, 이 과정에서 조세 행정의 비효율성이 극대화된다.
세대 구성원의 범위를 확정하는 과정에서도 행정력의 낭비는 반복적으로 발생한다. 소득세법은 세대를 거주자 및 그 배우자가 같은 주소 또는 거소에서 생계를 같이 하는 자와 함께 구성하는 가족단위로 정의하고 있으나, 소득세법 제88조 제6호 ‘생계를 같이 한다’는 요건은 그 개념이 추상적이어서 주민등록상의 주소지와 실제 거주지가 다를 경우 세대 구성 여부를 둘러싼 다툼이 끊임없이 발생하고 있다. 위장 전입 여부, 부양 여부, 경제적 독립성 여부 등을 입증하기 위해 과세 관청과 납세자 모두 불필요한 행정 절차에 반복적으로 노출된다.
이러한 행정 비용의 문제는 단순히 납세자와 과세 관청 양측의 불편에 그치지 않고, 국가 전체의 조세 행정 자원 배분 왜곡이라는 거시적 문제로 귀결된다. 우병탁·김완용(2022)은 실질과세원칙에 따른 세대 판정과 주민등록법상 세대 기준이 충돌하면서 과도한 행정 비용이 발생한다는 점을 이미 지적한 바 있으나, 이는 세대 기준 과세 체계를 유지하는 한 구조적으로 해소될 수 없는 문제이다.
비교법적 관점에서 보면, 미국·영국·독일·프랑스·일본 등 주요 선진국들은 납세자 개인의 실거주 여부와 보유기간을 비과세의 핵심 요건으로 삼고 있다. 이들 국가에서 과세 관청이 확인해야 할 사항은 ‘납세자 본인이 해당 주택에 실제로 거주하였는가’라는 단일한 사실관계로 귀결된다. 반면 대한민국의 과세 관청은 납세자 본인의 거주 여부뿐만 아니라, 배우자와 직계존비속을 포함한 세대 전체의 주택 보유 현황, 조합원입주권·분양권·주거용 오피스텔의 주택 수 포함 여부까지 복합적으로 확인하여야 한다. 이처럼 확인하여야 할 사실관계의 범위 자체가 다른 나라에 비해 현저히 광범위하므로, 동일한 행정자원을 투입하더라도 납세자 1인당 행정 비용이 구조적으로 높을 수밖에 없다.
결국 세대 기준의 다주택자 과세 제도는 투기수요를 억제한다는 정책 목표 달성 여부와 무관하게, 과세 관청의 행정력 소진과 납세자의 방어 비용 증가라는 이중의 사회적 비용을 지속적으로 발생시키고 있다. 납세자의 예측가능성을 담보하고 행정 효율성을 제고하기 위해서는, 세대 구성원 전체의 주택 보유 현황을 합산하는 현행 방식에서 벗어나 납세자 개인의 실거주 요건 충족 여부를 기준으로 하는 단순하고 명확한 과세 체계로의 전환이 요구된다(정병용 2009).
7. 현행 세대 기준 과세 제도의 정당화 논거 및 그 한계
학술적 균형을 위하여, 세대 기준 과세 제도 정당화 논거와 그 한계에 대해서도 함께 검토할 필요가 있다.
가. 정당화 논거
세대별 합산 과세 제도를 옹호하는 입장에서는 다음 세 가지 근거를 제시할 수 있다.
첫째, 조세회피 방지 기능이다. 다주택 보유자가 세대원 명의로 주택을 분산 취득함으로써 중과세를 회피하는 것을 차단하는 효과가 있다는 것이다. 실제로 세대 합산 규정이 없다면 배우자·자녀 명의로 주택을 분산 취득하여 각자 1세대 1주택 비과세를 적용받으려는 유인이 발생할 수 있다는 주장이다.
둘째, 담세력의 공평한 반영이다. 세대는 경제적 생활공동체로서 부부의 재산은 실질적으로 공동 운영되는 측면이 있으므로 세대 단위 과세가 응능부담원칙에 부합한다는 주장이다. 특히 한국의 전통적 가족문화 하에서는 세대원 간 주택의 실질적 이용과 관리가 분리되기 어려운 경우가 많다는 점이 근거로 제시된다.
셋째, 주택의 공공성 강화이다. 주택을 투기의 대상이 아닌 거주의 대상으로 시장에 인식시키기 위해서는 다주택 보유 자체에 대한 정책적 억제가 필요하며, 세대 기준 과세는 이러한 정책 목표 달성을 위한 효과적 수단이라는 주장이다.
나. 정당화 논거의 한계
그러나 위의 정당화 논거들은 다음과 같은 본질적 한계를 가진다.
첫째, 조세회피 방지 논거의 한계이다. 명의 분산을 통한 조세회피는 세대 단위 합산이 아니더라도 다양한 수단으로 차단할 수 있다. 미국의 2-out-of-5-year rule(양도일 기준 과거5년 중 2년 이상 실거주 요건)은 단순한 명의 보유가 아닌 실거주 여부를 비과세 요건으로 삼음으로써 조세회피 가능성을 사실상 봉쇄하고 있다. 영국의 TCGA 1992 s.222(6)은 부부가 합산하여 오직 1개의 주택만을 주된 거주주택으로 지정할 수 있도록 제한함으로써 이중 수혜를 차단한다. 추가적으로 실거주 목적의 지명주택에 실제 거주하지 않는 경우에 대한 페널티를 높인다면 세대 합산 중과세라는 과도한 수단이 아니더라도 조세회피 방지라는 목적을 달성할 수 있을 것이다.
둘째, 담세력 반영 논거의 한계이다. 소득세법의 기본 원리는 개인 단위 과세이며, 이는 소득세법 제2조가 ‘거주자’를 납세의무자로 규정하고 있는 점에서도 명확하다. 그럼에도 불구하고 양도소득세법의 일부 과세단위가 세대 기준인 것은 소득세법 체계 내부의 정합성을 해친다. 또한 헌법재판소가 2001헌바82, 2006헌바112, 2009헌바146 세 차례에 걸쳐 판시한 바와 같이, 생활공동체로서 부부의 재산이 실질적으로 공동 운영된다는 주장은 민법의 부부별산제 원칙과 정면으로 배치된다.
셋째, 주택 공공성 강화 논거의 한계이다. 2017년부터 2022년까지 강화된 다주택자 중과세 제도에도 불구하고 주택가격 안정화라는 정책 목표는 달성되지 않았다. 오히려 복잡한 세법으로 인해 본인이 다주택자인지 여부조차 정확히 인지하지 못한 선의의 납세자가 중과세 대상이 되는 부작용이 속출하였다. 투기수요 억제라는 목표는 세대 단위 합산이라는 광범위한 타격 방식이 아니라, 실거주 주택 외의 주택에 대한 중과세라는 핀셋형 정책으로도 충분히 달성할 수 있다.
결론적으로, 현행 세대 기준 과세 제도의 정당화 논거는 대체 가능한 정책수단이 존재한다는 점에서 본질적 한계를 갖는다.
Ⅵ. 결 론
1. 연구의 요약
과거 노무현 정권과 문재인 정권에서는 주택 공공성 강화를 통해 서민 주거안정 및 실수요자 보호를 위해 기치를 내걸었고 투기수요를 차단하기 위해 노력하였다. 그리고 이러한 목표를 이루기 위해 주택가격 안정화를 위해 여러 가지 정책을 사용하였으나 주택가격 안정화는 실패하였다.
도리어 투기 목적이 없었음에도 불구하고 난해한 세법으로 인해 본인이 다주택인지 모르는 상태에서 주택을 매각하여 비과세에서 중과세로 과세되는 사례들이 속출하였다.
납세자의 예측가능성은 보호됨이 타당하다. 본인의 주택 매도가 양도소득세 비과세 대상인지 아니면 중과세 대상인지 간단하게 판단할 수 있어야 한다. 그럼에도 불구하고 대한민국의 양도소득세 과세 구조는 세대별 주택 수 합산이라는 특이한 방식을 취하고 있다. 또한 세대원에 대한 판단과 주택 수에 대한 판단이 난해하다. 이러한 상황에서의 다주택자에 대한 중과세는 또 다른 선의의 피해자를 양산할 가능성이 높다.
서민의 주거 안정과 실수요자 보호라는 기치에는 동의하나 선의의 납세자가 복잡하고 어려운 세법으로 인해 피해를 받는 부분에 대해서는 피해를 최소화함이 타당하다. 투기수요를 잡기 위해선 투기수요를 잡기 위한 핀셋 같은 정책이 필요하지, 투기수요를 잡기 위해 선의의 납세자까지 동시에 타격하는 광범위한 타격은 옳은 방법이 아니다.
해외 선진국들은 주택의 양도소득세를 산정함에 있어 세대원의 주택 수를 합산하여 다주택자로 규정하고 징벌적 중과세를 가하는 방식 대신, 혜택의 대상이 되는 ‘1주택’의 실질 거주 요건을 고도화하고 비과세 한도를 통제하는 방식을 취하고 있다. 이는 대한민국 세법이 나아가야 할 ‘응능부담의 원칙’과 ‘과세의 예측가능성 제고’라는 측면에서 중요한 정책적 시사점을 제공한다고 생각한다.
2. 입법 개선안
대한민국 역시 세대기준 주택 수에 따른 과세 방식을 폐지하고 실제 거주주택에 대한 혜택을 부여하는 한편, 거주하지 않는 주택의 매각에 대한 중과세 제도를 시행하는 것이 합리적이라고 생각한다.
구체적으로는 소득세법 제89조 제1항 제3호 비과세 단위를 ‘1세대’에서 ‘거주자(개인)’로 개정하고, 비과세 기준을 ‘1세대 1주택’에서 납세자 개인이 실제 거주한 ‘주된 거주주택(Primary Residence)’ 1채에 대한 개인단위 비과세로 전환하는 방안을 제언한다. 또한 소득세법 제104조 제7항의 중과세 대상 주택을 거주자의 거주주택 외의 주택으로 변경하여 실거주 입증 요건을 강화할 경우 투기수요 억제라는 정책 목표까지 달성할 수 있을 것이다. 이때 영국TCGA 1992 s.222(6)을 참고하여 부부가 각자 주택을 보유한 경우에도 부부 합산으로 오직 1개의 주된 거주주택만을 비과세 대상으로 지정하도록 할 경우 조세회피 가능성을 상당히 낮출 수 있을 것으로 판단된다. 또한 부부가 공동명의로 주된 거주주택을 보유한 경우, 미국 IRC §121(b)(2)의 모델을 참고하여 비과세 한도를 개인 기준의 2배로 확대 적용한다. 이는 기존 부부 공동명의자의 세 부담 급증을 방지하면서도 혼인 우대 정책의 취지를 세제에 반영하는 효과가 있다.
3. 연구의 의의 및 한계
본 연구는 기존 연구가 주로 종합부동산세나 자산소득 합산과세에 집중한 것과 달리, 양도소득세 단일 세목에 집중하여 세대 기준 과세의 문제점을 헌법과 민법·조세행정·조세형평성·비교법의 네 가지 분석축에서 체계적으로 규명하였다는 점에 의의가 있다. 또한 기존 연구에서 간과되었던 외국인 납세자와의 형평성 문제를 새롭게 발굴하였고, 2025년 이후 공표된 국토교통부 통계 등 최신 실증자료를 활용하여 논의의 객관성을 제고하였다.
다만 본 연구는 다음과 같은 실증적 한계를 가진다. 첫째, 개편안에 따른 세수 변동의 정량적 시뮬레이션은 상세 통계 접근의 한계 및 자료 부족으로 수행하지 못하였으며, 행정비용 증가 등의 정량적 데이터를 바탕으로한 입증이 미흡하였다. 필자는 국세청 국세통계포털(TASIS), 조세심판원 「조세심판통계연보」, 국회예산정책처 재정·경제 DB 등에서 자료를 검색하였으나 필자의 연구를 계량적으로 뒷받침할 수 있는 구체적인 데이터를 찾지 못하였다. 이는 후속 연구의 과제로 남긴다. 둘째, 다주택자 중과세 시행에 따른 주택 양도소득세 중과세 금액 및 건수에 대한 데이터를 확보하지 못해 그 구체적인 과세 건수 및 피해 규모 등을 측정하지 못하였다. 셋째, 본고에서는 세대 기준의 과세에 대한 불합리함을 주된 주제로 다루는 한편 큰 틀에서 입법 개선안을 제시하였을 뿐 구체적인 개정 방안 및 세부 문구 등에 대한 제시는 미흡하였다.
이러한 한계에도 불구하고 본 연구가 2026년 5월 9일 다주택자 중과유예 종료를 앞두고 세대 기준 양도소득세 과세의 구조적 문제점을 재조명하고, 입법 개선의 방향성을 제시하였다는 점에서 학술적·정책적 기여가 있다고 판단한다. 세대원의 주택 보유 여부가 개인의 주택 매각에 따른 양도소득세 계산에 영향을 미쳐서는 안 될 것이다.
"본 논문은 사단법인 한국세무학회 연구윤리규정을 준수하였음을 확인함."
"The study in this manuscript has been conducted in accordance with the Ethical Guidelines set forth by the Korean Academic Society of Taxation."
[AI 사용 공시] 본 논문 작성 과정에서 생성형 AI를 사용하지 않았음을 확인함.
[AI Disclosure] No generative AI tool was used in the preparation of this manuscript.
참고문헌
- 1. Jeon, B. 2019. Rational reform measures of the tax system in response to the increase in single-person households. Tax Studies 19(2):53-72. [Printed in Korean]
- 2. Jeong, B. 2009. Private-law relationships that form the basis of tax-law relationships. Tax Studies 9(1):209-243. [Printed in Korean]
- 3. Jung, J. S., and J. H. Jung. 2022. Policy directions for capital gains tax, acquisition tax, and housing rental income taxation. Journal of Tax Law 7(2):59-101. [Printed in Korean]
- 4. Kim, N. 2022. Reform measures of the real estate tax system for housing stability. Journal of Land and Public Law 98:101-133. [Printed in Korean]
- 5. Kim, Y. 2024. A study on the housing taxation system —focused on the primary residence of a household—. Doctoral dissertation, Kangnam University. [Printed in Korean]
- 6. Lim, B. 2008. A review of taxation units in Korea. Journal of Fiscal Policy 10(1):3-30. [Printed in Korean]
- 7. Lim, S. 2021. A study on the application of the one-household-one-house exemption and the holding period of the final remaining house. Journal of Finance and Accounting Information 21(4):81-101. [Printed in Korean]
- 8. Park, H. 2020. A study on rational reform of the taxation unit for the real-estate-related acquisition tax, property tax, and local income tax from a household perspective. Journal of Local Tax 7(2):110-140. [Printed in Korean]
- 9. Woo, B., and W. Kim. 2022. A study on the conflict between the household-based taxation system and the resident registration law system. Journal of Taxation and Accounting 23(5):33-52. [Printed in Korean]
- 10. Yang, C. 2008. Protection of the family and the institution of marriage, and the household-based aggregate taxation system. Hanyang Law Review 19(3):13-32. [Printed in Korean]
관련 논문
외국납부세액공제 관련 규정 개정이 절세계좌의 과세구조에 미치는 영향과 개선방안 :ISA 및 퇴직연금 계좌를 …
27(2) 327-358
중고품 거래의 과세 합리화를 위한 의제매입세액공제 제도 개선 방안:스위스와 일본 사례를 중심으로
26(6) 9-42
세율변경과 주택 증여
24(4) 103-128
다주택자 종합부동산세 중과와 조세회피 분석 -9.13 대책에 따른 다주택 회피행위를 중심으로-
23(6) 9-30
다주택자 취득세 중과와 관련된 개선방안에 관한 연구
23(6) 31-61